Longtemps dans l’ombre de l’or, l’argent s’impose cette année comme un métal stratégique aux fondamentaux solides. Son prix a grimpé de plus de 20 % depuis le début de l’année et a plus que doublé depuis 2018, passant de 14 à 32 € l’once, soit une hausse de 128 %. Historiquement, les prix de l’or et de l’argent évoluent de manière corrélée. Pourtant, malgré la hausse récente des deux métaux, le ratio or/argent — c’est-à-dire le nombre d’onces d’argent nécessaires pour égaler la valeur d’une once d’or — reste élevé, autour de 90. Un niveau bien supérieur à sa moyenne historique (environ 70 sur la période 2000–2024), ce qui suggère que l’argent reste sous-évalué par rapport à l’or. Cette tendance s’explique par une production stagnante, une demande industrielle croissante et des achats stratégiques liés à des enjeux géopolitiques.
🪙 1. Une production d’argent qui peine à augmenter et reste concentrée dans quelques pays
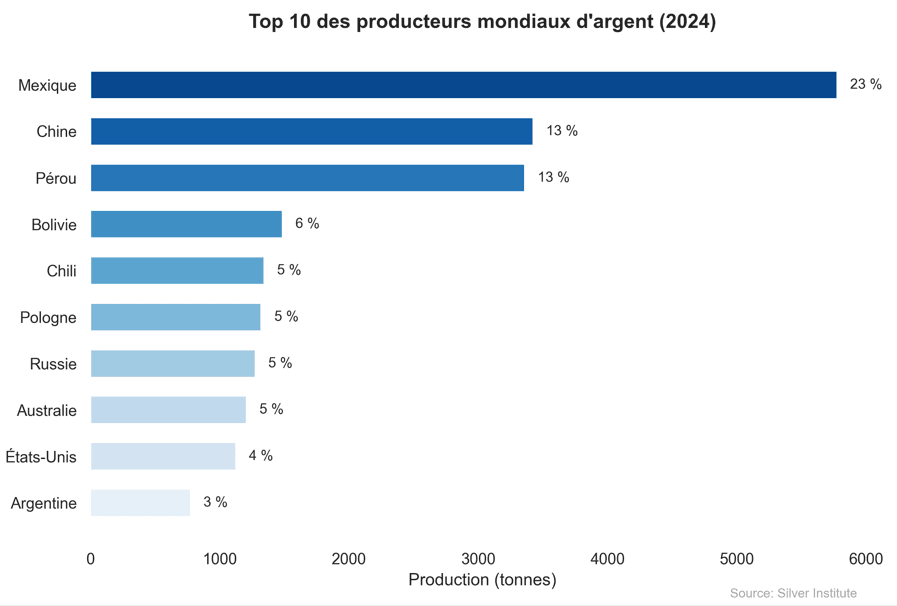
La production mondiale d’argent reste très concentrée : une dizaine de pays assurent 80 % de l’extraction. De plus, depuis 2018, la production minière recule. De 2018 à 2024, elle a chuté de 4 %, pour atteindre environ 25 500 tonnes. Par ailleurs, si le recyclage constitue une source importante d’approvisionnement (19 % de l’offre totale en 2024, soit 6 031 tonnes), il ne compense pas entièrement la réduction de la production minière.
♻️ 2. L’industrie et les renouvelables tirent la demande en argent toujours plus haut
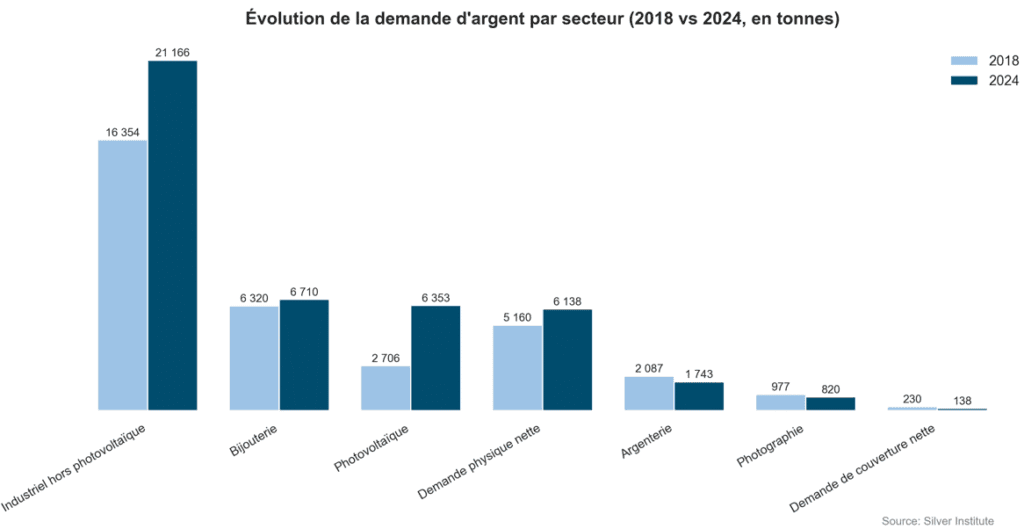
Grâce à sa conductivité électrique exceptionnelle et sa malléabilité, l’argent est un composant critique dans les secteurs photovoltaïque, électronique, médical et automobile. Une voiture électrique moyenne contient entre 15 et 25 g d’argent, principalement dans ses systèmes électroniques. Les cellules solaires historiques (PERC) ont besoin d’environ 10 mg d’argent/W, contre 22 mg d’argent/W pour les technologies les plus avancées (TOPCon et HJT). Malgré les innovations visant à réduire l’utilisation d’argent — avec un objectif de métallisation inférieur à 3 mg/W d’ici 2030 — la croissance rapide des installations photovoltaïques, notamment en Chine, soutient une demande industrielle forte et croissante.
🇷🇺 3. La Banque centrale russe… entre en jeu ?
Depuis environ un an, la Banque centrale de Russie bénéficie d’une allocation budgétaire de 51,5 milliards de roubles (560 millions d’euros) pour l’achat de métaux et pierres précieuses, dont l’argent. Plusieurs indicateurs (progression des prix, publications spécialisées) suggèrent une accumulation active par Moscou. Dans un contexte marqué par un déficit croissant du marché de l’argent – cumulé à 30 316 tonnes depuis 2018 -, à l’épuisement des stocks disponibles et à des tensions commerciales mondiales, le marché de l’argent est plus que jamais sous tension.
De plus, en ce début 2025, les fonds négociés en bourse (ETF) dédiés à l’argent ont acheté plus de 2 955 tonnes en seulement six mois — un volume déjà supérieur à celui de toute l’année 2024.
Entre ces facteurs et l’intérêt croissant des banques centrales, l’argent pourrait bien nous rappeler que sa place n’est pas seulement dans les vitrines, mais aussi sur le devant de la scène.
📩 Si vous avez apprécié cette actualité, abonnez-vous à notre newsletter pour recevoir les prochaines directement dans votre boîte mail, cliquez ici.