Bienvenue dans le premier numéro de Marchés & Macro, la newsletter qui décrypte les sujets financiers et économiques en gardant un œil sur leur impact à long terme.
On commence ce numéro en terrain miné… par les tarifs !
Oui, on a osé piquer un brin de rhétorique façon Trump — histoire de détendre l’atmosphère avant de plonger dans le vif du sujet. Le budget français, les États-Unis, l’Europe : tout le monde y passe.
Le tout emballé dans un esprit 14 juillet, avec un petit cadeau tombé du ciel à découvrir dans la rubrique L’info insolite.
Bonne lecture, Rafael & Alix.
Sommaire
- 🧾 Newsletter Marchés & Macro – L’actu en bref
- 1️⃣ Le Visuel Propice des deux dernières semaines
- 2️⃣ USA – Europe : Échanges commerciaux sous tension
- 3️⃣ Métaux rares : la Chine, maître du jeu
- L’actu insolite
- ✏️ Chiffres en pagaille
- À garder en tête pour vos finances
🧾 Newsletter Marchés & Macro – L’actu en bref
🪖 La France prévoit d’augmenter le budget de la défense… tout en cherchant à réduire son budget global
Lors de son discours traditionnel aux armées le 13 juillet, Emmanuel Macron a annoncé que le budget de la défense atteindra 64 milliards d’euros dès 2027, soit deux ans plus tôt que prévu initialement. Il a justifié cette accélération par la dégradation du contexte géopolitique et des menaces pesant sur la France et l’Europe.
Pour rappel, l’objectif est d’atteindre 100 milliards d’euros en 2030 un montant destiné à aligner les dépenses militaires françaises sur la fourchette de 3 à 3,5 % du PIB recommandée par les États-Unis et l’Europe.
On termine sur cette citation d’Emmanuel Macron « Pour être libre, il faut être craint. Pour être craint, il faut être puissant ».
Et, pour nuancer, celle d’Einstein : « La paix ne peut être maintenue par la force ; cela ne peut être réalisé que par la compréhension ».
🤝 Le budget américain a bien été réceptionné par les marchés mais il pourrait faire exploser la dette
Le 3 juillet 2025, le One Big Beautiful Bill Act, a été adopté de justesse par la Chambre des représentants – à quatre voix près (et une seule au Sénat).
Le texte prolonge les baisses d’impôts pour les ménages et les entreprises, avec de nouvelles déductions pour les familles, les pourboires, l’épargne et les voitures « Made in USA ». En parallèle, les dépenses sociales (Medicaid, aide alimentaire) sont fortement réduites, pendant que les budgets défense, sécurité intérieure et immigration augmentent massivement. Le plafond de la dette – c’est-à-dire le montant maximal que le gouvernement est autorisé à emprunter – est lui relevé de 5 000 milliards.
Objectif affiché : stimuler la consommation, l’investissement privé et la souveraineté économique. Bref, la croissance par la dette n’a jamais été autant d’actualité. Selon le laboratoire budgétaire de Yale, la dette publique pourrait atteindre 183 % du PIB dans 30 ans (contre 142 % sans cette loi).
En attendant, les taux américains à 30 ans s’approchent des 5 %, leur niveau le plus haut – et préoccupant – depuis des années.
⛩️ Japon : tension avant les élections
L’incertitude pèse sur le Japon. Les élections du 20 juillet (aujourd’hui !) pourraient faire basculer la majorité au Parlement. L’opposition réclame plus de dépenses publiques, malgré une dette déjà colossale (236,70 % du PIB). Résultat : les taux à 10 ans dépassent les 1,5 %, du jamais vu depuis 2008.
Pendant ce temps, le yen continue de se déprécier fortement (pour un euro vous obtenez plus de 172 yen) et le Nikkei – marché boursier japonais – reste stable depuis le début de l’année. L’inflation, quant à elle, est ressortie en baisse ce vendredi à 3,3 %, mais demeure au-dessus de la cible de 2 % de la banque centrale. La vigilance est de mise !
🛢️ Niveau des stocks de gaz en Europe : À surveiller
Les réserves de l’Union européennes sont nettement inférieures aux moyennes saisonnières : autour de 63 % des capacités, contre 81 % l’an passé. En Allemagne, elles tombent même sous les 60 %.
La chaleur marquée en Asie du Nord-Est, combinée à un début d’été chaud en Europe, soutient la demande. Certains cargos de GNL (gaz naturel liquéfié) sont ainsi réorientés vers l’Asie. De plus, le 18ème paquet de sanctions adopté vendredi par l’Union européenne rend encore plus improbable une reprise des approvisionnements via Nord Stream 1 et 2.
Nos pensées vont aux Ukrainiens, dont les réserves de gaz sont encore plus basses que l’an dernier, à seulement 14,09 %.
1. Le Visuel Propice des deux dernières semaines
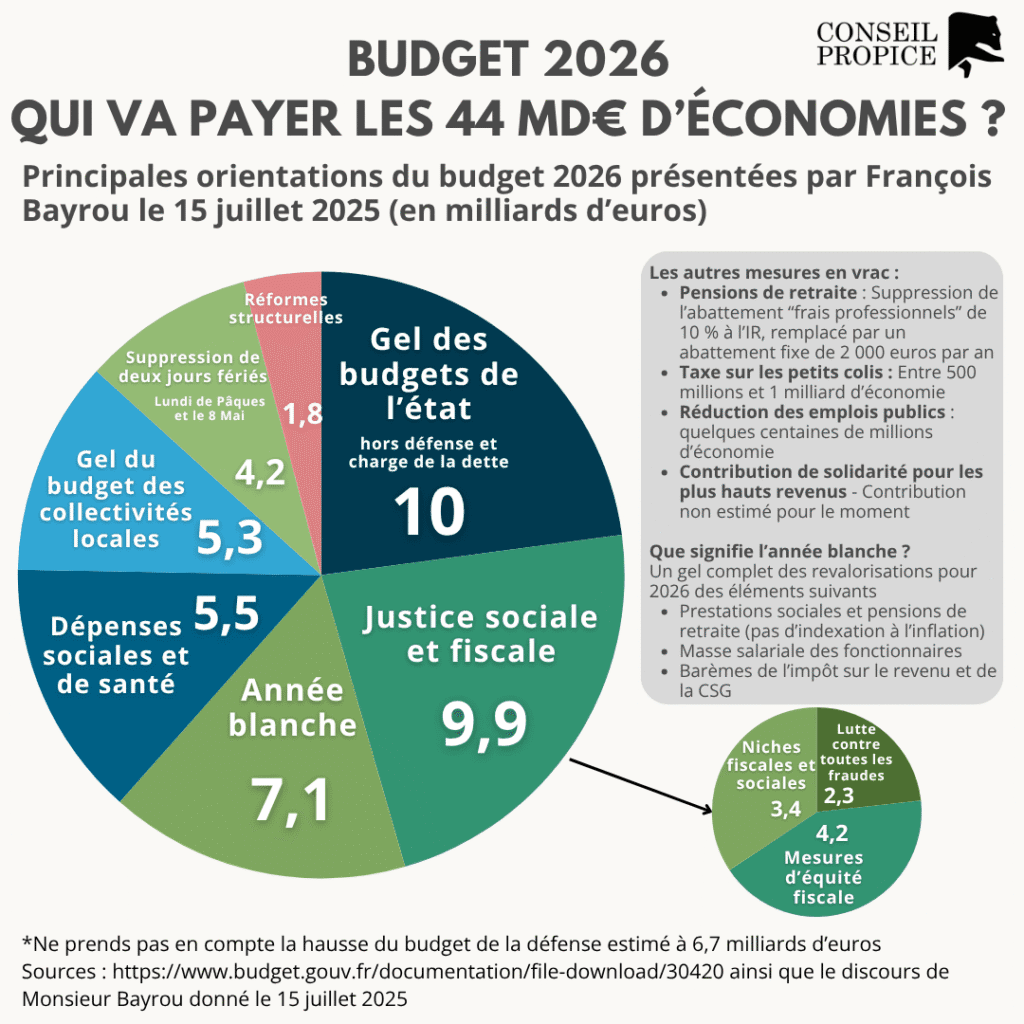
Budget français : Que retenir du discours de François Bayrou ?
”Notre pronostic vital comme État est engagé.” […] ”chaque seconde qui passe, la dette de la France augmente de 5 000 euros”. Le premier ministre Bayrou s’est voulu alarmiste mais avec 116 % du PIB de dette publique en 2025 et une charge de la dette de plus de 66 milliards (plus que le budget de l’Éducation nationale…), difficile de dire qu’il exagère.
Rappelons rapidement les objectifs du budget 2026 :
- Ramener le déficit de 5,4 % du PIB en 2025 à 4,6 % en 2026
- Éviter une dégradation de notre note de crédit qui ferait bondir le coût de la dette et pourrait nous rapprocher d’une mise sous tutelle du FMI
On commence par la grandes mesures : L’année blanche pour tout le monde et le gel des budgets (22,4 milliards d’économies)
Ce sont les mesures censées nous rapporter le plus d’économie : une année blanche et un gel des budgets de l’État et des collectivités locales.
Côté particuliers cela signifie :
- Pas de hausse des retraites
- Pas d’augmentation de salaire pour les fonctionnaires.
- Aides sociales (RSA, APL, allocations…) gelées
- Et si vous êtes à deux doigts d’une tranche d’imposition supérieure et que vous avez une petite augmentation ? Bingo, vous paierez un peu plus d’impôts.
Voici d’autre mesures qui pourraient vous toucher :
- Fin de l’abattement de 10 % pour frais professionnels sur les retraitesRemplacé par un forfait de 2 000 euros. En clair, si vous avez une pension supérieure à 20 000 € net par an, vous allez payer plus.
- 2 jours fériés supprimés (peut-être) : 4,2 milliards d’euros ?On les sacrifie pour l’effort national. Sauf que ce pourrait être un leurre pour donner de la marge en négociation. Est-ce qu’on y croit vraiment ?
- Réforme de l’assurance chômage. Au programme durcissement des conditions d’éligibilité (avoir travaillé 8 mois sur les 20 derniers mois (contre 6 mois sur 24 précédemment) et réduction de la durée d’indemnisation de 18 à 12 mois.
Qui sort gagnant de ces mesures ?
Dans son discours, le premier ministre répète que “tout le monde participera à l’effort”. Mais qu’en est-il ?
- L’État prévoit 20,8 milliards d’économies… mais l’État, c’est nous.
- Quand un hôpital ferme, qu’un service public se dégrade ou qu’un délai administratif explose, ça touche tout le monde. Mais un cadre peut toujours se tourner vers le privé. Les plus modestes, eux, subissent de plein fouet.
- Les retraités avec une pension supérieure à 20 000 € net par an prendront de plein fouet les deux mesures. La fin de l’abattement de 10 % remplacé par un forfait, et l’année blanche. Pour les autres la première mesure pourrait compenser la deuxième.
- Pour rappel, l’inflation sur les produits alimentaires a été de 11,8 % en 2023, puis est retombé à +1,4 % en 2024 (1,9 % pour les produits frais). Vous pouvez donc vous attendre à ce que votre pouvoir d’achat soit en baisse et que vos paniers de courses soient toujours plus chers.
- Suppression des jours fériés = effort collectif mais là encore les effets ne sont pas très claires.
- La contribution de solidarité pour les plus hauts revenus devrait être maintenue. Annoncée à 2 milliards en 2025, en réalité elle serait plutôt inférieure à 1 milliard. À suivre, surtout avec une possible refonte du calcul.
- Côté niches fiscales, on attend toujours un vrai tri. Pour l’instant, il s’agirait surtout de laisser expirer celles qui arrivent à échéance, sans les reconduire. Autant dire… pas de révolution.
Baisser la dette, stimuler la croissance : sur le principe, tout le monde est d’accord. Ce qui manque, selon nous, c’est une vraie vision d’ensemble. Et à partir de cette vision d’ensemble, une remise à plat des niches fiscales, une réforme fiscale globale (prélèvements sociaux et retraite comprise).
À la place, on a un empilement de mesures à court terme, souvent mal chiffrées. Mais sans majorité, avec des députés souvent occupés sur leurs propres textes plus que sur un projet commun, il ne fallait malheureusement pas s’attendre à mieux. Et ce n’est que le début : les compromis à venir risquent de rendre le budget encore plus bancal.
Certaines mesures restent dures à chiffrer précisément. La lutte contre les fraudes est censée rapporter 2,3 milliards. Comment ? On ne sait pas. On espère juste que ça ira un peu plus loin que trois lettres de relance. On attendra d’avoir plus de précisions pour se prononcer.
Le remplacement de l’abattement retraite par un forfait de 2 000 € semble logique, mais on voit venir le problème : ce montant risque de ne jamais être réévalué.
En résumé, ce budget pourrait bien creuser encore les inégalités sans résoudre les problèmes de fonds. Avec moins d’argent public, on espère au moins que les ministères vont se poser des questions sur l’efficacité et le fonctionnement des services publics. Moins de doublons, des réponses claires, moins de mails, moins de perte de temps. Ce serait déjà ça de gagné.
Quant au fameux “volet croissance” évoqué par Bayrou… on attend encore de voir à quoi il ressemble avant d’en parler.
Le plus grand risque à court terme
La plus grande inquiétude à court terme sont les notes de crédit des agences de notation. Elle arrive le 12 septembre 2025 pour Fitch, le 24 octobre pour Moody’s et le 28 novembre pour Standard & Poors. Une dégradation de la note de la France précipiterait une augmentation de la charge de la dette de manière relativement importante et entraînerait des mesures plus drastiques sur les budgets futurs.
Les prochaines surprises arriveront après le 22 septembre
Taxe Zucman, réforme du PEA, et tout un tas d’autres “ajustements” pourront potentiellement débarquer pendant les prochains mois de tractations entre comités et groupes de travail.
La suite du calendrier, c’est l’examen à l’Assemblée nationale à partir du 14 octobre, passage au Sénat ensuite, puis une commission mixte paritaire si personne ne tombe d’accord.
D’ici là, nos députés profitent de leurs vacances depuis le 11 juillet jusqu’au 22 septembre. Ne soyons pas mauvaise langue : normalement c’était dès le 30 juin… mais ils ont eu 11 jours de travail supplémentaires.
Sources : Plafonds de dépenses du projet de loi de finances pour 2026 et Discours de Monsieur Bayrou le 15 juillet 2025
2. USA – Europe : Échanges commerciaux sous tension
Depuis début juillet 2025, les tensions commerciales entre les États-Unis et l’Union européenne se sont ravivées. Le 3 juillet, Donald Trump a menacé d’imposer dès le 1er août des droits de douane de 30 % sur toutes les importations européennes. L’UE suspend pour l’instant ses contre-mesures, mais se tient prête à réagir.
Le 15 juillet, la Commission européenne a présenté une liste de 202 pages couvrant 72 milliards d’euros de biens américains visés : avions, voitures, machines, mais aussi bourbon, opium ou préservatifs. Cette deuxième salve viendrait s’ajouter à une première liste de 21 milliards d’euros, déjà approuvée mais suspendue jusqu’au 6 août, dans l’espoir d’un accord.
Au-delà des menaces tarifaires, les chiffres révèlent un déséquilibre dans les échanges entre la France et les États-Unis.
France–États-Unis : Des échanges toujours déséquilibrés
En 2024, les échanges commerciaux entre la France et les États-Unis ont progressé de +4,1 % pour atteindre 101,1 Md€.
- Exportations françaises : 48,5 Md€ (+7,5 %), portées par l’aéronautique (18,8 % du total), les boissons (8,4 %) et les produits pharmaceutiques (7,9 %).
- Importations : 52,6 Md€ (+1,2 %), concentrées sur les avions, les hydrocarbures et les produits pharmaceutiques.
Les États-Unis deviennent le 2ᵉ client et le 3ᵉ fournisseur de la France, mais le solde commercial reste encore légèrement déficitaire (-4,1 Md€). Cela dit, ce déficit ne prend pas en compte les services numériques américains que nous consommons sans modération — ceux-là voyagent sans passer par la douane !
Et maintenant ?
Le 15 juillet, Maroš Šefčovič, commissaire européen au Commerce, a évoqué la possibilité d’étendre les ripostes aux services. Cela pourrait viser les géants du numérique ou limiter l’accès des entreprises américaines aux marchés publics européens.
La France milite pour une ligne dure, souhaitant même activer l’Instrument anti-coercition de l’UE, ce “bazooka commercial”. Mais plusieurs pays restent prudents, craignant une escalade incontrôlable avec Washington.
Nous suivrons donc avec attention ce feuilleton commercial. Selon les dernières informations du Financial Times, Donald Trump souhaite imposer un tarif minimum de 15 à 20 % dans tout accord commercial avec l’Union européenne. Les prochaines semaines seront décisives pour parvenir à un accord entre ces deux alliés historiques.
3. Métaux rares : la Chine, maître du jeu
Les métaux rares — ou terres rares — ne sont pas si rares que ça dans la croûte terrestre. Mais leur extraction exige des procédés lourds, coûteux et très polluants. L’extraction d’une seule tonne de terres rares génère environ 2 000 tonnes de déchets toxiques. Résultat : pendant des décennies, la plupart des pays ont renoncé à s’y engager sérieusement, sauf un : la Chine.
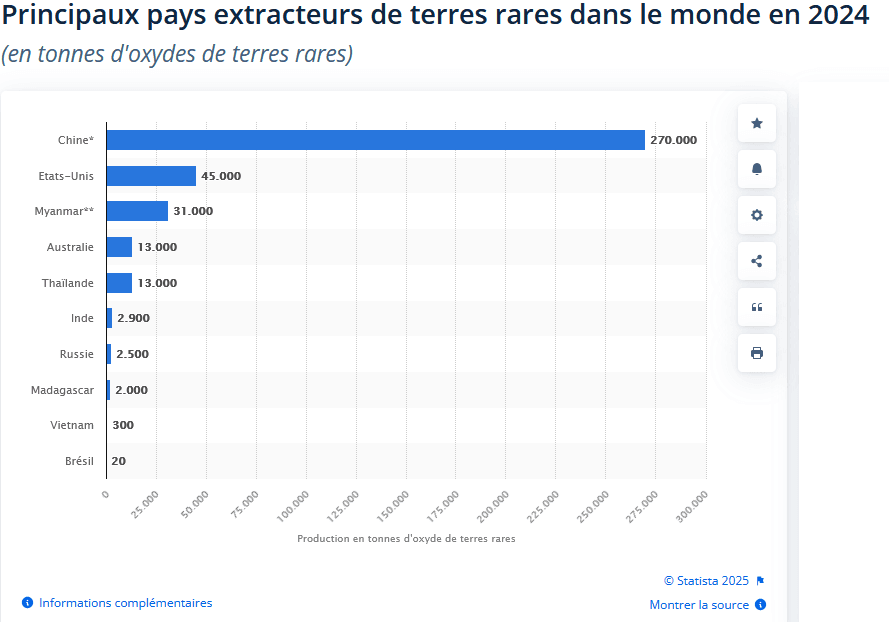
Aujourd’hui, la Chine contrôle près de 70 % de la production mondiale, et une part encore plus importante du raffinage. C’est elle qui tient la chaîne de valeur, du sol au produit final.
Indispensables à la transition et au secteur technologique
Ces métaux sont devenus critiques pour nos économies modernes. Ils se retrouvent au cœur de plusieurs secteurs stratégiques :
- Mobilité électrique : moteurs, batteries, composants.
- Énergies renouvelables : aimants puissants des éoliennes.
- Défense et aérospatial : radars, systèmes de guidage.
- Technologies du quotidien : smartphones, ordinateurs, écrans.
Un levier géopolitique pour Pékin
Depuis avril, la tension monte. Les États-Unis ont imposé de nouveaux droits de douane sur les technologies chinoises. En réponse, Pékin a restreint les exportations de plusieurs terres rares critiques. L’Europe, déjà fragilisée, voit ses chaînes d’approvisionnement mises à rude épreuve, notamment dans l’automobile.
Un accord sino-américain en juin a tenté d’apaiser les choses, mais la pression reste forte. Les métaux sont devenus un outil de négociation internationale.
Occident : Un réveil tardif, douloureux et réel
Face à cette dépendance, plusieurs pays accélèrent :
- États-Unis : décret présidentiel en mars pour relancer l’extraction domestique. Investissement récent du Pentagone de 400 millions de dollars dans MP Materials, une entreprise spécialisée dans l’extraction et la transformation de terres rares, relançant par la même occasion le cours de son action.
- Japon : recherches intensives sur l’extraction sous-marine, avec des essais d’extraction de boue riche en terres rares prévus pour 2026 — une technique encore embryonnaire, mais qui pose déjà un risque majeur pour les fonds marins.
- Europe : la création d’organismes français dédiés, comme l’OFREMI et DIAMMS, ainsi que l’adoption à l’échelle européenne du Critical Raw Materials Act, visent à sécuriser les approvisionnements et à encourager le recyclage. Néanmoins, la stratégie au niveau du bloc européen reste encore floue : certains acteurs, comme Bart Sap, PDG d’Umicore, insistent sur la nécessité de collaborer plutôt que de concurrencer la Chine pour bâtir une filière batterie compétitive en Europe, tandis que d’autres pays, comme la France, renforcent leurs investissements dans la souveraineté technologique. Caremag illustre parfaitement cette volonté française de développer une filière souveraine des terres rares, avec une production prévue pour fin 2026.
Tout cela va demander beaucoup de temps et de capitaux. En attendant, la Chine reste en position de force.
Source : Rare Metal and Rare Earths
L’info insolite
✏️ Chiffres en pagaille
En date du 19 juillet 2025
Marchés – Performance du 19 juin au 19 juillet
📊 Cac 40 | 7 823 € | + 3,5 %
💱 Euro / USD | 1,16 | + 0,67 %
🛢️ Pétrole Brent – 69,31 $ / baril | – 12 %
🪙 Or | 93 € / g (3 349 $ / once) | – 1,7 %
₿ Bitcoin | 118 371 $ USD | + 12 %
Macro – Chiffres actuels
🏠 Taux moyen des crédits immobilier (20 ans – France) | 3,29 %
🛒 Inflation en France | + 1 % (en Juin 2025, taux annualisé)
🏦 Taux directeur de la Banque centrale européenne | 2 %
Matrice économique
À garder en tête pour vos finances
- À partir du 1er août, les taux des comptes sur livret baissent :
- Le taux du Livret A passera de 2,4 % à 1,7 %
- Le taux du Livret Épargne Populaire (LEP) reculera de 3,5 % à 2,7 %.
- 1er Août (mais ça peut encore changer) : l’administration Trump prévoit d’imposer de nouveaux droits de douane — jusqu’à 30 % ou plus — sur une vaste gamme de produits importés en provenance de nombreux pays : l’Union européenne, le Mexique, le Canada, le Japon, la Corée du Sud, la Malaisie, le Kazakhstan…
- Lancement en juin 2025 par BlackRock d’un nouvel ETF éligible au PEA, le iShares S&P 500 Swap PEA (ticker : WPEA), pour 5 euros la part et possédant des frais de gestion annuel de 0,10 %.
📩 Pour recevoir notre newsletter, cliquez ici.