

Consultez la newsletter complète dans son format original ici.
Vous ne le connaissez peut-être pas, mais António Guterres, une personnalité importante sur la scène internationale, a un besoin urgent de fonds… Découvrez l’info insolite pour en savoir plus !
Bonjour à tous !
Au programme de ce 14ᵉ numéro de la newsletter : le forum de Davos s’est conclu sans véritable surprise, mais les États-Unis demeurent plus confiants que jamais dans leur puissance.
La France a validé son budget, ce qui lui permet de souffler à court terme, tandis que le Moyen-Orient semble au bord du précipice et que tous les scénarios restent sur la table. La fin du gaz russe pour l’Europe est désormais actée à l’horizon 2027, mais à quel prix pour les consommateurs ?
Cette semaine, Microsoft a effacé 440 milliards de capitalisation boursière en une seule séance, nous rappelant l’ampleur des dettes liées à l’intelligence artificielle. D’autres actifs ont également connu une forte volatilité après la nomination de Warsh à la Fed. L’or et l’argent ont été particulièrement touchés lors de la séance du 30 janvier 2026, avec l’argent enregistrant une chute historique de plus de 30 % en une journée, et l’or connaissant sa plus forte baisse en plusieurs décennies. Toutefois, ces baisses doivent être relativisées, car les deux métaux restent en hausse de plus de 10 % depuis le 1er janvier 2026.
Enfin, retrouvez-nous à la fin de la newsletter pour apprendre trois informations importantes : la fin d’un traité mettant le stop à une coopération internationale, ainsi que le secteur et le pays qui ont déjà enregistré une hausse de plus de 10 % depuis le début de l’année.
Bonne lecture !
Alix et Rafael
Sommaire
- 🧾 Newsletter Marchés & Macro – Actualités de la Quinzaine
- 🖼️ Le Visuel Propice – Composition géographique du MSCI World
- 🐻 L’actu insolite
- 📅 Calendrier géoéconomique
- 📊 Performance des actifs depuis le début de l’année
- 💡 À garder en tête pour vos finances
- 🧮 Matrice économique
🧾Actualités de la Quinzaine
Notre Sélection & Décryptage
FRANCE
Le 49.3 au service d’une réforme du patrimoine sans bouleverser les équilibres
Dans sa version définitive, adoptée via l’article 49.3, le projet de loi de finances pour 2026 introduit plusieurs ajustements en matière de fiscalité du patrimoine. Parmi les mesures principales :
- Contribution différentielle sur les hauts revenus (CDHR) reconduite et aménagée→ Taux minimal d’imposition de 20 % tant que le déficit public demeure supérieur à 3 % du PIB. Présentée comme temporaire, elle s’inscrit désormais durablement dans le paysage fiscal. Rappelons que les recettes ont été près de cinq fois inférieures aux prévisions de Bercy
- Barème de l’impôt sur le revenu revalorisé de 0,9 %→ L’impact reste essentiellement psychologique et politique : permettre à certains foyers de rester non imposables. Pour la classe moyenne, l’effet demeure marginal, sans véritable gain de pouvoir d’achat.
- Côté structures patrimoniales
- Instauration d’une taxe de 20 % sur certains actifs non affectés à une activité opérationnelle détenus via des holdings→ Cible principalement les biens dits somptuaires — yachts, bateaux de plaisance, véhicules de luxe ou logements spécifiques
- Pacte Dutreil durci→ Exclusion partielle des actifs non strictement professionnels et allongement de l’engagement individuel de quatre à six ans
- Régime de l’apport-cession renforcé
→ Le pourcentage de remploi de l’argent monte à 70%
- Le statut du bailleur privé renforcé → Déficit foncier imputable sur le revenu global
- PER : fin de la déduction fiscale après 70 ans
- → Les versements effectués après 70 ans ne sont plus déductibles de l’impôt sur le revenu
Enfin, rappelons que la loi de financement de la Sécurité sociale adoptée en décembre avait acté une hausse de 1,4 points de la CSG sur les revenus du capital, portant la flat tax à 31,4 %. En 2026, un contribuable soumis à la flat tax verra ainsi 31,4 % de ses revenus du capital prélevés, contre 30 % en 2025 et 26 % en 2017. Une hausse de plus de 20 % en moins de dix ans, sans réforme structurelle du système. À noter toutefois : l’assurance-vie demeure largement préservée, hors du champ de la hausse de CSG.
Comme souvent en France, certaines lignes ne bougent pas. Le lobby de l’assurance-vie, manifestement, non plus.
🟠 Un 49.3 sans réforme structurelle
→ Soulagement à court terme, niches fiscales largement préservées, mais rien de positif pour le déficit à long terme.
IRAN
Puissance militaire américaine, riposte asymétrique iranienne et risque de dérapage
À la suite de l’opération militaire américaine au Venezuela, qui a conduit à l’arrestation de Nicolás Maduro, les États‑Unis se sentent toute puissante et ont renforcé considérablement leur présence au Moyen‑Orient. Ils ont notamment déployé des navires de guerre supplémentaires, des systèmes de défense aérienne et d’autres forces, augmentant ainsi leur posture de dissuasion et de projection face à l’Iran et à certains de ses alliés régionaux.
Sur le papier, le rapport de force militaire reste clairement favorable aux États‑Unis et à Israël. Pourtant, l’Iran, malgré une situation interne fragile après les violences et les protestations, conserve un appareil sécuritaire opérationnel et des capacités militaires difficiles à évaluer avec précision.
Il dispose notamment de moyens asymétriques qui pourraient infliger de sérieux dégâts aux forces américaines dans la région. Par exemple, 100 drones Shahed, dont le coût unitaire varie entre 20 000 et 150 000 dollars, pourraient être lancés contre un porte-avions ou un destroyer — des navires non conçus pour se défendre efficacement contre ce type d’attaque. Cette disproportion entre le coût relativement faible des drones et celui, très élevé, des plateformes ciblées illustre parfaitement la menace asymétrique que l’Iran est capable de représenter.
Parallèlement, plusieurs analyses soulignent une intensification des avions cargo chinois vers l’Iran dans ce contexte de tension. Si la nature exacte du matériel transporté n’est pas confirmée, certains observateurs estiment qu’il pourrait s’agir d’équipements à double usage. Pékin chercherait ainsi à soutenir Téhéran, notamment en matière de cybersécurité et de coopération en renseignement, afin de contrer des opérations étrangères comme celles du Mossad.
Du côté de Moscou, il apparaît également que plusieurs avions Il-76 ont livré du matériel à l’Iran, notamment des hélicoptères. Par ailleurs, le président russe Vladimir Poutine a rencontré vendredi le chef de l’organe de sécurité le plus important d’Iran, Ali Larijani. Ce dernier a également indiqué hier que l’élaboration d’un cadre pour des négociations avec les États‑Unis progresse, soulignant que la mise en place d’une structure de discussions est en cours malgré ce qu’il qualifie de « guerre médiatique artificielle ».
Sur les marchés, le prix du pétrole a largement augmenté, en lien avec les risques pesant sur le détroit d’Ormuz — un passage stratégique par lequel transitent environ 20 % du pétrole mondial.
En résumé, l’avantage militaire des puissances occidentales est net, mais la résilience du régime iranien, le soutien implicite de partenaires comme la Chine et la Russie, ainsi que le haut degré d’incertitude rendent la situation particulièrement volatile.
🔴 Guerre totale, frappes ciblées, décapitation du régime ou négociations : tous les scénarios sont sur la table
→ Le prix du pétrole pourrait continuer d’augmenter, créant une forte pression inflationniste.
GAZ
Couper tout lien avec Moscou… mais se plier à Washington ?
Avons-nous, en Europe, simplement remplacé une dépendance par une autre ? Les récentes perturbations climatiques aux États‑Unis ont montré à quel point les prix du gaz peuvent être sensibles : les États‑Unis représentent aujourd’hui près de 60 % du GNL importé par l’Europe, et quelques jours de froid, même extrêmes, ont suffi à faire grimper les prix sur le marché.
Pendant que la vague de froid frappait les États‑Unis, le conseil de l’UE a interdit l’importation de gaz russe à l’horizon 2027. La Hongrie et la Slovaquie ont menacé de saisir la Cour de justice européenne, mais l’Europe semble bien vouloir rompre ses liens avec Moscou. Se couper complètement du gaz russe sur le long terme aura un coût : avant la guerre, le gaz russe couvrait près de 45% de la consommation européenne.
Pour remplacer ce volume, l’Europe se tourne vers le gaz naturel liquéfié (GNL) américain, issu du pétrole de schiste. Déjà peu écologique, ce gaz rend aussi l’Europe dépendante des États-Unis. Avec une demande mondiale de GNL en croissance, et même si de nouveaux champs devraient accroître la production, la compétition avec l’Asie pour l’approvisionnement risque d’accentuer les tensions et de maintenir une forte volatilité des prix. On observe également une hausse des fluz gaziers depuis d’autres partenaires, comme la Norvège — encore une fois un grand bénéficiaire de la guerre en Ukraine — ainsi que l’Algérie et le Qatar.
Remplacer une dépendance par une autre, ou s’appuyer sur des partenaires « monarchiques/autocratiques », semble devenir la nouvelle stratégie européenne. N’avons-nous toujours pas tiré les leçons du passé ? Et quand on parle de « remplacer », rappelons-le, cela ne garantit pas que les volumes alternatifs seront suffisants, fiables ou abordables — la Norvège, les États‑Unis, le Qatar ou l’Algérie peuvent aider, certes, mais chacun vient avec ses limites (capacité, prix, compétitivité mondiale). Bref, tout est “sous contrôle”… du moins sur le papier.
Et pendant que le gaz russe est interdit, l’Europe et la France continuent d’importer de l’uranium en provenance de Russie : le nucléaire reste sacré… prudence quand même, au cas où Moscou déciderait de réagir.
🟠 Sur le papier, tout semble si facile, mais la réalité pourrait être douloureuse pour le consommateur européen
→ Vigilance sur les prix du gaz : ils restent volatils et les aléas climatiques continueront de les affecter de plus en plus.
ÉTATS-UNIS
IA et bulle financière trop grande pour être sauvée selon Burry
Vous avez sûrement entendu parler — ou même vu — The Big Short, ce film qui racontait comment Michael Burry a anticipé la crise des subprimes de 2008. Aujourd’hui, Burry attire de nouveau l’attention des marchés… mais cette fois sur l’intelligence artificielle.
Dans ses récentes prises de parole, l’investisseur avertit : la bulle IA pourrait être “too big to save”. Autrement dit, même si le gouvernement américain mettait tous ses moyens sur la table, il pourrait ne pas être capable de sauver cette bulle si elle éclate. Certaines innovations, lorsqu’elles deviennent trop vastes et coûteuses, dépassent la capacité de tout plan de sauvetage classique. Son message est clair : la taille et l’ampleur d’une bulle peuvent dépasser les moyens de la sauver, et l’optimisme irrationnel n’est jamais gratuit.
Pourquoi une telle alerte ? Les géants de la tech — Google, Microsoft, Amazon, Meta ou Apple — investissent des sommes colossales dans l’intelligence artificielle et ses infrastructures. Rien qu’en 2025, les dépenses mondiales en IA ont été estimées à plus de 1 500 milliards de dollars, entre centres de données massifs et développement d’algorithmes.
La situation financière d’OpenAI illustre le risque : l’entreprise aurait engagé environ 1 400 milliards de dollars d’engagements liés à ses besoins en énergie et en capacités de calcul, alors que ses revenus en 2025 n’auraient atteint qu’environ 20 milliards de dollars. Cette disproportion met en lumière les forts engagements financiers nécessaires pour soutenir le développement de l’IA et explique l’attention accrue des investisseurs. Une introduction en bourse est même attendue en 2026, ce qui pourrait accroître encore la pression sur le marché et révéler l’ampleur réelle de sa dette.
Pour les investisseurs, c’est un signal à méditer : l’IA promet des innovations spectaculaires, et certains experts ou commentateurs y voient un potentiel immense, mais la prudence reste de mise.
Trop gros pour être sauvé, ce marché pourrait réserver des surprises à ceux qui croient que la technologie est invincible. Et pour ceux qui pensent que la banque centrale pourra intervenir dans tous les scénarios, théoriquement c’est possible… mais à quel prix ? Inflation, dévalorisation de la monnaie, hausse des taux et risques systémiques demeurent des conséquences difficiles à évaluer.
🟠 Scénarios à haut risque pour les marchés actions
Surveiller la dette des GAFA et les revenus générés par l’IA : l’introduction en bourse d’OpenAI en 2026 offrira enfin une visibilité publique sur les ratios de rentabilité réelle du secteur.
Les autres Faits Marquants
→ L’accord couvre la quasi‑totalité des biens exportés vers l’Inde, avec des tarifs éliminés ou fortement réduits sur une vaste gamme de produits.
▲ Catalyseur haussier pour les actions européennes de l’automobile, de l’industrie et du luxe.
→ SPIMEX vise à renforcer les échanges russo-asiatiques et à limiter l’influence des bourses occidentales sur les matières premières.
→ Décisions américaines à suivre de près, la vulnérabilité face au quasi‑monopole chinois reste forte.
⚠️ Volatilité accrue pour les producteurs de terres rares aux USA et en Australie, réactions marquées sur les marchés.
→ Washington affirme son contrôle stratégique sur cette route commerciale essentielle, ce qui pourrait exacerber les tensions avec Pékin.
→ Ce contexte fragilise encore davantage le débat sur les opérations très critiquées de la police de l’immigration (ICE), récemment au cœur de manifestations et de vifs débats publics après plusieurs tirs mortels à Minneapolis, ce qui alimente l’opposition à ces politiques et intensifie les tensions sociales.
📉 Les données montrent qu’un nombre significatif d’Américains d’origine mexicaine retourne au Mexique, contribuant à la baisse historique de la migration nette aux États-Unis. VIVA MEXICO ! 🇲🇽
Le Visuel Propice – Composition géographique du MSCI World
L’info insolite
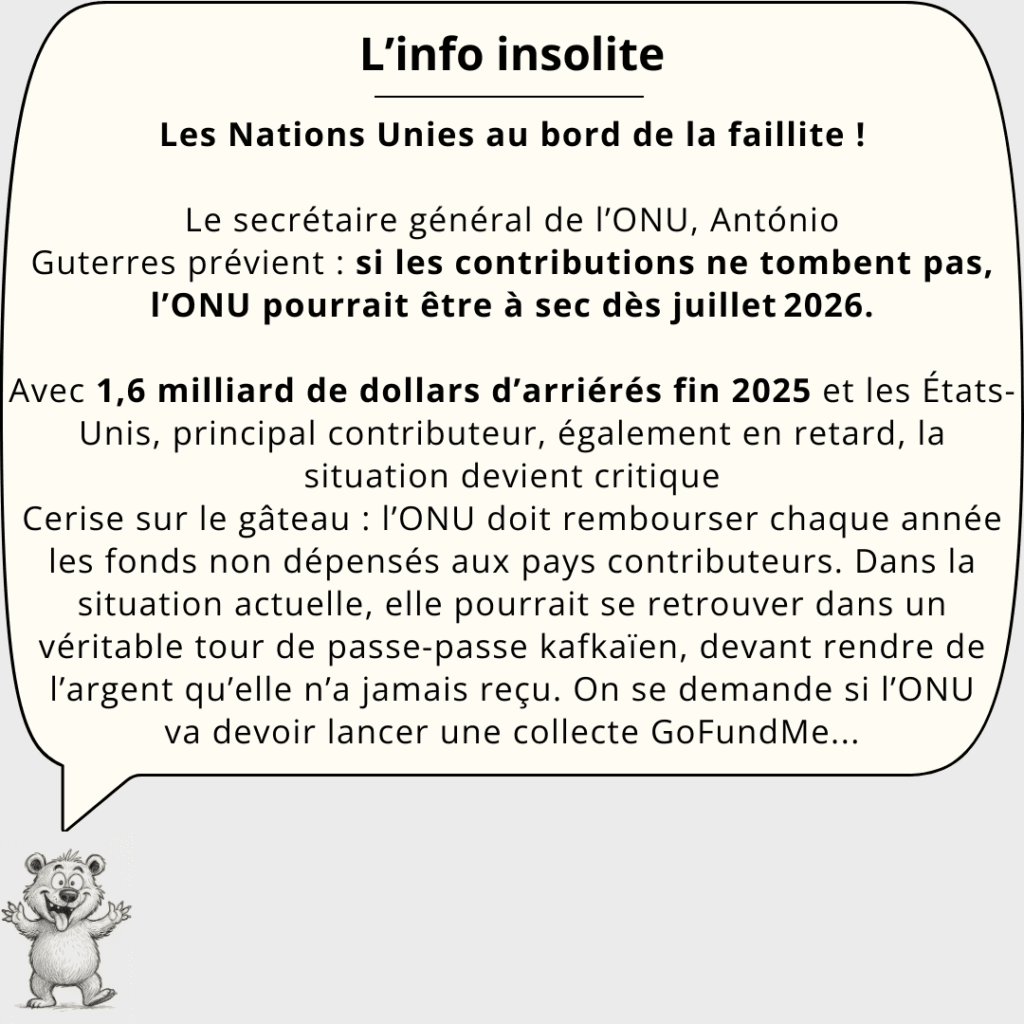
📅 Calendrier Géoéconomique
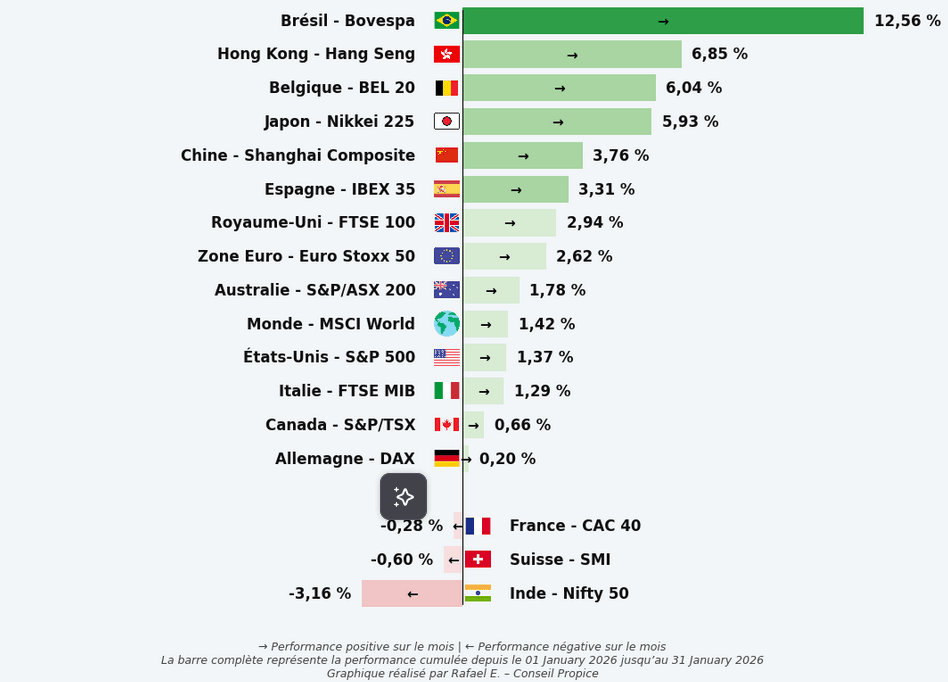
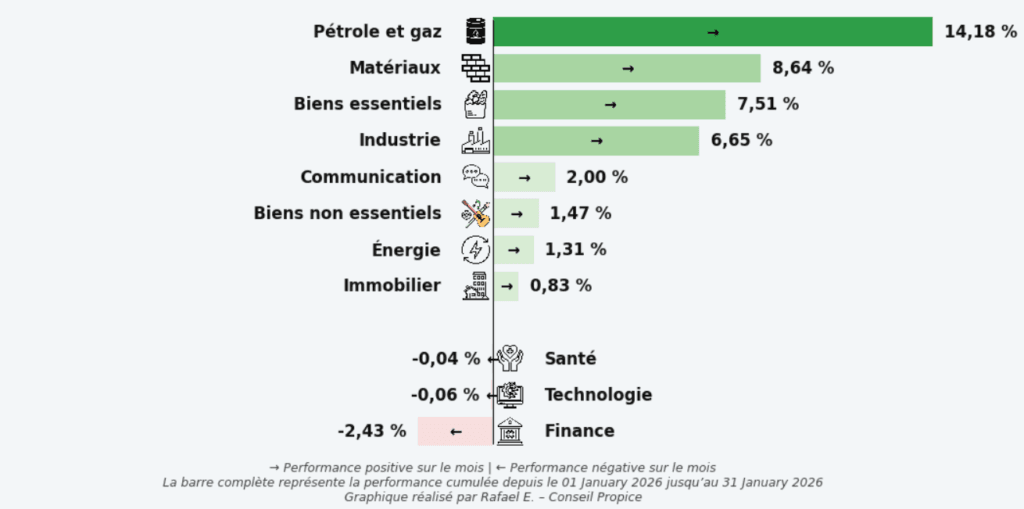
📊Performance des actifs depuis le début de l’année
Indices Boursiers
Secteurs
À garder en tête pour vos finances
- À compter du 1er février 2026, le taux du Livret A sera réduit à 1,5 %, tandis que celui du Livret d’épargne populaire (LEP) passera à 2,5 %.
- Le Gouvernement a annoncé une réduction de 5 % par an du prix de l’abonnement d’électricité à compter du 1er février 2026
- Les ETF à gestion active explosent en Europe : nouvelles stratégies systématiques, frais en baisse et arrivée de Quoniam, offrant aux investisseurs particuliers un accès inédit à la gestion active via des produits cotés transparents
- Goldman Sachs lance en Europe un ETF UCITS répliquant la performance du private equity via des actions cotées (GXPE), offrant aux investisseurs particuliers un accès inédit à ce segment traditionnellement illiquide avec des frais de 0,50 %
Matrice économique
📩 Pour recevoir notre newsletter, cliquez ici.


