

Consultez la newsletter complète dans son format original ici.
Quand la prochaine bulle éclatera-t-elle ?
Bon matin !
Au programme de ce 15ᵉ numéro de la newsletter :
Pendant qu’en France, le taux de chômage reste une source de préoccupation, notamment chez les jeunes, la corruption reste un problème majeur.
Aux États-Unis, l’économie poursuit son évolution en forme de « K », tandis que la Chine se prépare à faire face à d’éventuelles sanctions économiques en cas d’intervention dans le détroit de Taïwan. De son côté, le Japon entre dans une phase considérée à risque par de nombreux analystes.
L’image de cette quinzaine illustre l’enfoncement progressif des pays du G7 dans des déficits budgétaires importants. Aux États-Unis, le budget de Donald Trump pourrait continuer d’accentuer la dette américaine, d’autant que les potentiels de croissance ne sont plus ceux d’antan.
Sur la matrice économique, les signaux restent contrastés : l’inflation ralentit aux États-Unis, mais la croissance demeure faible au Royaume-Uni.
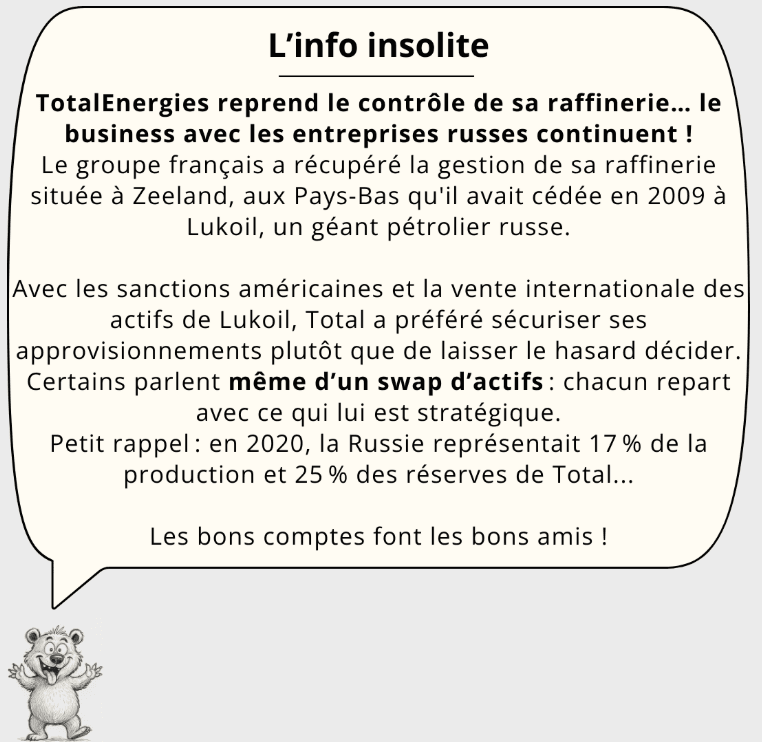
Enfin, l’info insolite met en scène un deal entre deux amis de longue date — preuve que, même dans un contexte de géopolitique tendu, certaines transactions continuent.
Bonne lecture !
Alix et Rafael
Sommaire
- 🧾 Newsletter Marchés & Macro – Actualités de la Quinzaine
- 🖼️ Le Visuel Propice – Déficits publics élevés et dette des pays du G7 sous tension
- 🐻 L’actu insolite
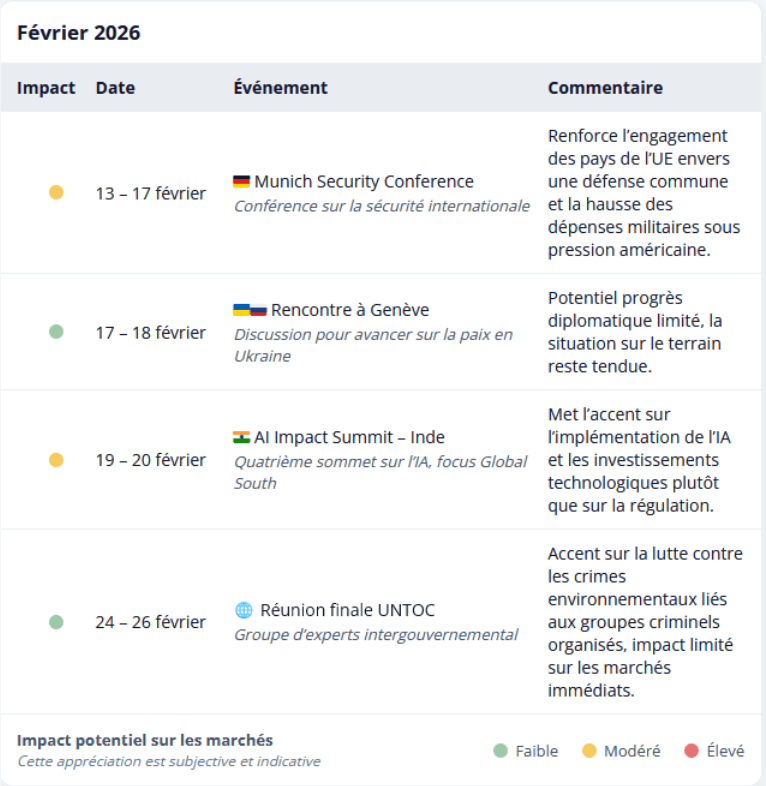
- 📅 Calendrier géoéconomique
- 📊 Performance des actifs depuis le début de l’année
- 💡 À garder en tête pour vos finances
- 🧮 Matrice économique
🧾Actualités de la Quinzaine
Notre Sélection & Décryptage
FRANCE
Chômage en hausse et corruption croissante dans le pays
Au quatrième trimestre 2025, le taux de chômage en France a atteint 7,9 %, son plus haut niveau depuis 2021, soit environ 2,5 millions de personnes sans emploi au sens du BIT (Bureau International du Travail). Une hausse de 0,6 point sur un an, loin des ambitions de plein emploi affichées ces dernières années.
Ce qui interpelle, c’est la dégradation progressive du marché du travail, particulièrement chez les jeunes : parmi les jeunes actifs (ceux qui travaillent ou cherchent un emploi), plus d’un sur cinq est au chômage, et de nombreux autres ne sont ni en emploi ni en formation. Pourtant, dans le même temps, de nombreuses entreprises affirment ne pas parvenir à recruter. Le paradoxe français dans toute sa splendeur. Où est le problème ?
D’un côté, certains secteurs — restauration, bâtiment, services à la personne — souffrent d’un manque de main-d’œuvre : conditions difficiles, salaires jugés insuffisants, horaires contraignants. Une partie de la jeunesse aspire à davantage de sens, de flexibilité ou de meilleures conditions, quitte à refuser certains postes. Est-ce un excès d’exigence… ou une transformation des attentes vis-à-vis du travail ?
De l’autre côté, la conjoncture reste fragile. Avec une croissance attendue autour de 0,7 % en 2026, les entreprises hésitent à embaucher durablement. La fin progressive de certaines aides, notamment sur l’apprentissage, réduit aussi les incitations à recruter des jeunes. Quant aux aides sociales comme le RSA, elles amortissent le choc, mais ne résolvent pas les déséquilibres structurels.
Au fond, la France ne manque pas seulement d’emplois : elle manque d’adéquation entre formation, attentes et besoins économiques. Peut-être est-il temps de rappeler qu’il n’y a pas de “sot métier”, mais seulement de “sottes gens”. Il est grand temps d’engager une réforme structurelle du marché du travail, capable d’améliorer sa flexibilité. Assez des décennies de rigidité : des mesures comme les 35 heures ont fragilisé notre économie et continuent de la grignoter à petit feu.
Alors que les jeunes peinent à trouver un emploi et que le marché du travail montre ses faiblesses, la France fait face à un autre fléau : la corruption. Selon l’indice de perception de la corruption 2025 de Transparency International, la France est tombée à la 27ᵉ place mondiale avec un score de 66/100, son niveau le plus bas depuis des années. La corruption reste un phénomène difficile à mesurer précisément, mais certaines estimations avancent qu’elle pourrait coûter autour de 100 milliards d’euros par an à l’économie française. Un chiffre à prendre avec prudence, mais qui donne un ordre de grandeur du problème.
🔴 Chômage en hausse, jeunesse en détresse, corruption galopante
→ Défis majeurs pour l’économie française et risque de pression accrue sur le marché obligataire.
ÉTATS-UNIS
Une économie à deux vitesses
L’expression « économie en K » est réapparue récemment pour décrire une économie américaine où certains s’envolent… et d’autres tombent.
Concrètement, ce schéma signifie que les groupes à revenus élevés, détenteurs d’actifs financiers et immobiliers, profitent pleinement de la reprise (hausse des dépenses privées, marchés actions robustes), tandis que les ménages à revenus faibles ou moyens peinent à joindre les deux bouts, subissent l’inflation des logements et voient leurs salaires stagner.
En lisant cela, vous vous dites peut-être : « Oui, mais ce n’est pas seulement aux États-Unis. » Certainement. Mais les données américaines le confirment de manière formelle : les 10 % des ménages les plus riches représentent désormais près de la moitié de toutes les dépenses de consommation, alors qu’il y a 30 ans, cette part n’était qu’un peu plus d’un tiers. Pendant ce temps, les ménages à revenu moyen et faible voient leurs salaires stagner, respectivement +1,6 % et +0,9 % sur un an après impôts, et doivent composer avec l’inflation des biens essentiels.
Cette polarisation a des conséquences directes sur la cohésion sociale et les tensions politiques. Les frustrations croissantes des classes moyennes et populaires alimentent le débat sur les inégalités et renforcent les divisions entre électeurs urbains et ruraux, riches et pauvres. Par exemple, de nombreuses grandes villes américaines présentent des écarts de revenus très marqués entre quartiers riches et pauvres. À la Nouvelle-Orléans, les revenus des foyers les plus aisés peuvent être près de huit fois supérieurs à ceux des ménages les plus modestes, ce qui souligne l’ampleur du fossé économique local, un écart que Napoléon n’aurait sans doute pas imaginé en vendant la Louisiane.
En résumé, la reprise américaine profite aux plus aisés tout en renforçant l’inégalité et les tensions sociales, créant un terrain fertile pour des frictions politiques et économiques durables.
🟠 L’économie en K favorise la bourse et les riches, tout en accentuant volatilité et tensions sur obligations et immobilier
→ Valorisations élevées et risques accrus.
JAPON
Élection et dette, jusqu’où le système tiendra ?
L’issue des élections japonaises a donné un mandat fort à Sanae Takaichi, Première ministre, renouvelant la majorité du Liberal Democratic Party (LDP) et ouvrant la voie à une politique économique expansionniste, incluant la suspension temporaire de la taxe sur les produits alimentaires et des réductions d’impôts ciblées. Les marchés ont applaudi — le Nikkei a gagné près de 10 % en bourse — mais le Japon reste en proie à une vulnérabilité structurelle importante : il est l’un des pays les plus endettés au monde, avec une dette publique dépassant 230 % du PIB.
Pour financer certains de ces projets, Takaichi a évoqué la possibilité d’utiliser les 1,4 trillion de dollars de réserves de change du Japon, accumulées surtout en bons du Trésor américain, qui ont bénéficié de la faiblesse du yen et génèrent des revenus stables. Cette option est cependant controversée : ces réserves servent avant tout à stabiliser la monnaie en période de crise. Utiliser les réserves ne règle pas le problème structurel du déficit, c’est une solution temporaire à un déséquilibre permanent.
Parallèlement, le Japon fait face à une crise démographique profonde. La population continue de diminuer et vieillit rapidement, avec moins de 700 000 naissances en 2024, un niveau historiquement bas. Ce vieillissement accentue la pression sur le marché du travail, le système de retraites et les finances publiques, compliquant la mise en œuvre d’une relance budgétaire durable.
Avec une dette abyssale, une population vieillissante et une dépendance croissante aux réserves de change pour financer sa politique, le Japon réunit sur le papier tous les ingrédients pour devenir la prochaine bombe économique ou bulle mondiale.
À cela s’ajoutent un nationalisme retrouvé et un possible réarmement militaire, qui compliquent les relations avec Pékin et pourraient peser sur la stabilité économique du pays du Soleil-Levant.
🟠 Relance économique sous tension
→ Hausse du marché boursier japonais – Nikkei – de près de 10 %.
→ La monnaie japonaise (YEN) s’est appréciée par rapport au dollar américain d’environ 2,6 % depuis le début de l’anné.
CHINE
La Chine reste au centre de l’échiquier mondial et avance ses pions
La Chine franchit une nouvelle étape dans sa stratégie de rééquilibrage financier en demandant à ses banques de réduire leurs détentions de bons du Trésor américain, officiellement pour des raisons de volatilité et de concentration des risques. Bien que présentée comme une mesure technique, cette décision s’inscrit dans une tendance plus large : réduire l’exposition de Pékin aux actifs libellés en dollars et renforcer son autonomie financière.
Ce mouvement ravive les questions sur la dépendance des États-Unis au financement étranger, alors qu’une grande partie de leur dette est détenue par des investisseurs internationaux. Même si l’impact immédiat sur les marchés obligataires reste limité, et que la Chine réduit sa participation à la dette américaine depuis longtemps, le signal revêt un caractère stratégique. La question se pose : pourquoi maintenant ? Après avoir consolidé son pouvoir intérieur — notamment via la purge militaire qui a placé Xi Jinping au sommet de l’État sans dépendre d’aucune faction — la Chine semble viser le cœur du système financier afin de minimiser les risques de sanctions en cas d’intervention dans le détroit de Taïwan.
La stratégie de Pékin dépasse le seul domaine financier. Dans un contexte international marqué par la montée des tensions au Moyen-Orient et le déploiement récent d’un deuxième porte-avions américain, la Chine continue de soutenir Téhéran, en achetant son pétrole et en lui fournissant du matériel militaire. Par exemple, Pékin aurait fourni à l’Iran des radars avancés YLC-8B, capables de détecter des appareils furtifs tels que le F‑35.
Ainsi, la réduction des avoirs en dette américaine devient un levier pour la Chine afin de protéger ses intérêts économiques, sécuriser ses flux commerciaux et limiter son exposition au dollar. La rencontre prévue en avril entre Xi Jinping et Donald Trump sera très suivie : elle pourrait soit aboutir à un rééquilibrage négocié, soit confirmer la poursuite d’un découplage financier et stratégique assumé par Pékin.
🟠 Découplage sino-américain en vue
→ Volatilité accrue et réévaluation des flux financiers mondiaux.
Les autres Faits Marquants
🟢 US‑Afrique — Relance temporaire de l’accord commercial AGOA
→ Les États‑Unis réactivent l’accord avec une trentaine de pays africains, droits de douane éliminés sur la quasi-totalité des biens exportés.
▲ Stimulus pour les exportations agricoles et manufacturières africaines. Un accord permanent reste nécessaire pour la stabilité à long terme du continent.
🟢Chine‑Afrique — Suppression totale des droits de douane dès mai 2026
→ Pékin instaurera un régime de « zéro tarif » pour les 53 pays africains disposant de relations diplomatiques avec la Chine, facilitant l’accès au marché chinois.
▲ Opportunité pour les exportations africaines et accélération des échanges (348 milliards $ en 2025). Le défi reste de réduire le déficit commercial de l’Afrique face aux exportations chinoises.
🟠 Chine‑UE — Droits de douane sur les produits laitiers
→ Pékin impose jusqu’à 11,7 % sur les laits européens pour protéger ses filières locales.
⚠️ Pression accrue sur les exportateurs de l’UE. La récente recommandation du Haut‑Commissariat à la stratégie, préconisant des taxes de 30 % sur les produits chinois pour protéger les industries européennes, risque d’aggraver des échanges déjà fragiles entre les deux blocs.
🟢 BCE — Discussion à propos d’un filet de sécurité pour attirer de nouveaux alliés
→ Plan visant à renforcer l’euro et attirer des partenaires financiers supplémentaires. En témoigne l’intérêt récent de l’Afrique du Sud pour accéder à ces lignes repos en euros.
▲ Potentiel impact haussier sur la confiance et la stabilité monétaire.
🔴 Panama — Canal stratégique sous tension
→ Rivalité USA‑Chine après le retrait de la concession à CK Hutchison. Pékin menace de poursuites contre Maersk et évoque un traité bilatéral avec Panama pour faire valoir ses droits.
⚠️ Risques pour la logistique mondiale, les flux commerciaux et possibles sanctions contre Maersk.
Le Visuel Propice – Déficits publics élevés et dette des pays du G7 sous tension
L’info insolite
📅 Calendrier Géoéconomique
📊 Performance des actifs depuis le début de l’année
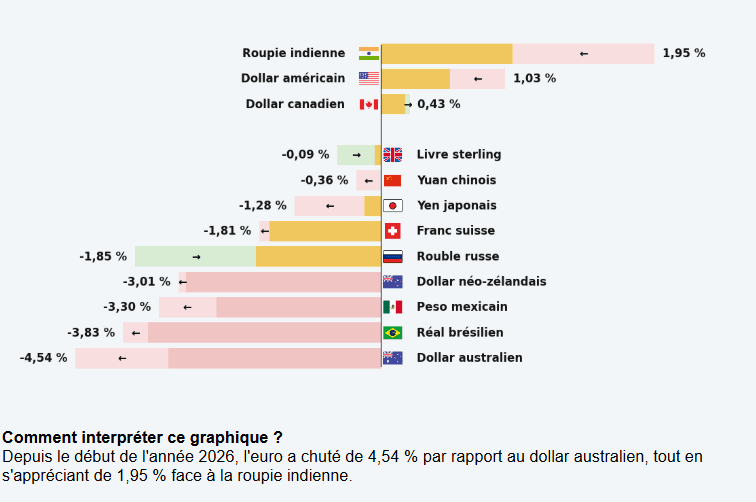
DEVISES
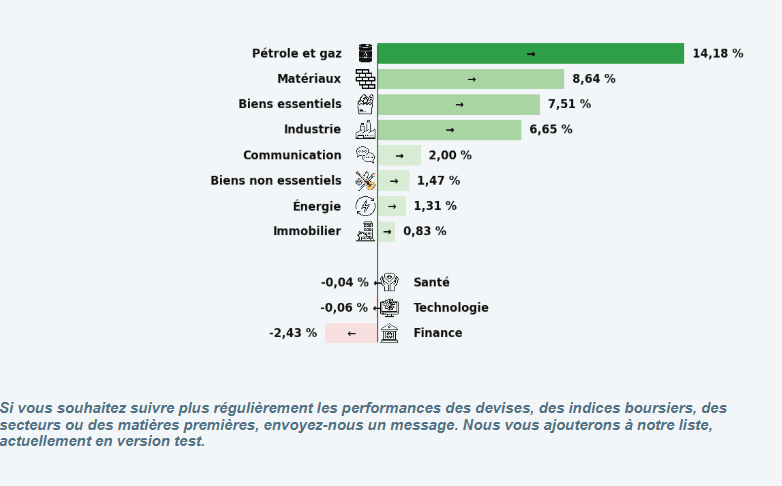
Secteurs Américains
À garder en tête pour vos finances
🟢 Rising Stone s’introduit en Bourse à Paris pour financer son expansion dans l’immobilier de luxe, avec un objectif de tripler son chiffre d’affaires d’ici 2028
→Introduction en Bourse de Rising Stone du 5 au 17 février 2026 (offre à prix ouvert), avec placement global jusqu’au 18 février à midi CET.
🟢 Franklin Templeton lance un ETF actions US à gestion active, coté en Europe et conforme aux standards SFDR Art 8
→ Accès structuré et diversifié aux actions américaines pour investisseurs européens.
🟢 Invesco lance le Nasdaq‑100 Income Advantage UCITS ETF, un ETF actions US à revenu actif, coté en Europe
→ Exposition aux actions technologiques américaines avec génération de revenu.
Matrice économique
📩 Pour recevoir notre newsletter, cliquez ici.


