

Consultez la newsletter complète dans son format original ici.
Les marchés montent comme si rien ne s’était passé…
…et pourtant, le risque ne semble pas totalement derrière nous
Bon matin à tous !
Les marchés financiers, fidèles à eux-mêmes, ont déjà effacé l’intégralité de la baisse liée aux tensions avec l’Iran — mémoire courte, nerfs solides… ou simple excès de confiance, chacun jugera.
Comme toujours, on commencera par un tour d’horizon de l’actualité française. Ensuite, cap sur le Moyen-Orient avec un focus sur le détroit d’Ormuz — ce point de passage stratégique que tout le monde surveille.
On traversera ensuite l’Atlantique pour s’arrêter sur le choc climatique aux États-Unis, qui commence déjà à se faire sentir dans les prix de certains produits alimentaires. Oui, même l’inflation devient météo-dépendante.
Côté Europe, la Russie vient de perdre un relais important en Europe centrale — un signal supplémentaire dans un paysage géopolitique qui continue de se fragmenter, morceau par morceau.
L’image de la quinzaine mettra en lumière le thermomètre de la confiance des consommateurs américains.
Nous reviendrons également sur un moment important du calendrier géoéconomique : la rencontre attendue entre Donald Trump et Xi Jinping. Beaucoup d’attentes… mais reste à voir ce qu’il en sortira réellement.
La matrice économique, elle, continue de dessiner une économie américaine résiliente… mais avec une inflation qui refuse obstinément de rentrer dans le rang.
Et pour finir, un détour par les marchés avec l’arrivée d’un nouvel ETF exposé aux pays émergents — en excluant la Chine. Une piste potentiellement intéressante pour diversifier les portefeuilles.
Bonne lecture !
Alix et Rafael
Sommaire
- 🧾 Newsletter Marchés & Macro – Actualités de la Quinzaine
- 🖼️ Le Visuel Propice – Indice de confiance Michigan au plus bas depuis 1980
- 🐻 L’actu insolite
- 📅 Calendrier géoéconomique
- 📊 Performance des actifs depuis le début de l’année
- 💡 À garder en tête pour vos finances
- 🧮 Matrice économique
🧾 Actualités de la Quinzaine
Notre Sélection & Décryptage
Les marchés financiers ont effacé en quelques séances l’intégralité de la baisse liée aux tensions avec l’Iran. Mémoire courte, nerfs solides… ou excès de confiance ? Le risque, lui, ne semble pas totalement derrière nous. Tour d’horizon de l’actualité macro et géopolitique de la quinzaine.
FRANCE
France : entre résilience apparente et fragilités structurelles
Débutons par une nouvelle plutôt rassurante et sans grande surprise : Moody’s n’a pas dégradé la note de la France. Dans la continuité, quelques jours plus tard, le pays a même légèrement surpassé les prévisions du FMI en matière de déficit pour 2026 (4,9 % contre 5,8 % attendu), signe d’une trajectoire budgétaire mieux maîtrisée.
Pour autant, cet alignement de signaux positifs ne doit pas masquer une réalité plus contrastée. La situation reste tendue, d’autant que le ministre des Comptes publics a récemment revu à la baisse la croissance attendue pour 2026 (1 % avant la guerre 0,9 % maintenant).
Dans ce contexte, derrière une apparente stabilité macroéconomique, certaines fragilités structurelles se confirment progressivement.
En premier lieu, la situation des entreprises françaises se détériore, constituant aujourd’hui l’un des principaux points de vigilance.
Cette dégradation se traduit concrètement par plusieurs indicateurs :
• Plus de 71 000 défaillances d’entreprise sur 12 mois glissants, un niveau record
• Près de 19 000 procédures de liquidation judiciaire au T1 2026 (+6,4 % sur un an)
• Plus de 75 000 emplois menacés, un plus haut depuis 2009
Cette dynamique s’explique par un environnement toujours contraint : le coût du financement reste élevé, la demande demeure hésitante et les marges des entreprises sont sous pression.
Plus finement, les fragilités se concentrent sur certains segments. Les PME et les jeunes entreprises apparaissent particulièrement exposées, tandis que les microentreprises concentrent l’essentiel des défaillances. Par ailleurs, plusieurs secteurs montrent des signes clairs de dégradation, notamment les services, les transports et surtout l’agriculture, qui enregistre la plus forte hausse.
🔴 Vulnérabilité des secteurs agricole et des transports
→ Ces secteurs sont fortement dépendants des prix des matières premières et de l’énergie, avec un risque accru de défaillances en cas de prolongation, voire d’aggravation, des tensions sur les coûts.
IRAN
Iran : cessez-le-feu, blocus naval et détroit d’Ormuz sous tension
Alors que Donald Trump continue ses publications sur les réseaux sociaux, ce conflit met en évidence certaines limites de la puissance américaine. Sans entrer ici dans le bilan militaire ni dans le détail des pertes de chaque belligérant, il apparaît que la guerre asymétrique a joué un rôle déterminant, et que certains analystes à Washington auraient sous-estimé la résilience de l’appareil militaire iranien.
Il est rapidement apparu que, même en ciblant les centres de commandement et les hauts responsables, le régime ne s’effondrait pas. Son allié libanais, le Hezbollah, s’est également révélé plus résistant que prévu.
Il reste à déterminer si ces opérations ont durablement affaibli le régime pour le forcer à faire des concessions. À l’inverse, elles pourraient conduire à un statu quo prolongé, avec une prime de risque persistante dans la région.
C’est dans ce contexte que la stratégie américaine a évolué vers des leviers plus directs. Aux pressions diplomatiques et aux sanctions s’est ajouté un blocus naval des ports iraniens, visant à asphyxier économiquement le régime. En réponse, Téhéran a annoncé la réouverture du détroit d’Ormuz dans le cadre du cessez-le-feu — un geste à la fois symbolique et tactique. En réalité, l’Iran impose un contrôle strict : seuls les navires commerciaux sont autorisés, sur des routes définies et avec l’accord préalable des Gardiens de la révolution. Le passage reste conditionné au respect du cessez-le-feu, notamment au Liban, et demeure fragile, avec des flux encore limités et un trafic sous étroite surveillance. Cette tension s’est matérialisée dès le samedi 18 avril, lorsque plusieurs navires commerciaux tentant de franchir le détroit ont essuyé des tirs, confirmant le basculement vers un contrôle coercitif du trafic maritime par l’Iran et ravivant le risque d’un choc sur les flux énergétiques mondiaux.
Sur le plan économique, les conséquences se font déjà sentir. Selon
l’Agence internationale de l’énergie, « c’est le choc d’offre pétrolière le plus grave de l’Histoire », et le monde pourrait consommer moins de pétrole en 2026 en raison de la guerre au Moyen-Orient.
D’un point de vue stratégique, il est encore trop tôt pour conclure à un succès clair des États-Unis. Au contraire, ce conflit pourrait illustrer les limites de leur capacité d’influence directe dans une guerre asymétrique prolongée. Dans ce contexte, les impacts économiques observés — tensions sur l’énergie, inflation importée et déséquilibres sur les chaînes d’approvisionnement — ont probablement mis en lumière certaines fragilités du bloc occidental. Le temps dira si cette séquence aura renforcé, ou au contraire fragilisé, leur position géopolitique globale.
🟢 Les marchés financiers à des niveaux élevés
→ Les marchés ont très rapidement effacé la baisse, rappelant qu’un scénario “apocalyptique” n’est jamais pleinement intégré dans les prix (sinon les prix seraient proches de zéro), les investisseurs privilégiant des scénarios intermédiaires.
ÉTATS-UNIS
États-Unis : choc climatique et inflation alimentaire structurelle
La sécheresse qui frappe les États-Unis n’est pas qu’un problème agricole : elle se traduit déjà par des hausses de prix concrètes pour les consommateurs américains, et en signal d’alarme pour les marchés financiers.
Selon la NOAA, 60 % des États-Unis étaient en situation de sécheresse au début de la saison de plantation, pesant directement sur les cultures stratégiques — blé, riz, sucre, arachides — tandis que la fonte accélérée du manteau neigeux impose des restrictions d’irrigation croissantes dans l’Ouest.
Les conséquences les plus visibles pour le consommateur se jouent au rayon viande. Le cheptel bovin atteint son niveau le plus bas depuis 1951, à 86,2 millions de têtes — résultat de huit années consécutives de sécheresse qui ont progressivement laminé les éleveurs. Le prix du bœuf haché a bondi de 12 % en un an pour atteindre 6,70 dollars la livre en mars 2026, un record absolu depuis 1984. Et la situation ne se résoudra pas rapidement : toute reconstitution du cheptel ne pourra se répercuter sur les étals qu’à partir de 2028 au plus tôt — la pénurie est structurellement installée pour plusieurs années.
La sécheresse aggrave par ailleurs des tensions déjà vives sur les intrants agricoles — énergie, engrais, transport — créant un effet ciseau qui comprime les marges des producteurs tout en poussant les prix à la hausse pour le consommateur final.
🟠 Attention au choc climatique
→ Même en cas de désescalade au Moyen-Orient, ce choc climatique produira une inflation tenace. Dans une économie mondiale fragmentée, chaque aléa météo — sécheresse, gel ou inondation — est amplifié.
→ Le climat s’impose désormais comme un déterminant structurel de l’inflation, au même titre que la géopolitique.
RUSSIE
Russie : perte d’influence en Europe et bascule vers la Chine
Alors qu’Orbán a perdu le pouvoir en Hongrie, la Russie voit disparaître l’un de ses derniers relais en Europe centrale, tandis que Kiev s’apprête à bénéficier d’un prêt de 90 milliards d’euros de l’Union européenne.
Sur le plan macroéconomique, Moscou a vu ses revenus pétroliers fortement progresser en mars, portés par la crise au Moyen-Orient. Mais le pays fait désormais face à une pénurie de main-d’œuvre structurelle, comme l’a alerté la présidente de la Banque centrale russe. La guerre pèse durablement sur le marché du travail, et la Russie devra probablement recourir de plus en plus à l’immigration pour compenser ce déficit.
Sur le plan commercial, la récente visite de Sergueï Lavrov en Chine, conjuguée aux derniers chiffres sur les exportations de voitures et de soja, confirme un rapprochement économique croissant avec Pékin. En parallèle, les nombreux déplacements de l’émissaire russe Kirill Dmitriev aux États-Unis témoignent de la volonté russe de maintenir un canal de négociation avec Washington, malgré des tensions persistantes.
Ce double mouvement — vers Pékin d’un côté, vers Washington de l’autre — illustre une Russie moins isolée qu’on ne le pense. Certains analystes la décrivent comme un “junior partner” de la Chine, voire anticipent une dépendance accrue à Pékin. D’autres évoquent des recompositions autour d’un “Nord global”. La réalité est plus pragmatique. Elle tient à une logique de diversification économique et commerciale.
Dans ce jeu à trois, la formule attribuée au tsar Alexandre III (1881-1894) résonne encore : « La Russie n’a que deux alliés : son armée et sa flotte ».
🔴 Le manque de main d’œuvre va peser sur la croissance russe
→ La guerre et les pertes humaines commencent à peser structurellement sur la croissance, en limitant la production industrielle et la capacité d’absorption des chocs économiques. Néanmoins, l’idée d’un effondrement économique rapide, souvent évoquée en Occident, reste à ce stade relativement éloignée des trajectoires observées.
Les autres Faits Marquants
→ L’administration Trump a réuni les grands banques américaines (Bank of America, Citi, Goldman Sachs, Morgan Stanley, Wells Fargo) pour les sensibiliser aux risques du modèle IA “Mythos”, capable d’identifier des failles critiques dans les systèmes bancaires.
⚠️ Risque de cyberattaque systémique : blocage potentiel des systèmes de paiement, de crédit et de liquidité en cas d’exploitation malveillante.
🟢 Chine / Hong Kong — Offensive stablecoins sous licence bancaire
→ Hong Kong délivre ses premières licences de stable-coins à HSBC et à la coentreprise de Standard Chartered, marquant une intégration directe des banques dans l’émission d’actifs numériques régulés.
⚠️ Accélération de la compétition financière entre Asie, Europe et États-Unis sur la tokenisation des dépôts et des paiements.
🟢 BRICS — Le Pakistan tente une percée malgré le blocage indien
→ Islamabad, la capitale du Pakistan, réaffirme son objectif d’adhésion aux BRICS avec le soutien de la Russie et de la Chine, malgré le veto de facto de l’Inde et la rupture totale des relations bilatérales depuis 2025.
⚠️ Risque de fragmentation géopolitique accrue en Asie du Sud et blocage durable des flux commerciaux régionaux.
🔴 Europe / Défense — L’Italie suspend partiellement sa coopération avec Israël
→ Le gouvernement italien met en pause le renouvellement automatique de l’accord de défense avec Israël, dans un contexte de tensions liées au conflit au Liban.
⚠️ Impact potentiel sur les contrats d’armement européens et sur les chaînes industrielles de défense en forte expansion depuis le début du conflit.
🟠 Zone euro — BCE : durcissement monétaire en perspective
→ Plusieurs membres de la BCE évoquent désormais la possibilité de deux hausses de taux en 2026, confirmant un virage plus restrictif face aux pressions inflationnistes persistantes.
⚠️ Risque de conditions financières plus restrictives plus longtemps, pesant sur le crédit, l’immobilier et la valorisation des actifs risqués en Europe.
Le Visuel Propice – Indice de confiance Michigan au plus bas depuis 1980
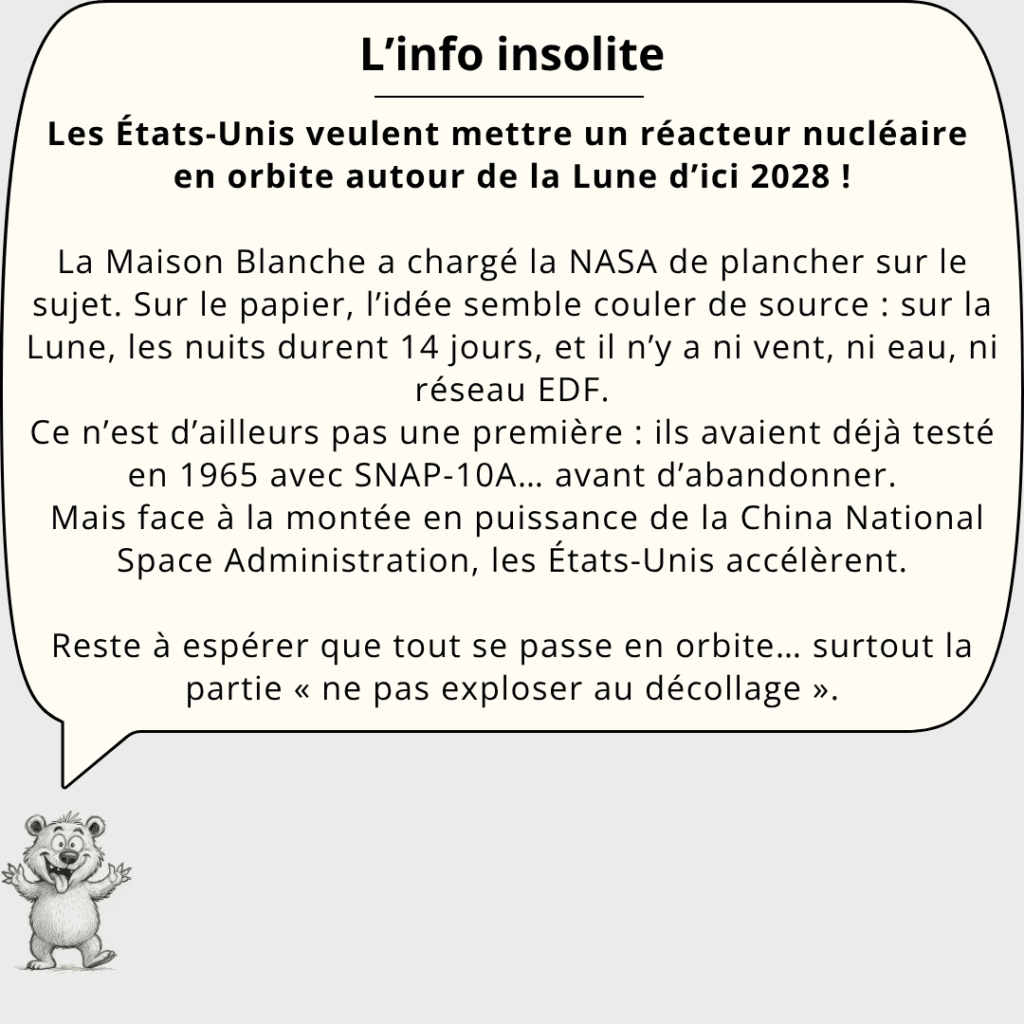
L’info insolite
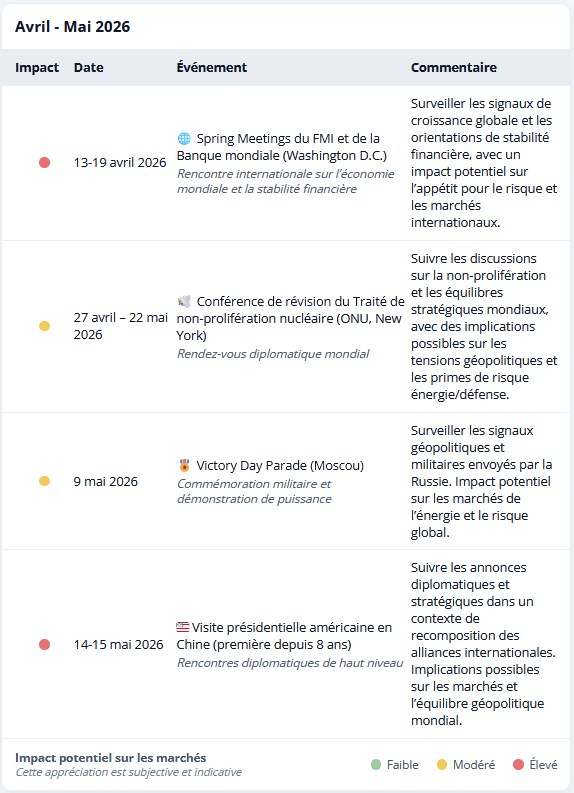
📅 Calendrier Géoéconomique
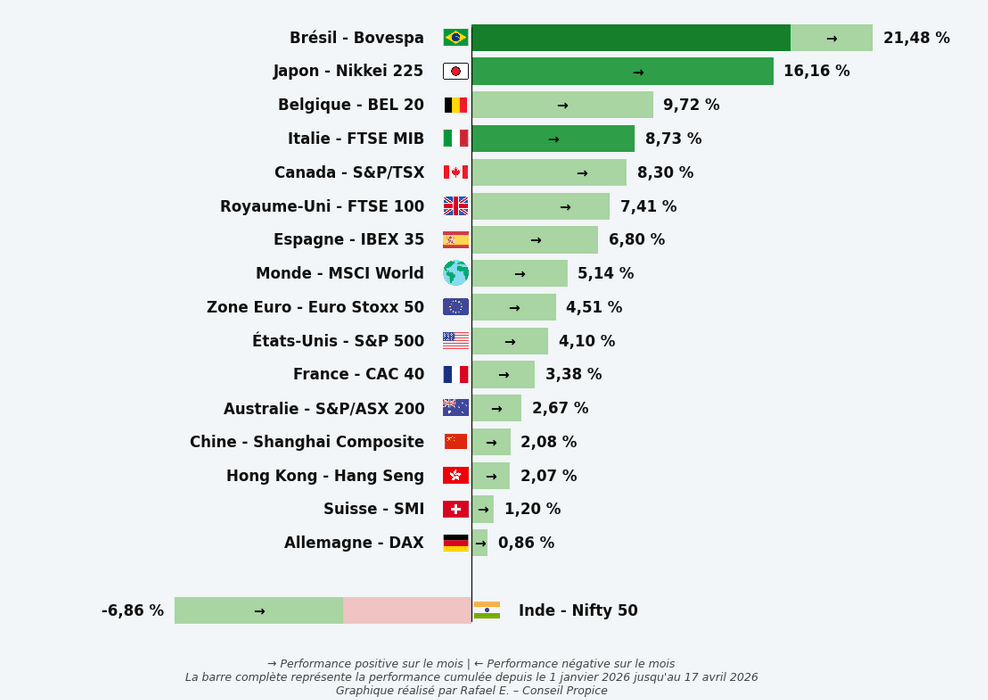
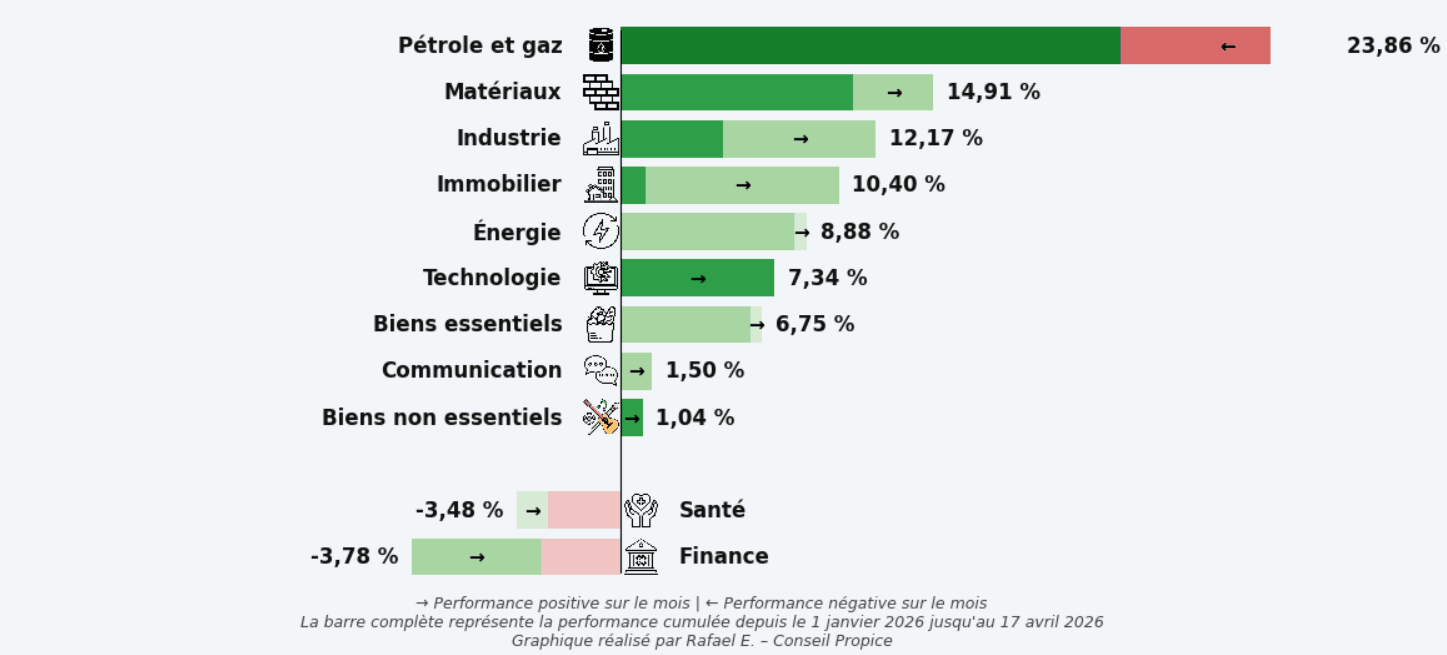
📊 Performance des actifs depuis le début de l’année
Indices boursiers
Secteurs
À garder en tête pour vos finances
📊 WisdomTree True Emerging Markets UCITS ETF (WEM)
→ WisdomTree lance un nouvel ETF qui vise une exposition aux véritables marchés émergents, en excluant volontairement la Chine, la Corée du Sud et Taïwan, souvent dominants dans les indices classiques.
→ Cet ETF repose sur un indice propriétaire filtrant les pays selon des critères macroéconomiques (PIB par habitant, croissance, notation souveraine, développement humain, accessibilité des marchés).
→ Il offre une exposition à des économies comme l’Inde, le Brésil, le Mexique, l’Indonésie, l’Afrique du Sud, le Vietnam ou encore l’Arabie saoudite.
→ TER (Frais) : 0,25%
→ Coté sur Euronext Paris, Xetra, Borsa Italiana et SIX Swiss Exchange.
🧾 Ouverture de la campagne de l’impôt sur le revenu 2026 (France)
→ La campagne de télédéclaration des revenus 2025 (et de l’IFI 2026) est ouverte depuis le 9 avril 2026, avec une clôture fixée au 19 mai ou au 4 juin 2026 selon le mode de déclaration.
⚠️ N’oubliez pas de déclarer vos comptes à l’étranger.
Matrice économique
📩 Pour recevoir notre newsletter, cliquez ici.


