

Consultez la newsletter complète dans son format original ici.
📸 L’Image de la Quinzaine
Admirez-les aujourd’hui, avant qu’ils ne disparaissent, comme nous, sous la canicule.
Pour commencer
Bon après-midi !
Après une petite pause pour le mois de juin (la canicule nous a complètement mis hors service), voici le retour de la newsletter ! Et avec elle, un tour d’horizon des principaux événements de la quinzaine.
Les marchés ont été secoués par un krach historique en Corée du Sud, tandis que la concentration des indices atteint des niveaux rarement observés. Au Moyen-Orient comme en Ukraine, les tensions continuent d’alimenter la prime de risque, poussant banques centrales et fonds souverains à adapter progressivement leurs stratégies.
Le ralentissement des créations d’emplois aux États-Unis conforte peu à peu l’idée que la Fed pourrait assouplir sa politique monétaire. Dans la zone euro, la désinflation est bel et bien en cours, mais elle reste fragile face à des chocs climatiques (canicules, El Niño) qui tendent ponctuellement les prix de l’énergie et de l’alimentation.
Côté calendrier géoéconomique, deux échéances à surveiller en juillet : le sommet de l’OTAN et l’expiration des tarifs douaniers. Nous reviendrons également sur le report de l’introduction en Bourse de KNDS, symbole des interrogations qui émergent dans le secteur de la défense.
Enfin, un détour par la France, où l’intérêt pour la Bourse progresse… mais où la culture financière reste encore largement en retrait.
Bonne lecture !
Alix et Rafael
Sommaire
🧾 Actualités de la Quinzaine
Notre Sélection & Décryptage
Dans cette édition de juillet 2026 : la Cour des comptes alerte sur le déficit public français, le krach du KOSPI relance le débat sur les ETF à levier, la désescalade entre l’Iran, Israël et les États-Unis laisse subsister une prime de risque sur le pétrole, et la guerre d’attrition entre la Russie et l’Ukraine s’intensifie. Décryptage géoéconomique et conséquences pour les marchés financiers.
Code couleur des encadrés : 🔴 risque élevé · 🟠 vigilance · 🟢 tendance favorable ou structurelle.
FRANCE
Déficit public : la Cour des comptes alerte sur la trajectoire budgétaire française
📌 5,4 % du PIB : déficit public attendu en 2025 (contre 5,8 % en 2024)
📌 ≈ 23 Md€ de hausses d’impôts et de cotisations derrière cette amélioration
📌 3 % : le seuil de déficit que la France n’a pas de plan crédible pour atteindre
La Cour des comptes est claire : tous les voyants sont au rouge. En 2025, le déficit public devrait atteindre 5,4 % du PIB, contre 5,8 % en 2024. Sauf que cette petite amélioration repose uniquement sur une hausse des impôts et cotisations (environ 23 milliards d’euros), et pas sur une vraie réduction des dépenses. Mais rassurons-nous, notre ministre de l’Économie a déjà tranché : « Nous souhaitons déposer un budget dans lequel il n’y aura pas de hausse d’impôts. » Une promesse qui, comme souvent en politique budgétaire, laisse surtout au marché le soin d’interpréter la définition du mot hausse.
Dans son rapport, la Cour des comptes explique que la France ne règle pas son problème de fond : elle ne fait que changer la manière de le financer. Les dépenses continuent d’augmenter, et les économies structurelles ne suffisent pas à remettre les finances publiques sur les rails. La Cour des comptes insiste : les efforts annoncés doivent vraiment être mis en œuvre pour tenir les engagements des années à venir.
Côté marchés, pour l’instant, ça tient. La France emprunte sans trop de difficultés. Mais la Cour des comptes met en garde : si on repousse encore les réformes, la crédibilité budgétaire risque de s’éroder petit à petit. Aujourd’hui, la France est la seule grande économie de la zone euro à ne pas avoir de plan crédible pour repasser sous les 3 % de déficit. Si rien ne change vraiment, ça pourrait finir par peser sur la confiance des investisseurs.
🔴 Dépendance accrue à la fiscalité
→ Érosion de la crédibilité budgétaire : les déficits persistants et l’absence de réformes réduisent progressivement la confiance des marchés dans la trajectoire des finances publiques françaises.
→ Risque sur les OAT : en cas de dégradation économique, les investisseurs pourraient exiger des taux plus élevés pour prêter à la France, renchérissant le coût de sa dette.
CORÉE DU SUD
Krach du KOSPI : la Corée du Sud relance le débat sur les ETF à levier
📌 ≈ −10 % pour le KOSPI en une seule séance, le 23 juin
📌 20 minutes de coupe-circuit, toutes transactions suspendues
📌 Plus de 50 % de la capitalisation de l’indice portée par Samsung Electronics et SK Hynix
La récente correction du KOSPI constitue un avertissement pour les marchés mondiaux. Le 23 juin, l’indice sud-coréen a chuté de près de 10 % en une seule séance, déclenchant un coupe-circuit de 20 minutes (c’est-à-dire un arrêt de toutes les transactions financières sur cette période). La baisse s’est concentrée sur les deux poids lourds de l’indice, Samsung Electronics et SK Hynix, qui représentent à eux seuls plus de la moitié de la capitalisation du KOSPI. Quelques jours plus tard, une nouvelle vague de ventes a prolongé la pression, faisant repasser l’indice sous le seuil des 8 000 points et entraînant de nouveaux épisodes de suspension temporaire des échanges.
L’un des facteurs avancés, en plus du cycle IA et des phénomènes de FOMO, est le développement récent des ETF à effet de levier sur actions individuelles. Ces produits, autorisés il y a seulement quelques semaines par le Financial Supervisory Service (FSS), permettent aux investisseurs particuliers de prendre des positions fortement amplifiées sur une seule société. Lors d’une baisse brutale, leurs mécanismes de rééquilibrage quotidiens obligent les émetteurs à ajuster leurs positions, ce qui peut accentuer les mouvements de marché et amplifier les ventes.
Face à cette volatilité, le FSS a reconnu avoir approuvé ces ETF trop rapidement et a annoncé réfléchir à un renforcement du cadre réglementaire. Si ces produits n’expliquent pas à eux seuls le krach, ils ont vraisemblablement contribué à en amplifier les effets dans un marché déjà très concentré et dominé par les valeurs technologiques.
Au-delà du cas coréen, cet épisode rappelle qu’un marché fortement concentré sur quelques mégacapitalisations, combiné à un recours croissant au levier et à une forte participation des investisseurs particuliers, peut rapidement entrer dans une spirale de ventes forcées. Un risque qui mérite désormais d’être surveillé sur d’autres grandes places financières.
🔴 IPO de SK Hynix
→ L’introduction au Nasdaq de SK Hynix est scrutée comme un test pour le secteur des semi-conducteurs, dans un contexte déjà fragilisé par le krach coréen et une forte concentration des indices technologiques.
IRAN – USA – ISRAËL
Désescalade géopolitique, mais la prime de risque persiste sur le pétrole
📌 Plus de 120 $ : le pic ponctuel du Brent pendant le choc initial
📌 Moins de 75 $ après l’apaisement autour du détroit d’Ormuz
📌 60 $ le baril d’ici la fin de l’année, selon Citigroup
La séquence militaire entre l’Iran, Israël et les États-Unis semble entrer dans une phase de désescalade, avec l’émergence d’un accord préliminaire entre Washington et Téhéran. Les négociations devraient reprendre après la fin des obsèques de l’ancien Guide suprême iranien.
Le choc initial a fortement perturbé les marchés de l’énergie : le Brent a dépassé ponctuellement 120 $ avant de retomber sous 75 $ avec l’apaisement des tensions autour du détroit d’Ormuz. Selon Citigroup, les prix pourraient même reculer jusqu’à 60 $ le baril d’ici la fin de l’année.
Au-delà de son impact énergétique, cette crise a mis en lumière les limites des capacités militaires conventionnelles. Malgré des frappes de grande ampleur et des pertes matérielles importantes des deux côtés, Israël et les États-Unis n’ont jamais réussi à établir une supériorité aérienne durable sur l’ensemble du territoire iranien. Téhéran, qui a largement adapté sa doctrine militaire en observant la guerre en Ukraine, a misé sur la dispersion de ses infrastructures, la décentralisation de ses moyens et une défense multicouche, compliquant considérablement les opérations adverses.
Cette séquence a été analysée avec attention par les grandes puissances, notamment la Chine, qui pourrait en tirer des enseignements dans l’hypothèse d’un futur scénario autour de Taïwan. Elle confirme également une évolution profonde des conflits modernes : la montée en puissance des drones, la dispersion des moyens militaires et la résilience des infrastructures deviennent des éléments centraux des guerres de haute intensité.
Sur le plan énergétique, la normalisation sera progressive. Le détroit d’Ormuz est toujours considéré comme une zone de guerre par le transport maritime.
🟠 Désescalade déjà partiellement intégrée dans les prix
→ Une prime de risque persistante demeure sur le pétrole Brent, reflet d’un environnement géopolitique toujours incertain.
→ Le marché reste très sensible à toute reprise des tensions ou à une dégradation des conditions de sécurité dans cette zone essentielle pour le transport maritime international.
→ Nous suivrons également avec attention la possibilité de l’instauration d’un péage sur le détroit d’Ormuz, ce qui constituerait un précédent géopolitique majeur.
UKRAINE – RUSSIE
« Opération 40 jours » : la guerre d’attrition s’intensifie entre la Russie et l’Ukraine
📌 40 jours : la séquence d’opérations annoncée côté ukrainien
📌 Raffineries, carburant, logistique : les cibles prioritaires des deux camps
📌 Tchernihiv : la région évoquée pour une possible extension du front au nord
La séquence dite de « l’opération 40 jours », annoncée côté ukrainien, confirme l’enracinement d’une guerre d’attrition entre la Russie et l’Ukraine. Le conflit n’est plus structuré autour de la conquête territoriale rapide, mais d’une logique d’usure des capacités économiques, logistiques et énergétiques.
La dynamique actuelle repose sur une intensification symétrique des frappes sur les infrastructures critiques. L’Ukraine cible en priorité les raffineries, le complexe militaro-industriel russe, mais aussi les infrastructures logistiques en Crimée. Objectif : fragiliser à la fois la capacité de financement, de production militaire et de distribution interne. En réponse, la Russie accentue ses frappes sur les stations-service, dépôts de carburant et infrastructures logistiques ukrainiennes, cherchant à désorganiser la chaîne d’approvisionnement adverse.
Par ailleurs, plusieurs sources militaires évoquent une possible intensification vers le nord du front, notamment en direction de la région de Tchernihiv depuis le territoire russe. Objectif : élargir les axes de pression et disperser les forces ukrainiennes.
Sur le plan diplomatique, aucune dynamique crédible de négociation à court terme. Des émissaires américains sont attendus à Kiev et Moscou, mais les marges de compromis restent faibles. Les positions restent figées, notamment sur le Donbass, toujours revendiqué comme condition centrale par Moscou. En attendant, la propagande fait rage et les chiffres avancés des deux côtés laissent perplexe, notamment lorsqu’on observe le nombre de prisonniers de guerre ou de corps échangés entre les deux camps.
🔴 Intensification ciblée sur les infrastructures critiques et risque d’escalade
- Les États-Unis avertissent la Pologne que la Russie préparerait une provocation contre l’OTAN.
- Le Parlement finlandais approuve la levée de l’interdiction totale des armes nucléaires.
- La Russie poursuit son découplage avec l’Europe en fermant ses dernières frontières ferroviaires avec la Finlande et les États baltes.
- La prime de risque géopolitique demeure élevée, tandis que le marché semble sous-estimer l’accumulation des tensions. Les lignes rouges, de part et d’autre, apparaissent de plus en plus fragilisées, rapprochant progressivement le scénario du pire.
Les autres Faits Marquants
🔴 Chine–Japon : la bataille des technologies stratégiques s’intensifie
→ La Chine étend ses restrictions à l’exportation à 20 entités japonaises actives dans les drones, le nucléaire civil et la défense, renforçant l’utilisation du commerce comme levier géopolitique.
🏭 Risque de fragmentation des chaînes d’approvisionnement et accélération de la souveraineté industrielle en Asie.
🟠 Apple — Pénurie de puces mémoire et diversification des fournisseurs
→ Apple serait en discussions avec des fabricants chinois de puces mémoire (ChangXin Memory Technologies et Yangtze Memory Technologies Co.), malgré leur présence sur des listes de surveillance américaines, afin de sécuriser ses approvisionnements dans un contexte de pénurie mondiale.
💾 La forte demande liée à l’IA et les limites de production pourraient maintenir une pression sur les coûts et, à terme, sur les prix des produits électroniques.
🟠 Course à l’espace — Amazon Leo veut bousculer Starlink
→ Amazon Leo (ex-Project Kuiper) a franchi les 396 satellites en orbite et vise un lancement commercial mi-2026, malgré l’explosion de New Glenn (Blue Origin) et l’immobilisation de Vulcan (ULA), deux lanceurs clés partageant le même moteur défaillant.
→ L’écart reste colossal face à Starlink (plus de 10 000 satellites), mais la cadence promise par Amazon (plus de 40 satellites par tir) pourrait resserrer la concurrence à partir de 2027-2028.
🔭 À ce rythme, les amateurs d’étoiles devront bientôt se contenter d’admirer… les satellites.
🟠 Fonds souverains — Recomposition stratégique des allocations globales
→ Les fonds souverains et banques centrales (≈ 29 000 Md$) accélèrent la diversification vers les actifs réels (énergie, infrastructures, or) dans un contexte de fragmentation géopolitique et d’inflation plus volatile.
→ En parallèle, la montée des inquiétudes sur la dette américaine et le rôle du dollar pousse à une réduction progressive de l’exposition au risque USD, sans remise en cause brutale du statut de monnaie de réserve.
🟠 Chine — La banque centrale défend le yuan
→ La PBoC, banque centrale chinoise, a relevé son taux pivot (fixing) USD/CNY à son plus haut niveau depuis plus de deux ans, dans le sillage d’un dollar affaibli par un rapport sur l’emploi américain décevant.
💱 Le yuan enregistre sa première hausse hebdomadaire en trois semaines.
🖼️ Le Visuel Propice – MSCI World équipondéré ou classique : quel impact sur votre portefeuille ?
La répartition géographique et sectorielle du MSCI World dépend de la méthode de construction de l’indice. Pondéré par la capitalisation boursière, il concentre mécaniquement le portefeuille sur les géants technologiques américains. En version équipondérée, chaque action pèse le même poids, ce qui rééquilibre l’exposition entre régions et secteurs.
🇺🇸 Poids des États-Unis
MSCI World classique : environ 70 à 75 %
MSCI World équipondéré : environ 40 à 45 %
Concentration sur les leaders mondiaux ou diversification plus homogène ? Et que nous apprend le krach du KOSPI sur les indices trop concentrés ? On décrypte tout dans l’article complet.
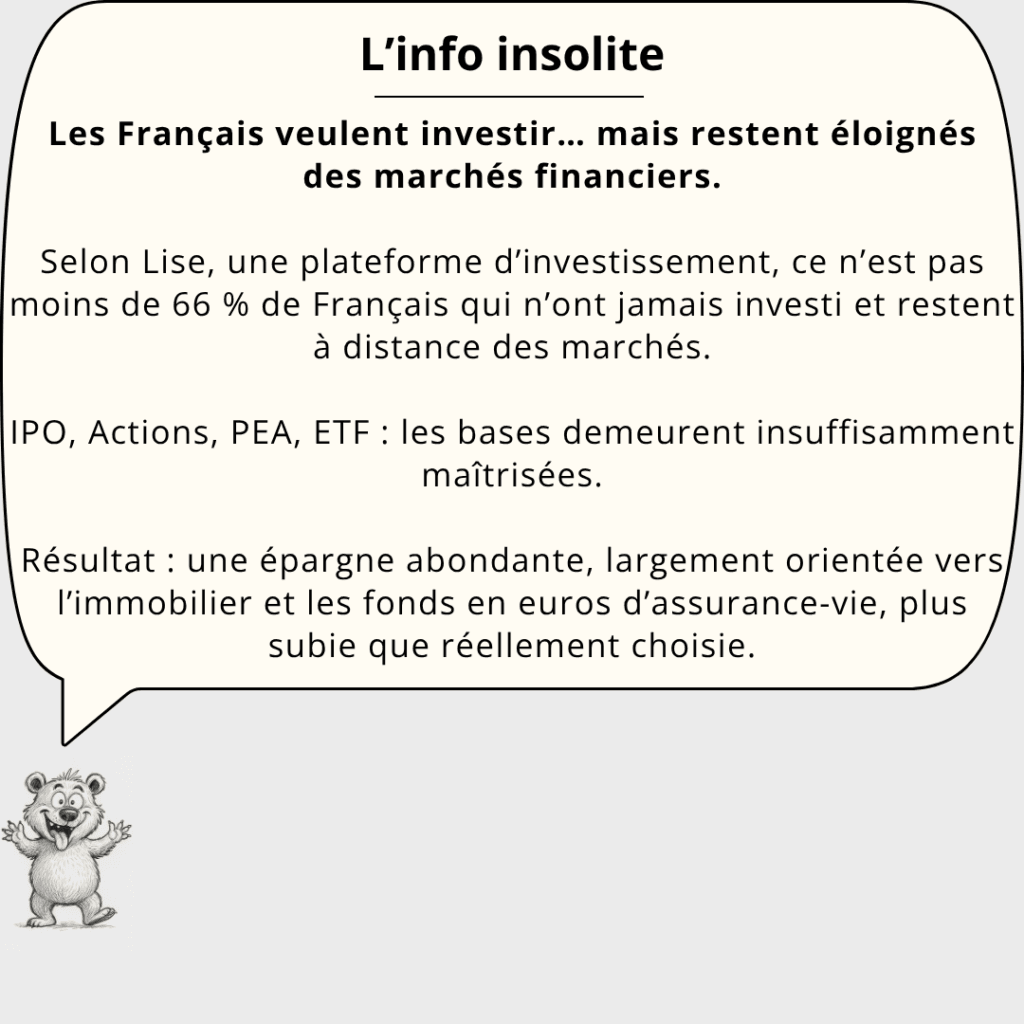
🐻 L’info insolite
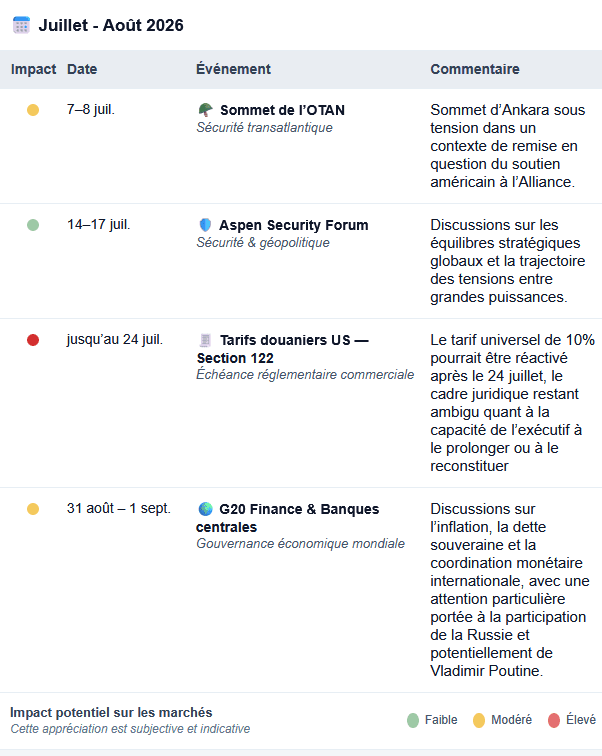
📅 Calendrier Géoéconomique
Deux échéances majeures à surveiller en juillet : le sommet de l’OTAN et l’expiration des tarifs douaniers.
💡 À garder en tête pour votre patrimoine
🩲 Le Slip Français confirme son introduction en Bourse
→ La marque française de prêt-à-porter confirme son projet d’introduction en Bourse, avec une cotation prévue à partir du 14 juillet.
→ Les souscriptions sont ouvertes jusqu’au 8 juillet à 17h (guichet) et 20h (internet).
📈 Une nouvelle opportunité d’investissement dans une PME française, mais sur un segment où la liquidité et la volatilité peuvent être élevées.
🛡️ KNDS suspend son projet d’introduction en Bourse
→ Le fabricant franco-allemand des canons Caesar reporte son IPO dans un contexte de marché jugé moins favorable.
⚔️ La défense reste un secteur porteur en Europe, mais les conditions de marché restent déterminantes pour les nouvelles introductions. Les investisseurs s’interrogent également sur la capacité des entreprises du secteur à honorer leurs engagements et à exécuter leurs carnets de commandes dans les délais.
💰 WisdomTree lance un ETF mondial axé sur les dividendes
→ Le WisdomTree Global High Dividend UCITS ETF (WDIV) est désormais coté sur Xetra, Borsa Italiana, SIX Swiss Exchange et le London Stock Exchange.
| Frais | 0,35 % + 0,012 % (frais de transaction) |
| Réplication | Physique |
| Structure | Capitalisant ou distribuant |
| Poids des 10 premières positions | 23,18 % |
💵 Une nouvelle solution pour les investisseurs recherchant des revenus réguliers dans un contexte de taux appelés à rester durablement élevés.
💻 SK Hynix prépare une IPO record au Nasdaq
→ Le fabricant sud-coréen de mémoires électroniques a déposé un dossier d’introduction au Nasdaq pouvant atteindre 26,5 milliards de dollars, l’une des plus importantes opérations technologiques de ces dernières années.
🤖 Un test majeur de l’appétit des investisseurs pour le secteur de l’intelligence artificielle et des semi-conducteurs, après plusieurs mois de forte hausse des valorisations.
⚠️ Les informations présentées ci-dessus sont fournies à titre purement informatif et ne constituent ni un conseil en investissement, ni une recommandation personnalisée.
🧮 Matrice économique
📩 Vous souhaitez recevoir chaque quinzaine notre décryptage géoéconomique et financier ? Abonnez-vous à la newsletter.


