

Consultez la newsletter complète dans son format original ici.
📸 L’Image de la Quinzaine
Une semaine électrique.
Pour commencer
Bonjour à toutes et à tous !
Cette quinzaine, les députés français ont tranché avec 458 voix contre et aucune pour. La partie recettes du budget 2027 est rejetée, obligeant le gouvernement à repartir de sa copie initiale, dans un contexte de stagflation.
Outre-Atlantique, les démocrates reprennent le Congrès, jusque dans les bastions républicains du Texas et du Kansas. Au Moyen-Orient, l’Iran transforme le détroit d’Ormuz en péage tandis que les Houthis se rapprochent d’Aden. En Ukraine, la trêve d’Oleshky ne doit pas faire illusion : la guerre se poursuit à l’arrière.
Parmi les autres actualités internationales, on retrouve un veto chinois à 5,4 milliards de dollars sur la robotique, la création d’une banque africaine dédiée au pétrole, une Islande qui souhaite se passer de Visa et Mastercard, ainsi qu’un Royaume-Uni qui renforce la fiscalité de l’épargne.
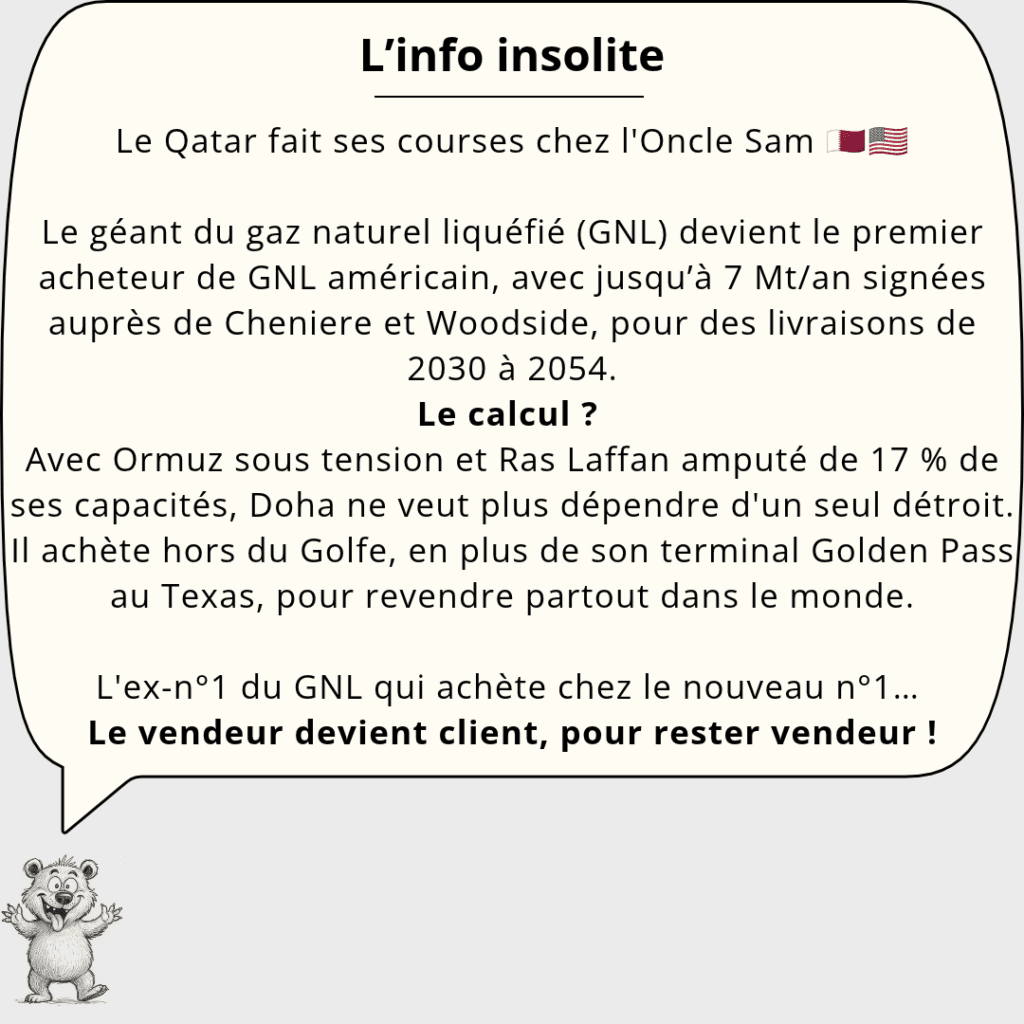
Côté insolite, direction Doha, où le premier exportateur mondial de GNL achète du gaz américain. Notre visuel de la quinzaine est consacré à l’Inde, qui fait sa Diwali pendant que Wall Street broie du noir.
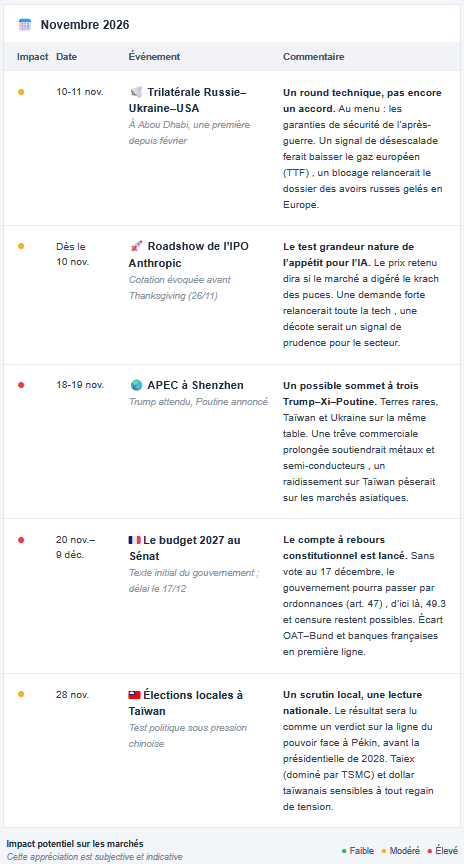
Notre calendrier géoéconomique présente ensuite les prochaines échéances, de la réunion trilatérale d’Abou Dhabi à une éventuelle rencontre entre Trump, Xi et Poutine à Shenzhen.
Enfin, côté patrimoine, VanEck ouvre l’Europe aux puces chinoises, CoinShares introduit le Zcash à la Bourse de Paris et le fisc s’apprête à renforcer la surveillance de vos cryptomonnaies.
Bonne lecture !
Alix et Rafael
Sommaire
🧾 Actualités de la Quinzaine
Notre Sélection & Décryptage
Dans cette édition du 8 novembre 2026 : le budget 2027 rejeté par 458 voix contre 0 alors que la France bascule dans la stagflation, une vague démocrate aux élections de mi-mandat jusqu’au Texas et au Kansas, un détroit d’Ormuz transformé en péage géopolitique et des Houthis aux portes d’Aden, et une trêve ukrainienne de six jours qui ne change rien à la guerre menée à l’arrière. Décryptage géoéconomique et conséquences pour les marchés financiers.
Code couleur des encadrés : 🔴 risque élevé · 🟠 vigilance · 🟢 tendance favorable ou structurelle.
FRANCE
Budget 2027 rejeté : le gouvernement contraint de repartir de zéro, sur fond de stagflation
📌 458 voix contre 0 : le rejet de la partie recettes du budget 2027, le 4 novembre
📌 −0,1 % de PIB au 3ᵉ trimestre, et un acquis de croissance 2026 ramené à 0,2 %
📌 3,4 % d’inflation sur un an en octobre, au plus haut depuis janvier 2024
Le mercredi 4 novembre, les députés ont rejeté la partie recettes du budget 2027 par 458 voix contre 0. Pas une seule voix pour. Résultat, c’est le texte initial du gouvernement, sans aucun des amendements votés à l’Assemblée, qui part au Sénat du 20 novembre au 9 décembre. Et faute de vote avant le 17 décembre, l’exécutif pourrait passer par ordonnances, une option jamais utilisée sous la Ve République.
Des semaines de débats pour finalement revenir à la copie de départ. Voilà à quoi sert l’argent public versé à nos députés. Le problème, c’est que la dette et le déficit, eux, ne reviennent pas à leur niveau initial.
Et pendant que le débat politique tourne en rond, l’économie, elle, ne marque pas de pause. Le PIB a reculé de 0,1 % au 3ᵉ trimestre, ramenant l’acquis de croissance 2026 à 0,2 %. L’inflation grimpe à 3,4 % sur un an en octobre, au plus haut depuis janvier 2024, et le moral des ménages touche son plus bas depuis 2013. Moins de croissance et davantage d’inflation, c’est ce que l’on appelle la stagflation.
Et 2027 ne s’annonce pas sous de meilleurs auspices. À moins de six mois de la présidentielle, le RN et LFI, en tête des sondages, rivalisent de promesses économiques démagogiques. LFI promet 106 milliards d’euros de recettes nouvelles pour 82 milliards de dépenses supplémentaires. Le RN annonce entre 78,8 et 93,7 milliards d’euros d’économies, deux chiffres différents sur une même diapositive. Les deux promettent également un retour à la retraite à 60 ans, avec des conditions différentes. La crédibilité économique semble avoir disparu des programmes.
Pendant ce temps, les retraités qui travaillent n’ont pas attendu le budget pour passer à la caisse. Deux décrets publiés au Journal officiel le 3 novembre durcissent le cumul emploi-retraite pour les pensions liquidées à partir de 2027. Entre l’âge légal de départ et 67 ans, 50 % des revenus professionnels dépassant 7 000 € bruts par an seront déduits de la pension. Pour replacer la trajectoire de la dette dans son contexte, relisez notre décryptage de la dette française et de l’écart avec l’Espagne.
🟠 Une éclaircie sur les taux, pas sur la France
→ Bourse : le CAC 40 a fait mieux que ses voisins sur la quinzaine (≈ +5 %), mais il reste environ 6 % sous son record d’août et demeure moins porteur que le reste de l’Europe.
→ Taux et épargne : l’OAT à 10 ans est redescendue vers 4,8 % après avoir franchi 5 % le 21 octobre. Une détente qui doit davantage au pétrole qu’à la France, et qui risque donc d’être de courte durée.
ÉTATS-UNIS
Élections de mi-mandat : la vague démocrate gagne jusqu’au Texas
📌 ≈ 255 sièges à la Chambre pour les démocrates, selon NBC News
📌 Texas, Kansas, Caroline du Sud : des sièges sénatoriaux qui basculent après des décennies
📌 ≈ 40 % des capacités de data centers prévues dans des États dont les nouveaux gouverneurs veulent ralentir les permis
Le mardi 3 novembre, les démocrates ont repris la Chambre et le Sénat, avec environ 255 sièges à la Chambre selon NBC News. Mais le vrai séisme est ailleurs : des sièges sénatoriaux ont basculé au Texas, au Kansas et en Caroline du Sud, des États républicains depuis des décennies.
Concrètement, Donald Trump perd la main sur le budget, voté par le Congrès, et sur les nominations, validées par le Sénat. Il risque aussi de perdre sa tranquillité. Les démocrates entendent multiplier les commissions d’enquête, notamment sur l’affaire Epstein, la guerre en Iran et les affaires de la famille Trump. Pete Hegseth, secrétaire à la Défense, se retrouve lui aussi sur la sellette, malgré le soutien affiché du président.
À l’étranger, Kiev espère plus de soutien, Téhéran parie sur plus de retenue. Prudence toutefois : le nouveau Congrès ne siégera qu’en janvier, et le président conserve l’essentiel des leviers militaires. Toute loi pour encadrer la guerre se heurterait à son veto, que seuls les deux tiers des voix dans chaque chambre peuvent surmonter. Chuck Schumer, chef des démocrates au Sénat, a beau promettre de « mettre fin à la guerre » par le budget, une telle proposition se heurterait elle aussi au veto présidentiel.
Le signal le plus intéressant pour les marchés vient pourtant des scrutins locaux. Les électeurs ont rejeté les centres de données dans la quasi-totalité des référendums, et environ 40 % des capacités prévues se trouvent dans des États dont les nouveaux gouverneurs veulent ralentir les permis de construire. L’IA a peut-être conquis Wall Street, elle n’a pas encore conquis les habitants de nombreuses communes.
🟠 Moins de risque politique, plus de sable dans les rouages de l’IA
→ Bourse : peu d’effet à court terme, les capacités 2027 étant déjà en chantier. Mais Nomura anticipe des retards à partir de 2028, surtout pour les acteurs de l’IA financés par la dette.
→ Géopolitique : rien ne bouge avant janvier. Un Congrès démocrate peut freiner la Maison-Blanche, il ne la remplace pas.
🪓 Après Bibi et Donald, Milei sera-t-il le prochain à déchanter ? L’Argentine, elle, a déjà la gueule de bois.
MOYEN-ORIENT
Ormuz devient un péage géopolitique, les Houthis aux portes d’Aden
📌 56 drones américains abattus au-dessus du détroit, selon les Gardiens de la révolution
📌 80 km : la distance qui sépare les Houthis d’Aden, leur percée la plus profonde depuis 2015
📌 51 Md$ exigés par les Houthis, en plus de leur reconnaissance comme pouvoir légitime
Le 3 novembre, un député iranien a confirmé ce que le trafic laissait deviner : les navires indiens, chinois, irakiens et qataris traversent librement le détroit d’Ormuz. Ce passage a un prix. Selon lui, l’Inde paie en médicaments et la Chine en soutien politique. Il évoque aussi des droits de passage, que New Delhi a toujours nié verser. Le Qatar, qui mène la médiation entre Téhéran et Washington, passe sans payer. L’Irak, pays « frère », en profite depuis avril.
Le détroit le plus stratégique de la planète devient un péage géopolitique. On y passe selon son camp, et selon ce qu’on apporte. C’est aussi devenu une guerre de basse intensité. Le 3 novembre, Washington a frappé un site antiaérien sur l’île de Qeshm. Les responsables américains parlent d’une frappe « défensive », Trump d’une « attaque mineure ». Le lendemain, les Gardiens de la révolution annonçaient avoir abattu un 56ᵉ drone américain au-dessus du détroit. Mojtaba Khamenei a ordonné à l’armée de répondre à toute menace, sans limite géographique. Côté américain, des plans de frappes plus larges seraient prêts depuis la fin des midterms, avec trois porte-avions dans la zone. Reste à savoir si cette guerre va changer d’échelle.
L’Iran, lui, peut toujours compter sur Moscou et Pékin. D’après des documents obtenus par le Financial Times, la Russie aurait accepté de lui fournir 90 lanceurs de missiles guidés pour hélicoptères. Les deux pays discutent aussi d’un gazoduc vers l’Iran via l’Azerbaïdjan. La Chine, elle, achète la quasi-totalité du pétrole iranien.
Déjà évoqué dans le n° 30, le front yéménite accentue la pression sur l’Arabie saoudite et ses alliés. Les tirs houthis se succèdent, avec un missile vers Médine le 5 novembre puis deux vers Najran le lendemain, et des commandos mènent même des raids contre des postes-frontières saoudiens. Au Yémen, les Houthis sont à 80 km d’Aden, leur percée la plus profonde depuis 2015. Pour faire la paix, ils exigent 51 Md$ et leur reconnaissance comme pouvoir légitime du Yémen.
Riyad cherche donc des renforts. Le Parlement turc vient de ratifier le pacte de défense de La Mecque, signé en août avec l’Arabie saoudite et le Pakistan. Selon ce pacte, une attaque contre l’un des trois pays vaut attaque contre tous. L’aide turque devrait rester modeste (formation, conseil, matériel), mais le signal est clair : Riyad cherche désormais aussi sa sécurité à Ankara.
🔴 Les routes se redessinent, Washington perd la main
→ Pétrole : chaque incident dans le Golfe se paie cash sur le baril. Avec des stocks déjà au plus bas, la prime de risque n’est pas près de disparaître.
⚠️ Selon l’API, les stocks de brut américains ont reculé de 5,3 millions de barils la semaine close le 30 octobre, et la réserve stratégique (SPR) est tombée à 282,2 millions de barils, proche de son minimum opérationnel.
→ Géopolitique : péage à Ormuz, mer Rouge sous menace houthie, Riyad qui se tourne vers Ankara… les Américains perdent en influence, au profit d’arrangements conclus directement avec Téhéran, Ankara ou Pékin.
UKRAINE
Trêve d’Oleshky : six jours de répit, et une guerre toujours totale à l’arrière
📌 6 jours de trêve à Oleshky, et près de 800 civils évacués
📌 ≈ 10 % des capacités de raffinage russes mises hors service en trois jours
📌 ≈ 3 000 ressortissants de 36 pays africains recrutés par la Russie, selon Kiev
Sur la ligne de front, les trêves restent l’exception. Celle d’Oleshky, obtenue grâce à l’intervention de Melania Trump avec l’appui du pape Léon XIV, n’aura duré que six jours, mais elle aura permis d’évacuer près de 800 civils. Le 5 novembre, la Première dame a réuni Russes et Ukrainiens à la Maison-Blanche, où elle s’est également vu remettre l’ordre ukrainien de la Princesse Olga. Des pourparlers techniques doivent désormais suivre à Abou Dhabi, les 10 et 11 novembre, sous médiation américaine.
À l’arrière, en revanche, la guerre reste totale. Moscou poursuit ses bombardements du réseau énergétique ukrainien. Kiev réplique en ciblant les raffineries russes. En trois jours, les frappes ukrainiennes auraient mis hors service environ 10 % des capacités de raffinage russes. Parmi les sites touchés figure celui de Iaroslavl, l’une des cinq plus grandes raffineries du pays. L’hiver s’annonce donc particulièrement rude, pour les Ukrainiens comme pour les Russes. Et selon le renseignement militaire ukrainien, Moscou disposerait encore d’un stock pouvant atteindre 700 missiles balistiques.
Mais cette guerre soulève aussi un autre enjeu, moins visible et pourtant potentiellement lourd de conséquences : celui des mercenaires et des combattants étrangers. Que deviendront ces milliers d’hommes une fois rentrés dans leur pays ? Le cas des Colombiens interpelle particulièrement. Nombreux dans les rangs ukrainiens, certains pourraient être recrutés par les cartels, qui s’intéressent déjà à leur maîtrise des drones. De quoi faire peser un risque supplémentaire sur les régions touchées par le narcotrafic, de la Colombie au Mexique.
L’Afrique est également concernée. Selon la diplomatie ukrainienne, près de 3 000 ressortissants de 36 pays africains auraient été recrutés par la Russie, souvent par la ruse. Leur retour pourrait déstabiliser davantage des régions déjà fragiles. Quant aux combattants nord-coréens, ils rapporteront chez eux une expérience du combat moderne jusqu’ici inédite pour leur armée. Une perspective qui inquiète Séoul et pourrait accentuer les tensions dans toute la péninsule coréenne.
Enfin, Donald Trump, Xi Jinping et Vladimir Poutine pourraient se retrouver en marge du sommet de l’APEC, à Shenzhen, les 18 et 19 novembre. Le Kremlin évoque ouvertement une possible rencontre à trois. Certains vont jusqu’à parler d’un « Yalta 2 », comme si les grandes puissances s’apprêtaient à redessiner les frontières du monde. Mais sans concessions majeures de part et d’autre, un tel scénario reste encore très hypothétique.
🔴 Un monde moins sûr, des blocs qui se durcissent
→ Matières premières : volatilité durable sur le gaz et le blé, au rythme des frappes sur les infrastructures énergétiques.
→ Bourse : les valeurs de défense restent suspendues aux annonces de trêve et aux négociations d’Abou Dhabi.
Les autres Faits Marquants
🔴 Chine — Pékin bloque le rachat d’ABB Robotics par SoftBank
→ Au nom de la sécurité des investissements étrangers, Pékin interdit à SoftBank de racheter les activités chinoises d’ABB Robotics, pièce maîtresse d’une transaction de 5,4 Md$. ABB et SoftBank cherchent une issue. Le levier est de taille : la Chine est le premier marché de la branche, qui y a installé son siège mondial.
💡 La robotique rejoint les puces et les terres rares au rang d’actif stratégique. Pour les industriels européens, la leçon est claire : quand la Chine est votre premier marché, elle a aussi son mot à dire sur votre acheteur.
🔴 Royaume-Uni — Le budget d’automne alourdit la fiscalité de l’épargne
→ Présenté le 28 octobre par le chancelier John Healey, le budget ajoute 2 points à l’impôt sur les revenus de l’épargne et les revenus fonciers, qui passeront à 24 %, 44 % et 49 % selon la tranche dès avril 2027. Ces 2 points s’ajoutent à une première hausse de 2 points votée en 2025, soit +4 points au total. Le gouvernement renonce en revanche à abaisser le plafond des ISA cash, qui reste à 20 000 £.
💡 Taxer plus lourdement l’épargne ordinaire tout en préservant l’enveloppe défiscalisée : une piste que Bercy, en quête de recettes, pourrait regarder de près.
🟠 Islande — La banque centrale veut moins dépendre de Visa et Mastercard
→ Plus de 90 % des paiements islandais passent par ces deux réseaux. La Banque centrale d’Islande propose une infrastructure partagée de paiement de compte à compte et vise une adhésion en 2028 à TIPS, le système européen de règlement instantané.
💡 Un écho direct au projet d’euro numérique. Partout en Europe, les banques centrales cherchent à reprendre la main sur les paiements du quotidien, aujourd’hui largement assurés par des réseaux américains.
🟢 Afrique — L’Africa Energy Bank naît avec 5 Md$ pour le pétrole et le gaz
→ Afreximbank et l’APPO, l’organisation des producteurs africains de pétrole, ont lancé à Abuja une banque dotée de 5 Md$ pour financer l’exploration et la production d’hydrocarbures.
💡 Une réponse au retrait des prêteurs occidentaux, qui ne veulent plus financer le pétrole et le gaz. L’Afrique fait le pari de la souveraineté énergétique… avec ses propres capitaux.
🟢 UE / Royaume-Uni — Vers un allègement des contrôles sanitaires aux frontières
→ Bruxelles et Londres préparent un accord vétérinaire et phytosanitaire, que les États membres doivent encore examiner : 5,1 Md£ de gains estimés par an, pour une entrée en vigueur visée en 2028.
💡 Dix ans après le référendum, l’un des premiers détricotages concrets du Brexit, au moins pour les camions de viande, de fruits et de légumes.
🖼️ Le Visuel Propice – L’Inde fait sa Diwali pendant que Wall Street broie du noir
Pendant que le Nasdaq plongeait de 5,5 % et basculait en correction, la Bourse indienne enchaînait sept séances de hausse, avec l’une de ses meilleures semaines depuis avril 2020. Retour des investisseurs étrangers, effet « anti-IA », pétrole qui se détend : on vous explique ce découplage, et ses limites.
📌 +8,6 % pour le NIFTY 500 depuis début novembre
📌 ≈ 31 % de finance dans l’indice, et 30 % pour les dix premières valeurs
📌 −1,7 % depuis janvier : le rebond ne compense pas encore l’année
Et pour ceux qui veulent s’exposer à l’Inde : l’unique ETF éligible au PEA et les alternatives en compte-titres.
🐻 L’info insolite
📅 Calendrier Géoéconomique
À suivre de près : les pourparlers trilatéraux d’Abou Dhabi les 10 et 11 novembre, l’examen du budget au Sénat du 20 novembre au 9 décembre, une éventuelle rencontre entre Trump, Xi et Poutine en marge de l’APEC à Shenzhen les 18 et 19 novembre, et la revue de la note française par S&P le 27 novembre.
💡 À garder en tête pour votre patrimoine
💻 VanEck ouvre l’Europe aux semi-conducteurs chinois (SMHC)
→ Premier ETF UCITS consacré exclusivement à l’industrie chinoise des semi-conducteurs, de la conception de puces d’IA aux équipementiers : 25 valeurs, dont Cambricon et NAURA, que VanEck cite parmi les gagnants de la course à l’autonomie chinoise. Réplication physique, capitalisant, poids plafonné à 10 % par valeur. Coté depuis le 28 octobre à Londres (code SMHC) et à Francfort (Xetra, code CSMH), il coûte 0,65 % par an.
⚠️ À retenir : un pari pur sur l’autonomie technologique chinoise, avec des valeurs absentes des ETF semi-conducteurs classiques. Très volatil, exposé aux sanctions américaines et au change, et encours encore minuscule (environ 3 M€). Non éligible au PEA.
🤖 Amundi se lance dans les ETF actions actifs
→ Trois premiers ETF actifs UCITS sur les actions Monde, Europe et zone euro (gamme « Enhanced Active »), cotés sur Xetra. Le principe : chercher à faire un peu mieux que l’indice grâce à une gestion systématique, dans l’enveloppe d’un ETF. Ils coûtent 0,25 % de frais de gestion chacun, et Amundi vise 20 ETF actifs d’ici 2028.
⚠️ À retenir : plus cher qu’un ETF indiciel classique, pour une surperformance qui n’est jamais garantie.
🪙 CoinShares cote le Zcash à Paris… après trois heures de suspension (ZCSH)
→ Cet ETP, juridiquement un titre de créance et non un ETF, est adossé à 100 % à des ZEC, le jeton de Zcash, une crypto qui permet de rendre ses transactions confidentielles. Coté en euros sur Euronext Paris depuis le 28 octobre (code ZCSH), il a été suspendu à 9 h le jour même pour un problème de règlement-livraison, avant de reprendre à midi. Il coûte 1,50 % par an, contre 2,50 % pour son concurrent de 21Shares (ZCASH).
⚠️ À retenir : un pari très spéculatif sur une crypto de niche. Non éligible au PEA.
🔎 CARF : le fisc verra bientôt ce que voient vos plateformes crypto
→ Le 27 octobre, le Sénat a adopté sans modification le projet de loi approuvant le CARF, la norme de l’OCDE d’échange automatique d’informations fiscales sur les cryptoactifs. Les plateformes transmettront chaque année au fisc l’identité de leurs clients et leurs volumes par actif ; les premières données, portant sur 2026, seront échangées dès 2027 entre 46 pays.
⚠️ À retenir : aucun nouvel impôt, mais la fin de l’angle mort. Les comptes ouverts sur des plateformes étrangères ne passeront plus sous le radar. Les portefeuilles auto-hébergés restent hors de l’échange automatique, mais vos obligations déclaratives, elles, ne changent pas. Le texte doit encore passer à l’Assemblée.
⚠️ Les informations présentées ci-dessus sont fournies à titre purement informatif et ne constituent ni un conseil en investissement, ni une recommandation personnalisée.
🧮 Matrice économique
Le chiffre à retenir cette quinzaine : l’inflation française à 3,4 % sur un an en octobre, au plus haut depuis janvier 2024, alors que le PIB recule de 0,1 %. Le reste de notre matrice économique est réservé aux abonnés de la newsletter.
📩 Vous souhaitez recevoir chaque quinzaine notre décryptage géoéconomique et financier ? Abonnez-vous à la newsletter.


