

Consultez la newsletter complète dans son format intégral ici.
Bon matin à tous, nous espérons que votre rentrée s’est bien passée ! Celle de nos députés, elle, est prévue demain dans l’hémicycle.
Au programme de ce 5ᵉ numéro de Marchés & Macro :
On l’avait pressenti dans la dernière newsletter : c’est désormais officiel. Fitch a abaissé la note de la France à A+, soit quatre crans en dessous de la meilleure lettre AAA. Les discussions budgétaires montent en puissance, avec la taxe Zucman au centre des débats – une mesure simple en apparence mais qui ne règle pas les problèmes de fond. Nous expliquerons aussi pourquoi l’euro a repris des couleurs face au dollar américain depuis le début de l’année 2025.
Dans l’actualité, des baisses de taux d’intérêt mondial et un enjeu stratégique autour d’une loi très importante entre l’Afrique et les États-Unis qui arrive bientôt à échéance et qui pourrait bénéficier à l’Asie. Sans oublier une note insolite autour de l’IA en politique.
Bonne lecture !
Alix et Rafael
Sommaire
- 🧾 Newsletter Marchés & Macro – L’actu en bref
- 1️⃣ Un budget cohérent pour la France : la Taxe Zucman est-elle la solution ?
- 2️⃣ Comprendre la hausse de l’euro face au dollar
- 🐻 L’actu insolite
- ✏️ Chiffres en pagaille
- 💡 À garder en tête pour vos finances
- 🧮 Matrice économique
🧾 Newsletter Marchés & Macro – L’actu en bref
📉 Vague de baisses de taux d’intérêt dans le monde sauf en Europe
Ces deux dernières semaines, plusieurs banques centrales ont réduit leurs taux directeurs.
Le 17 septembre 2025, la Réserve fédérale américaine (Fed) a abaissé ses taux d’un quart de point, les ramenant de la fourchette 4,25 % – 4,50 % à 4,00 % – 4,25 %, leur plus bas niveau depuis trois ans. L’objectif est de soutenir une croissance américaine qui ralentit et un marché du travail montrant des signes de tension.
Le 11 septembre 2025, la Banque centrale européenne (BCE) a choisi de maintenir ses taux directeurs inchangés, rompant avec le cycle de baisses entamé plus tôt dans l’année. Cette pause traduit la prudence de l’institution : l’inflation ralentit mais reste au-dessus de l’objectif de 2 %, tandis que l’activité économique en zone euro montre des signes d’essoufflement.
Ces deux dernières semaines, d’autres banques centrales ont poursuivi leur cycle de détente monétaire :
- Turquie : taux d’intérêt sont passés de 43 % à 40,5 % (11/09)
- Banque du Canada (BoC) : baisse du taux directeur de 2,75 % à 2,50 % (16/09)
- Banque centrale de Russie : taux directeur réduit de 18 % à 17 %, troisième baisse successive (11/09)
- Indonésie : réduction surprise du taux directeur de 5 % à 4,75 % (17/09)
⚖️ L’AGOA : L’Afrique et les États-Unis face à une échéance importante
L’AGOA, la loi américaine sur la croissance et les opportunités économiques en Afrique, permet aux exportations africaines d’accéder au marché américain sans droits de douane ni quotas sur certains produits.
👉 Mais cette loi arrivera à expiration le 30 septembre 2025.
En 2024, la valeur totale des exportations vers les États-Unis sous l’AGOA a atteint 8,4 milliards de dollars, dont une part importante provient du secteur textile, l’un des principaux bénéficiaires du programme. Plusieurs pays africains, comme le Kenya, l’Afrique du Sud ou Madagascar, ont intensifié leurs efforts de lobbying ces dernières semaines afin d’obtenir une prolongation de l’accord. Du côté américain, la CalChamber a également exhorté le Congrès à renouveler l’AGOA, et des projets de loi existent, mais pour l’instant aucun accord ferme n’a été annoncé.
Si l’AGOA n’est pas renouvelé, cela risquerait d’entraîner des fermetures d’usines en Afrique et une réorientation des flux commerciaux. Le rapport 2025 du Kenya National Bureau of Statistics montre par exemple que l’emploi dans les entreprises accréditées AGOA est passé de 58 002 à 66 804 salariés en un an, illustrant l’importance stratégique de ce partenariat. Un retrait américain pourrait également renforcer la position d’autres acteurs, notamment la Chine, la Russie, la Turquie ou l’Inde en Afrique, via des accords bilatéraux et des investissements dans les infrastructures. Une partie des flux — notamment dans des secteurs clés comme le textile — pourrait aussi se rediriger vers l’Asie, que ce soit en tant que nouveaux débouchés commerciaux ou partenaires industriels.
Ce qui est en jeu, c’est autant la stabilité économique du continent que l’influence américaine dans une région (l’Afrique subsaharienne) appelée à compter pour 25 % de la population mondiale d’ici 2050.
🔍 BRI : sous le rebond des marchés, des tensions bien réelles
La Banque des Règlements Internationaux (BRI), qui facilite la coopération entre les différentes banques centrales et fixe des standards financiers internationaux a récemment analysé la réaction rapide et surprenante des marchés boursiers, notamment aux États-Unis, après le choc tarifaire d’avril 2025. Malgré des incertitudes persistantes, telles que les tensions commerciales et les risques inflationnistes, les marchés ont rapidement rebondi, portés par des revirements dans les mesures tarifaires et des nouvelles économiques positives indépendantes des droits de douane. La BRI avertit toutefois que cette tendance cache des tensions, car les banques centrales doivent jongler entre maîtriser l’inflation et soutenir la croissance, face aux effets compliqués des droits de douane sur l’économie mondiale.
🏯 Japon : la Banque centrale commence à se délester de ses ETF
Le 19 septembre 2025, la Banque du Japon (BOJ) a surpris tout le monde en annonçant qu’elle allait réduire progressivement ses immenses avoirs en fonds négociés en bourse (ETF).
C’est un véritable tournant après des années de politique ultra-accommodante, où la banque centrale avait massivement acheté des ETF pour stabiliser les marchés et relancer une économie atone. Le conseil de la banque centrale est désormais divisé entre partisans d’une ligne plus stricte et membres encore accommodants pour stimuler l’économie.
Certains analystes vont même jusqu’à évoquer une possible remontée des taux au-delà des 0,5 %, un niveau inédit au Japon depuis… 1995.
La cession sera cependant très lente : au rythme prévu, il faudrait plus d’un siècle pour liquider l’intégralité des 37 000 milliards de yens (≈ 210 Mds €) de portefeuilles.
Cette normalisation est motivée par une inflation persistante et un contexte mondial incertain (tensions commerciales sino-américaines, ralentissement global). Mais elle n’est pas sans risque : les marchés japonais, longtemps portés par l’intervention de la banque centrale, pourraient connaître une volatilité accrue. Les investisseurs, eux, restent sur le qui-vive face à ce virage historique. La bourse japonaise, au plus haut actuellement, a perdu 1 % suite à l’annonce avant de se stabiliser à -0,57 % en fin de journée.
1. Un budget cohérent pour la France : la Taxe Zucman est-elle la solution ?
2. Comprendre la hausse de l’euro face au dollar
L’info insolite
✏️ Chiffres en pagaille
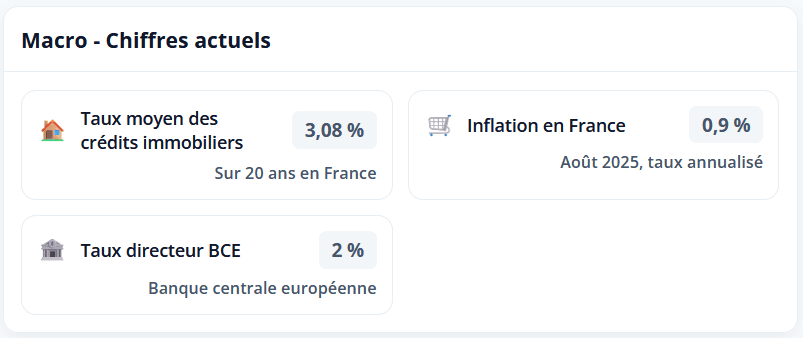
À garder en tête pour vos finances
- Impôts
- Le taux individualisé de prélèvement à la source de l’impôt sur le revenu sera le taux appliqué par défaut à partir du 1er septembre 2025.
- Possibilité de corriger sa déclaration si vous avez constaté une erreur sur l’avis d’impôt que vous avez reçu jusqu’au 03/12/25 inclue.
- Nouveau calcul du CMG dès septembre, élargi aux familles monoparentales jusqu’aux 12 ans.
Matrice économique
📩 Pour recevoir notre newsletter, cliquez ici.


