

Avec la nomination du premier ministre Lecornu – que l’on surnomme du côté de Lyon « le moine guerrier qui n’a jamais validé son master de droit » – les semaines ne s’annoncent pas zen. À peine arrivé qu’il promet de ne pas supprimer les deux jours fériés que Bayrou avait insérés dans les propositions. Mais maintenant qu’on a passé ce que n’importe qui aurait pu faire, quels sont vraiment les changements possibles ?
Bâtir un budget est un exercice périlleux : sans vision d’ensemble, on finit par n’aider qu’à moitié ce qu’on veut soutenir. Et il faudrait bien plus qu’un article de 1 000 mots pour proposer un vrai budget.
Nous allons vous montrer pourquoi il est si complexe d’élaborer un budget uniquement à partir de lois juxtaposées, sans véritable structure de fond pour les relier entre elles.
🇫🇷 La justice sociale mise en avant dans le débat politique
Qui serait contre la justice sociale ? Personne — sauf à être franchement égoïste ou psychopathe.
C’est, en partie, dans ce contexte qu’a émergé la Taxe Zucman.
Proposée par l’économiste Gabriel Zucman (ancien doctorant de Thomas Piketty), elle vise à imposer un plancher de 2 % sur les patrimoines au-delà de 100 millions d’euros. Autrement dit, les ultra-riches devraient au minimum verser l’équivalent de 2 % de leur fortune, impôt sur le revenu et prélèvements sociaux compris.
L’objectif : rééquilibrer l’effort fiscal. Selon une étude de l’Institut des politiques publiques (2023), les ultras-riches paient proportionnellement moins d’impôts que le reste de la population, grâce à l’optimisation de leur patrimoine. Si les foyers les plus aisés supportent en moyenne jusqu’à 46 % d’imposition, ce taux chute à seulement 26,2 % pour les 37 foyers les plus riches.
Pour mettre en perspective les résultats de l’étude, considérons deux exemples :
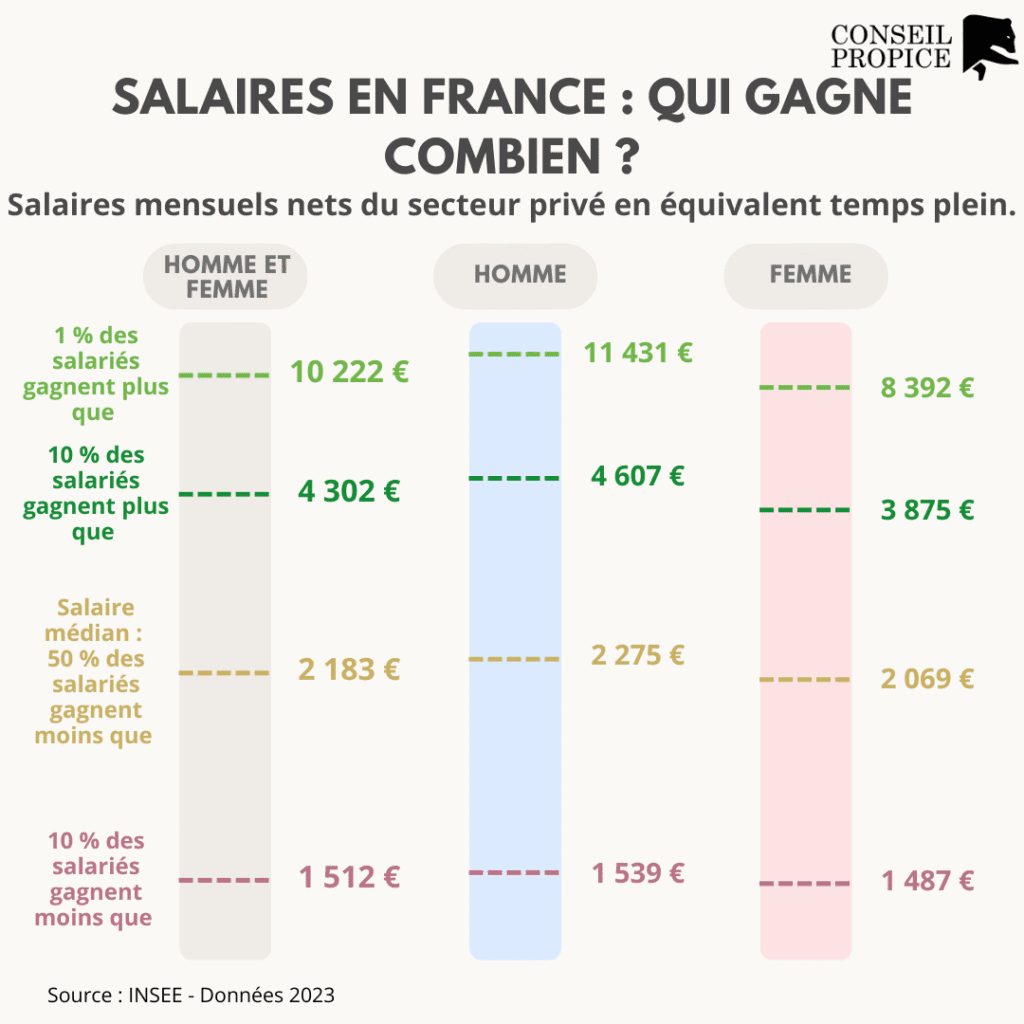
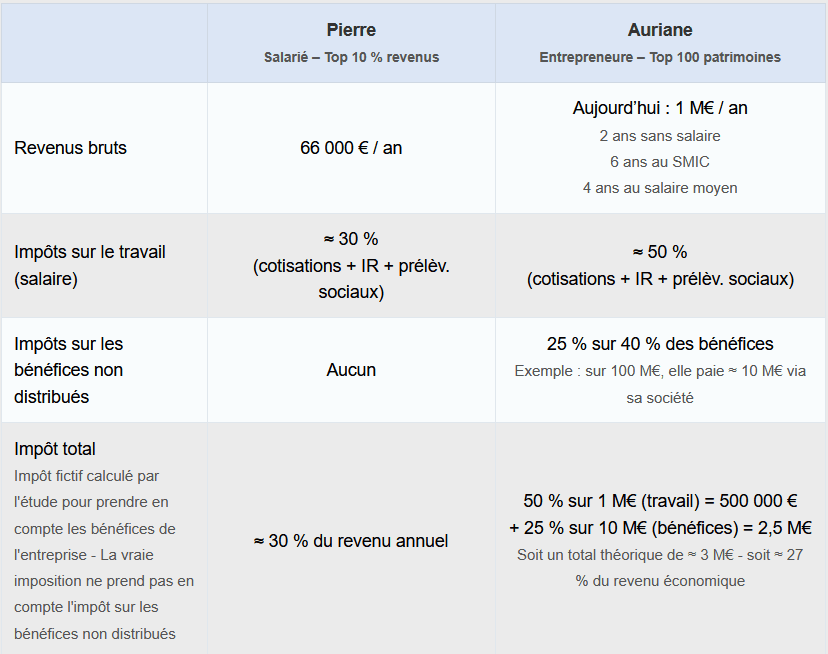
Prenons Pierre : salarié parmi les 10 % les mieux rémunérés en France, avec environ 66 000 € bruts par an. Sur ce revenu, près de 30 % partent directement en impôts, cotisations et prélèvements sociaux.
Maintenant, regardons Auriane, entrepreneure.
- 2 ans sans salaire, car son entreprise perd de l’argent.
- Puis pendant 6 ans, elle arrive à se verser un salaire minimum.
- Après 8 ans, elle atteint enfin un salaire moyen.
Dans une minorité infime de cas — équivalente à gagner au Loto — l’entreprise décolle. C’est le cas pour l’entreprise d’Auriane qui après 12 ans, finit par générer 800 millions de chiffre d’affaires, 100 millions de bénéfices non distribués et possède maintenant une évaluation à 10 milliards d’euros.
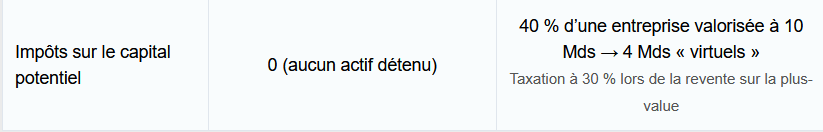
Comme elle a dû céder une grande partie de ses parts pour recruter, investir et acheter des machines, il ne lui reste que 40 % de ses actions initiales, soit un patrimoine « théorique » d’environ 4 milliards. Théorique, car il est essentiellement composé d’actions qu’elle ne souhaite pas vendre.
Aujourd’hui, son entreprise lui verse 1 million de salaire annuel, imposé à plus de 40 %.
👉 La différence est la suivante : le revenu imposable d’Auriane provient uniquement de son salaire, alors que son capital (ses actions) ne génère pas de revenu tant qu’il n’est pas vendu.
Or, dans l’étude de l’Institut des politiques publiques sur les ultra-riches, les bénéfices non distribués de son entreprise – soit 100 millions, dont elle détient 40 % (donc 40 millions) – sont considérés comme faisant partie de son revenu économique.
Comme ces bénéfices ne sont imposés qu’au taux de l’impôt sur les sociétés (25 %), on conclut qu’elle paie « trop peu » d’impôts : ses salaires sont taxés à 45 %, mais ses 40 millions ne le sont qu’à 25 %, ce qui ramène son taux moyen d’imposition à 27 %.
Mais la réalité est différente concernant les bénéfices non distribués :
soit, le jour où elle les retire en dividendes ou en salaire, ils seront soumis à l’impôt en plus de l’impôt sur les sociétés donc son taux d’imposition sera plus important.
Pierre vs Auriane
Deux parcours, deux fiscalités selon l’étude de l’Institut des politiques publiques
Le problème et les limites de la taxe Zucman
Avec la taxe Zucman, Auriane paierait deux fois :
- d’abord 2 % de taxe annuelle sur son patrimoine théorique (soit 80 M€),
- puis une nouvelle fois si elle retire l’argent de l’entreprise.
Pour régler cette taxe, elle serait contrainte de vendre chaque année une partie de ses actions. À terme, cela pourrait la rendre minoritaire et ouvrir la porte à des investisseurs étrangers qui prendraient le contrôle de son entreprise.
Le salaire d’Auriane dans l’étude est considéré comme imposé à 27 % alors qu’en réalité elle n’a pas été payée pour la rémunération de la partie entreprise soit les 40 % des 10 millions de bénéfices non distribués.
De plus, son patrimoine qui comprend la valeur de ses actions, récompense le risque pris en créant son entreprise comme du capital, taxé autour de 30 % et n’est pas taxé tant qu’elle n’a pas vendu ses parts.
Bien sûr, certains patrimoines très riches se sont faits en plusieurs générations et héritent directement de fortunes, et il existe des optimisations fiscales mondiales qui échappent au cadre français.
Mais le vrai sujet est ailleurs : pourquoi assiste-t-on à une telle inflation des valorisations et des très hauts salaires ?
Hier, une entreprise valorisée 1 milliard faisait figure d’exception. Aujourd’hui, c’est 10 milliards. Demain, peut-être 100 milliards dès la première levée de fonds. Dans une économie dominée par la consommation, cette inflation s’explique entre autres par le nombre de clients prêts à acheter les produits ainsi que par la création monétaire.
Taxer les individus ultra-riches sur leur patrimoine ne résout donc pas le problème de fond : c’est le système capitaliste lui-même qu’il faudrait questionner.
À cela s’ajoute la question du capital : il est déjà taxé une première fois. Ajouter une taxe sur le patrimoine comme la taxe Zucman taxerait deux fois un même montant et forcerait certains entrepreneurs à vendre, perdre le contrôle, et parfois voir leur entreprise passer sous pavillon étranger. Dans une économie mondialisée, c’est un risque majeur.
Alors, que faire ? Comme nous l’avons souligné dès le départ, la question est complexe et nécessiterait un véritable programme d’ensemble pour espérer y répondre. D’autant plus que, dans une économie mondialisée, toute loi fiscale peut souvent être contournée par le jeu de la fiscalité internationale.
Beaucoup de mesures ne sont que des écrans de fumée : la taxe Zucman en est un exemple, ou encore la donation immobilière défendue l’an dernier. Officiellement conçue pour aider l’accès au logement, elle a surtout profité aux familles déjà aisées de transmettre 100 000 € de plus sans frais de donations.
Restez attentifs : les débats budgétaires et sur les niches fiscales n’en sont qu’au début, et certaines mesures passeront discrètement. Comptez sur nous pour les décrypter.
📩 Si vous avez apprécié cette actualité, abonnez-vous à notre newsletter pour recevoir les prochaines directement dans votre boîte mail, cliquez ici.


