

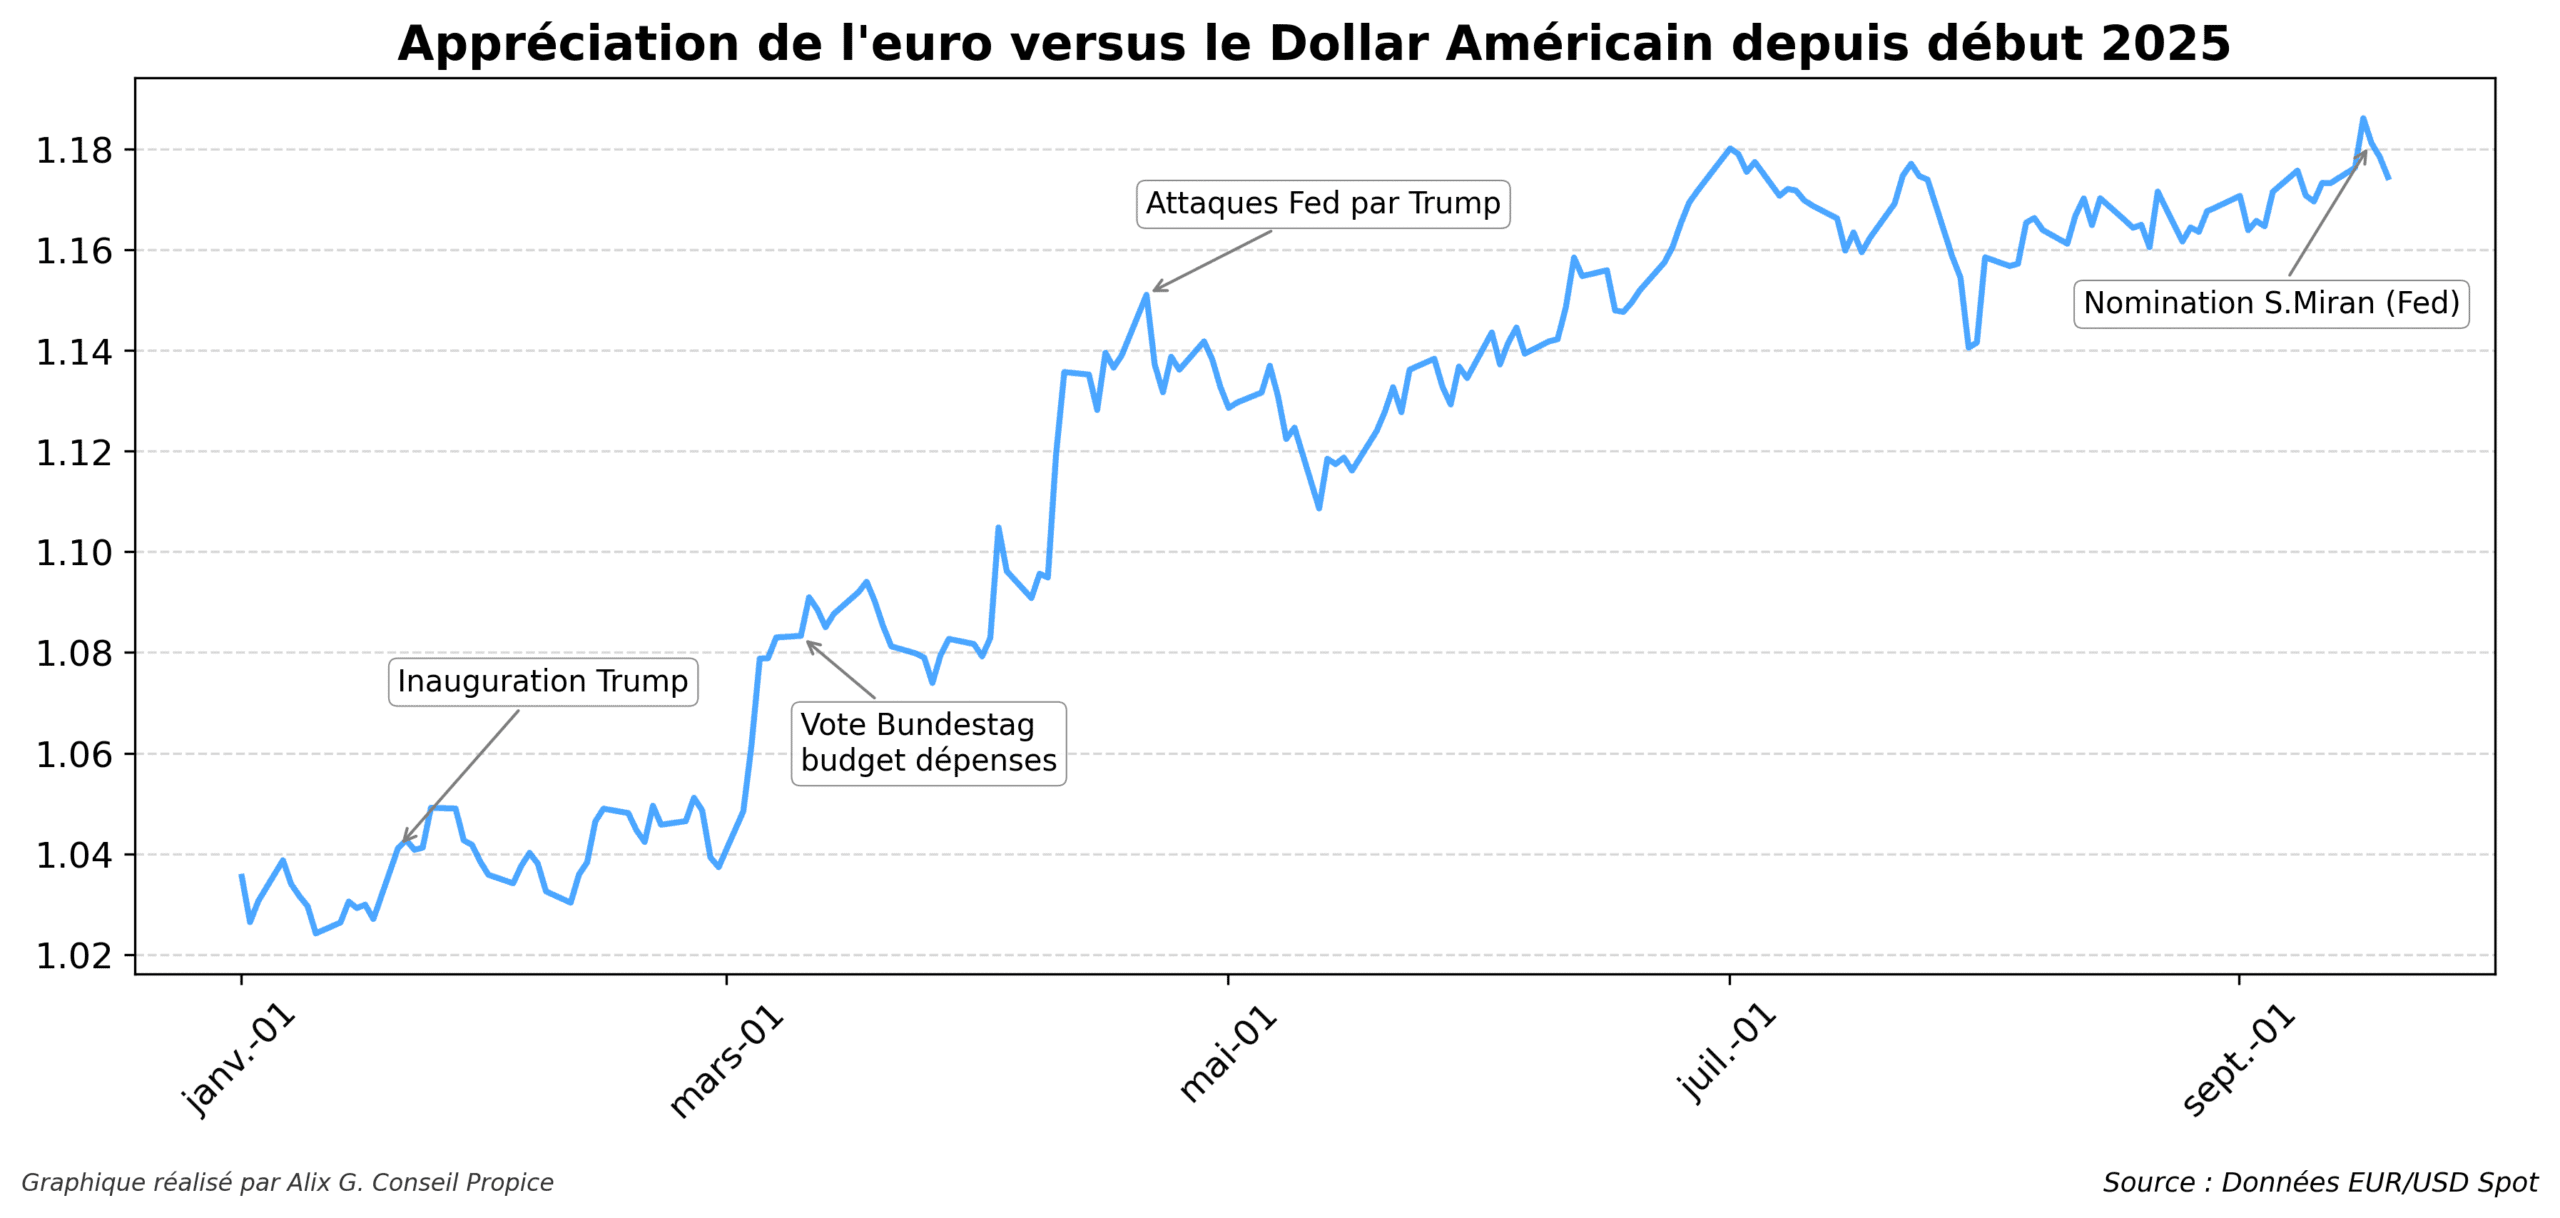
Du 1er janvier 2025 au 19 septembre, l’euro s’est apprécié de plus de 13 % par rapport au dollar américain, passant de 1,035 à 1,174. De nombreux lecteurs nous ont demandé : pourquoi cette hausse ? Quelles en sont les causes et jusqu’où peut-elle aller ?
En raison de la multiplicité et de la complexité des facteurs qui impactent les devises, il nous est impossible de tous les évoquer, même brièvement. Nous concentrerons notre analyse sur les principaux éléments qui ont potentiellement contribué à la hausse de l’euro jusqu’à aujourd’hui, ainsi que sur les aspects à surveiller pour l’avenir.
Inflation, taux d’intérêt et confiance : piliers de la valeur d’une devise
Plusieurs facteurs influencent la valeur d’une devise. En combinant ces éléments, on peut mieux comprendre pourquoi l’euro a récemment gagné en force.
- L’inflation sous-jacente (et les différences entre zones économiques)
➝ Une inflation sous-jacente plus faible que dans d’autres zones économiques est généralement perçue comme positive pour la devise. Elle préserve le pouvoir d’achat des ménages et réduit les pressions exercées sur la banque centrale. On privilégie l’inflation sous-jacente car elle reflète la tendance durable des prix, celle que les banques centrales surveillent pour ajuster leur politique monétaire à moyen terme. - Les taux d’intérêt réels et nominaux
➝ Plus les taux d’intérêt sont élevés — notamment les taux réels, c’est-à-dire corrigés de l’inflation anticipée — plus la devise attire les capitaux étrangers en quête de rendement. - La confiance des investisseurs
➝ Une devise forte, c’est aussi une question de crédibilité politique, économique et institutionnelle. Si les investisseurs font confiance à un pays ou à une région, ils y investissent — donc ils achètent sa devise. - La balance courante et les flux de capitaux
➝ Une balance courante excédentaire signifie qu’un pays exporte plus de biens, de services et de revenus qu’il n’en importe. Cela crée une demande structurelle pour sa devise.➝ En complément, les flux financiers — investissements directs, placements de portefeuille, mouvements de capitaux — jouent un rôle crucial. Lorsqu’un pays attire des capitaux, sa devise est achetée, ce qui peut la faire monter.
Ces facteurs dessinent un contexte macroéconomique favorable à l’euro : un compte courant excédentaire, une inflation sous-jacente maîtrisée, et des inquiétudes croissantes sur l’indépendance de la Banque centrale (FED) aux États-Unis.
Début mars 2025, plusieurs événements ont renforcé cette dynamique : un plan d’investissement massif en Allemagne, l’assouplissement des règles budgétaires outre-Rhin, la suspension temporaire des droits de douane américains sur certaines importations, ainsi que les anticipations d’une divergence de politique monétaire entre la BCE et la Fed. Ces éléments ont contribué à une appréciation marquée de l’euro, illustrant l’interaction entre facteurs économiques et décisions politiques.
L’indépendance des banques centrales : un facteur important pour l’attractivité de l’euro
Aux États-Unis, les tensions politiques menacent l’indépendance de la Fed, avec des conflits institutionnels persistants. Et pour les investisseurs, l’indépendance d’une banque centrale, c’est fondamental.
Une banque centrale perçue comme soumise au pouvoir politique, c’est un risque sur la politique monétaire à moyen terme, donc un risque sur la devise. Pour être concret : une banque centrale qui répond à un agenda politique partisan poserait un vrai problème pour gérer efficacement l’inflation et l’emploi.
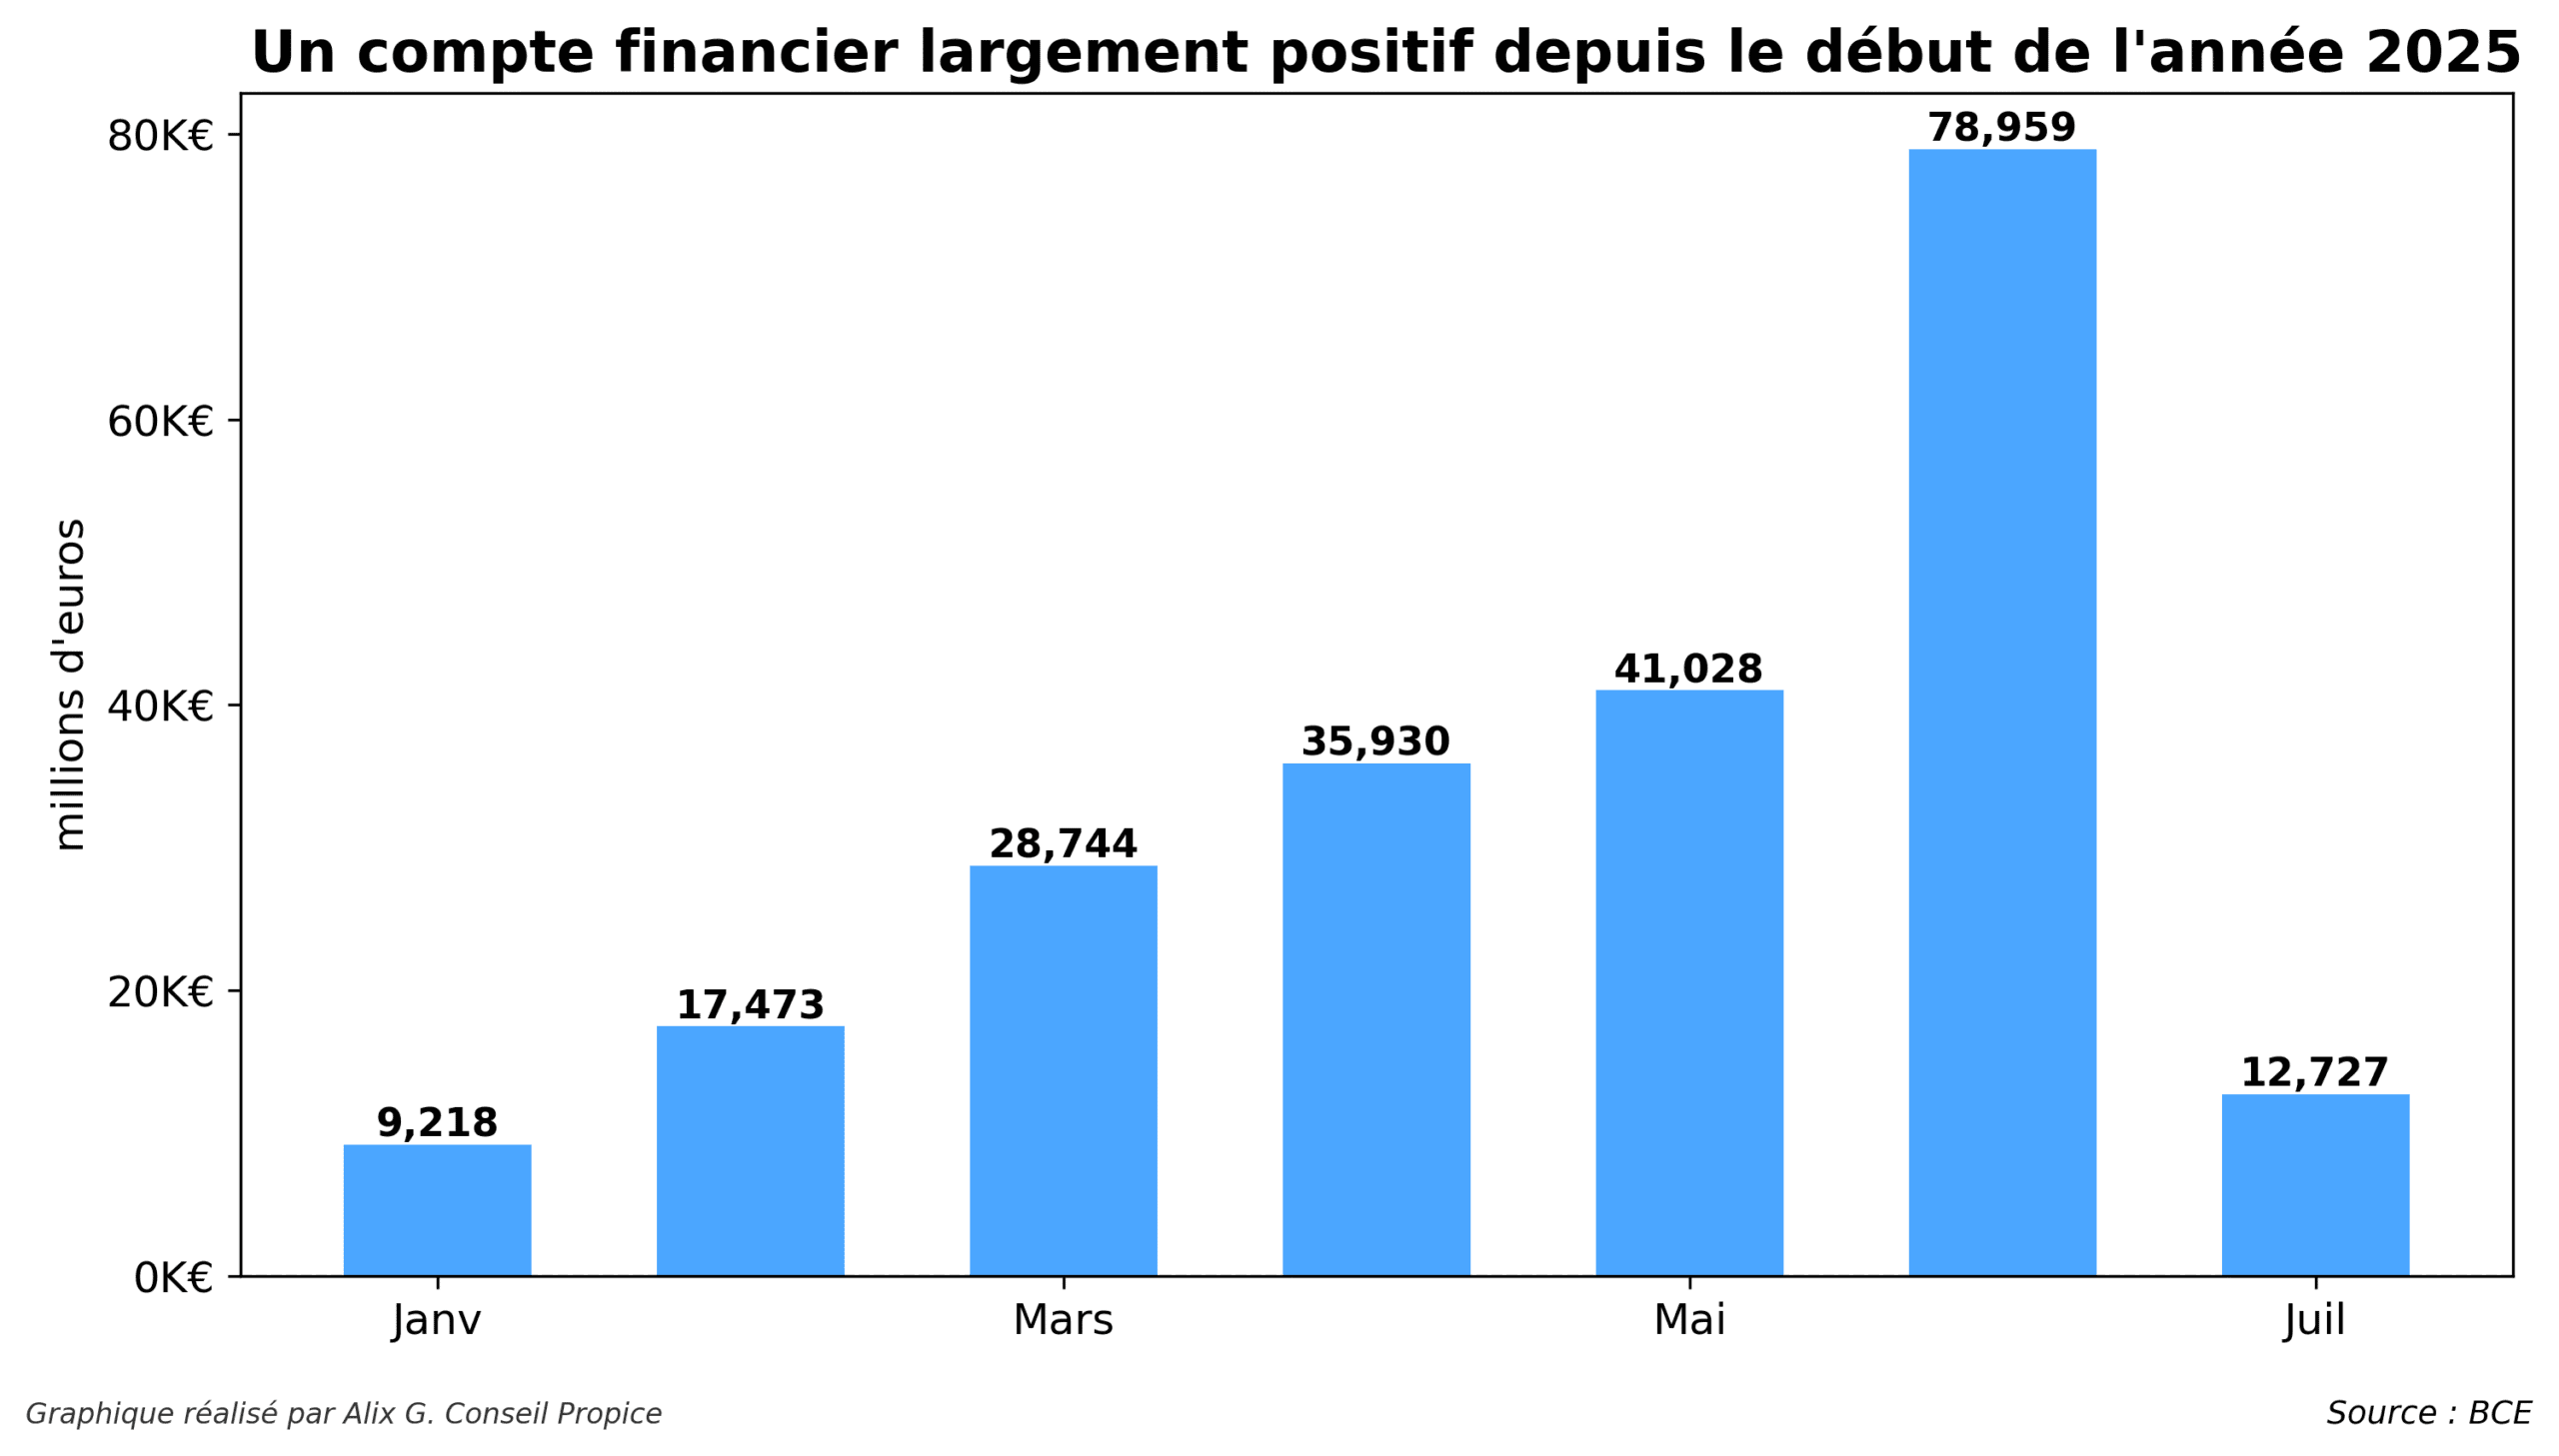
L’Europe fait face à ses propres défis, notamment énergétiques et politiques, mais l’indépendance de la BCE reste incontestée. De plus, comme l’illustre le graphique ci-dessous, le compte financier de la zone euro est resté nettement positif depuis le début de l’année, reflétant un afflux positif d’investissements en euros de la part des investisseurs.
Ce mouvement s’inscrit dans une dynamique plus large observée à l’échelle mondiale.
Selon la Banque des règlements internationaux (BIS), les bons du Trésor américains — historiquement considérés comme des valeurs refuges — ont vu leurs corrélations avec d’autres actifs défensifs (comme le Bund allemand ou le VIX) s’atténuer depuis avril 2025. Cela suggère une confiance plus fragile dans leur rôle traditionnel de protection en période de stress.
Dans le même temps, les flux vers les obligations souveraines de la zone euro ont progressé, traduisant une diversification géographique progressive des portefeuilles mondiaux. Cette évolution, progressive et mesurée, reflète un rééquilibrage graduel des portefeuilles mondiaux qui contribue néanmoins à soutenir la demande pour l’euro.
Ce qui arrive d’ici fin 2025
La suite va être animée, et certains événements peuvent accélérer ou freiner la tendance actuelle :
- Les chiffres de l’inflation, de l’emploi et de la croissance vont influencer les prochaines décisions de la BCE et de la Fed. Un marché de l’emploi faible aux États-Unis, associé à une inflation difficile à maîtriser, pourrait exercer une pression sur la devise américaine.
- La résurgence potentielle des tensions tarifaires et des rivalités technologiques constitue un risque majeur. L’impact de ces barrières commerciales sur le commerce international, notamment les échanges transatlantiques, devra être suivi avec attention. Un renforcement des flux commerciaux vers l’Europe pourrait soutenir la demande en euros.
- La gestion des 235 milliards d’euros d’actifs russes gelés en Europe constitue un véritable dilemme juridique et politique. Plusieurs options sont envisagées, telles que des prêts à l’Ukraine, la création d’un fonds de reconstruction ou un soutien militaire indirect. Toutefois, toute décision perçue comme une saisie de ces actifs pourrait être interprétée par la Russie, ainsi que par d’autres États, comme une violation du droit international. Une telle action risquerait d’ouvrir une véritable ‘boîte de Pandore’, avec des conséquences potentiellement déstabilisantes pour la monnaie européenne et sa réputation sur les marchés financiers internationaux.
Si vous deviez retenir une chose pour les investisseurs long terme
Ce n’est pas tant de prédire avec certitude l’évolution de l’euro ou du dollar, mais de vous protéger — savoir quand activer la couverture de devise et quand faire preuve de prudence. Dans un contexte où +13 % sur le marché américain (S&P 500) peut être annulé par une perte de 13 % liée au taux de change, la vraie performance réside dans la gestion du risque de change, pas seulement dans la performance brute.
📩 Si vous avez apprécié cette actualité, abonnez-vous à notre newsletter pour recevoir les prochaines directement dans votre boîte mail, cliquez ici.


