

Consultez la newsletter complète dans son format original ici.
En ce week-end de Pâques, souhaitons la paix sur Terre et une humanité vivant en harmonie
Bonne après-midi et joyeuse Pâques !
Pour commencer, un petit tour d’horizon des principales informations de la quinzaine :
La France voit sa natalité continuer de chuter, un signal fort des défis démographiques à venir pendant qu’une banque centrale mobilise son or pour protéger sa devise, illustrant l’importance des réserves en période de tension.
La Chine, elle, manie l’art stratégique à la Sun Tzu dans ses choix économiques et géopolitiques. La guerre en Iran s’enlise, tandis que Trump durcit le ton et menace de représailles si le détroit de Hormuz n’est pas rouvert sous 48 heures. Reste à savoir si les États-Unis et Israël n’ont pas sous-estimé la capacité de résistance de leurs adversaires, et si ceux-ci ne s’exposent pas à un échec stratégique.
Par la suite, quelques news en vrac dont un point sur un ancien pays en difficulté économique, puis l’image de la quinzaine qui met en lumière le poids croissant de la charge de la dette en France. Consultez la section en bas de la newsletter – performances des actifs – pour visualiser la devise qui s’est fortement dépréciée face à l’euro en mars.
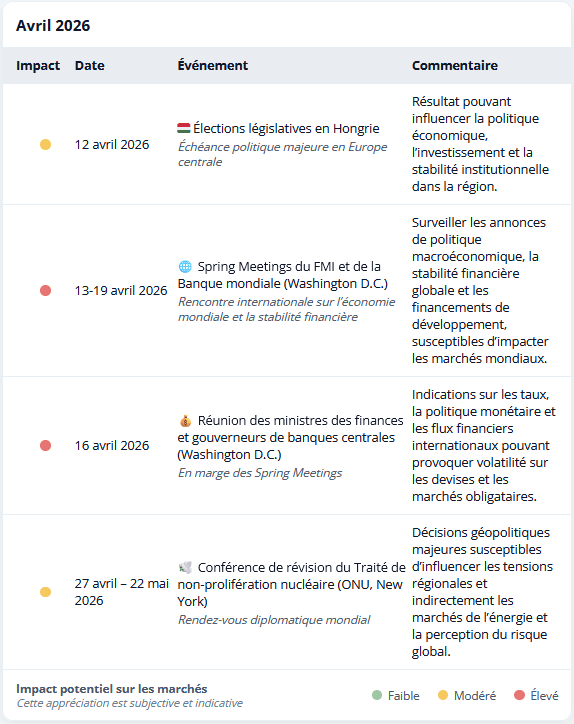
Pour finir, le calendrier géoéconomique avec une élection en Europe sous haute tension, la matrice économique, et un “À propos de vos finances” qui intéressera autant les chasseurs d’ETF que les amateurs d’assurance-vie, qui bat des records en ce début 2026…
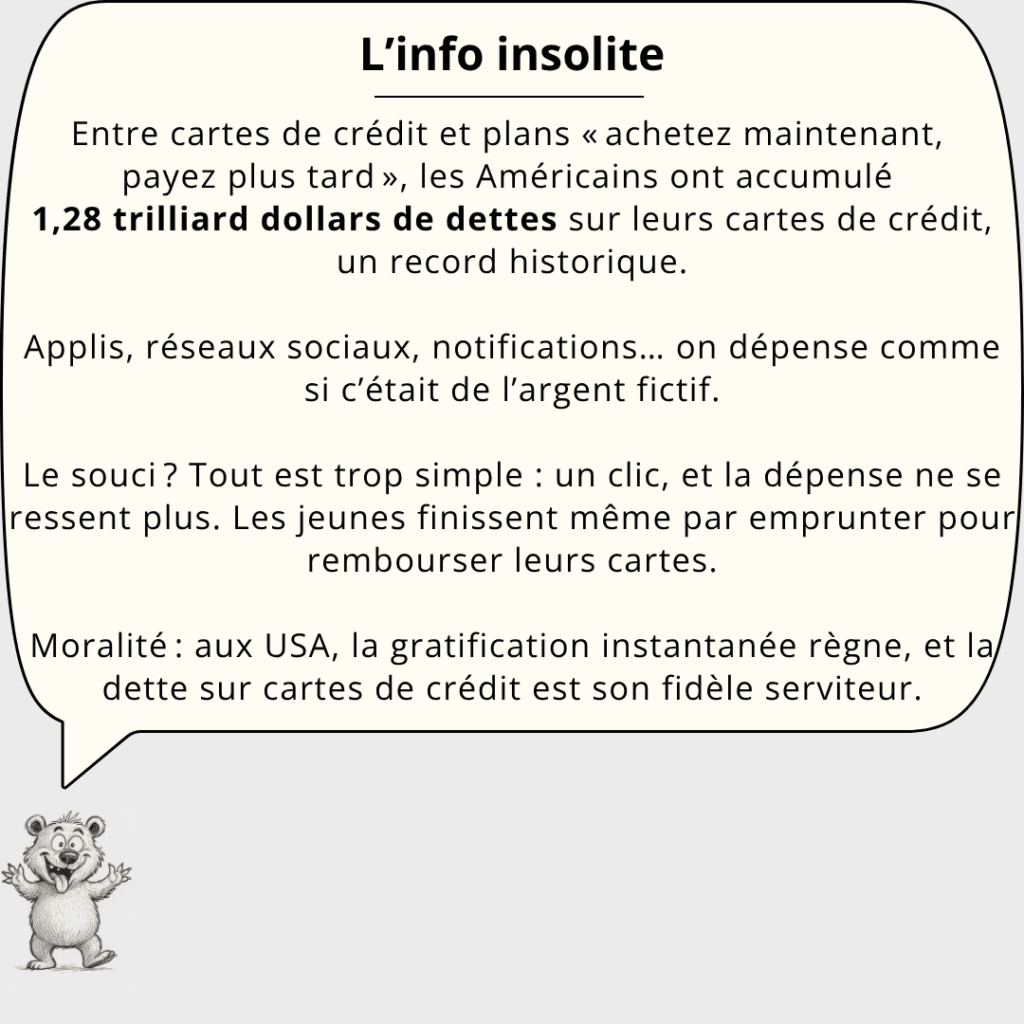
Sans oublier, la news insolite, qui vous parle de gratification instantanée : ce petit shot de dopamine dans le cerveau, l’hormone du plaisir… mais cette fois, au service de la dette.
Bonne lecture !
Alix et Rafael
Sommaire
- 🧾 Newsletter Marchés & Macro – Actualités de la Quinzaine
- 🖼️ Le Visuel Propice – La charge de la dette Française explose
- 🐻 L’actu insolite
- 📅 Calendrier géoéconomique
- 📊 Performance des actifs depuis le début de l’année
- 💡 À garder en tête pour vos finances
- 🧮 Matrice économique
🧾 Actualités de la Quinzaine
Notre Sélection & Décryptage
FRANCE
La natalité toujours en baisse
Les dernières données de l’Insee confirment une baisse des naissances en France pour février 2026. Là où l’on observait encore autour de 2 000 naissances journalières en moyenne en 2021-2022, le niveau se situe désormais entre 1 750 et 1 850 naissances journalières sur la période 2024-2026.
Concrètement, cela représente une diminution de 150 à 250 naissances chaque jour par rapport au début de la période, traduisant un recul progressif et durable de la natalité.
Les travaux économiques récents permettent de mieux comprendre ce phénomène. Plusieurs études, dont THE ECONOMICS OF FERTILITY: A NEW ERA(Doepke et al., 2022) et des projets ANR sur la France et l’Allemagne, montrent que la fécondité est fortement liée à plusieurs facteurs économiques : coût du logement, incertitude sur les revenus, trajectoires professionnelles et politiques familiales.
Dans ces modèles économétriques, la naissance est considérée comme une décision réfléchie dans le temps : les ménages arbitrent entre consommation actuelle, investissement humain et coût anticipé de l’enfant.
Résultats empiriques :
- L’augmentation du coût de la vie et l’instabilité économique tend à retarder ou réduire les projets parentaux.
- Aux États-Unis, une analyse récente montre aussi un lien entre inflation et baisse de la fécondité (A Hidden Cost of Inflation).
Les politiques publiques tentent d’agir, mais les résultats restent limités. Certains pays adoptent des approches très différentes :
- Russie→ Envisagerait de diriger les femmes qui ne souhaitent pas avoir d’enfant vers un suivi psychologique, pour explorer les motivations de cette décision.
- Japon→ Développe massivement la procréation médicalement assistée pour soutenir la natalité.
Deux stratégies très différentes et controversées, mais un même constat : relancer les naissances s’avère bien plus complexe que prévu.
🔴 Baisse de la natalité, effets économiques en cascade
→ À terme, cette dynamique pourrait peser sur certains secteurs : ralentissement de la demande immobilière (notamment logements familiaux), pression sur l’éducation, la consommation liée aux enfants, et déséquilibres démographiques affectant le marché du travail et les systèmes de retraite.
TURQUIE
Un cas d’école du rôle de l’or pour une banque centrale
Après avoir accumulé massivement des réserves aurifères au cours de la dernière décennie, dépassant 800 tonnes, la banque centrale turque a été contrainte d’en mobiliser une partie significative dans un contexte de fortes tensions géopolitiques et énergétiques.
Ce choc externe a agi comme un révélateur des fragilités structurelles du pays. La Turquie importe environ 90 % de son pétrole et la quasi-totalité de son gaz naturel, dont une part significative provient de l’Iran (environ 10 à 15 % des importations). Toute perturbation de ces flux, combinée à la hausse des prix de l’énergie, dégrade rapidement la balance courante (les importations augmentent plus rapidement que les exportations). Ces importations étant libellées en dollars, la demande en devise américaine augmente mécaniquement, ce qui met sous pression la livre turque et les réserves de change.
Dans ce contexte, la séquence a été classique. Face à la fuite des capitaux et à la chute de la devise, la banque centrale a d’abord utilisé ses réserves en dollars pour soutenir la livre, en injectant plusieurs dizaines de milliards en quelques semaines. Mais ces réserves se sont rapidement réduites.
Une fois ce premier levier entamé, elle a dû activer le second : l’or.
Les réserves d’or de la Turquie ont chuté d’environ 118 tonnes en deux semaines. Selon des estimations de banques, environ 26 tonnes auraient été vendues et 42 tonnes utilisées pour des swaps, qui permettent d’échanger temporairement de l’or contre des dollars afin d’obtenir des liquidités sans liquider toutes les réserves.
Résultat : la banque centrale défend la livre turque sans céder définitivement tout son or. Cette stratégie limite l’impact sur les marchés et évite un signal négatif pour la population, tout en gardant la flexibilité pour intervenir à nouveau si nécessaire.
Cette séquence illustre une réalité essentielle : même pour une banque centrale, l’or n’est pas un actif passif. Il constitue à la fois une réserve stratégique et un outil de liquidité mobilisable en période de stress — une logique directement transposable à la gestion patrimoniale.
🔴 Comportement des banques centrales
→ Volatilité accrue sur les devises et les taux, avec des impacts possibles sur les marchés obligataires et les flux de capitaux.
CHINE
La montée en puissance de la Chine dans un monde de plus en plus fragmentée
L’actualité récente confirme une tendance de fond : la Chine accélère sa montée en puissance économique, industrielle et stratégique dans un contexte de tensions géopolitiques croissantes. Dans le même temps, elle adopte une posture en retrait dans le conflit iranien, une position en apparence passive mais en réalité profondément stratégique.
Ce positionnement s’inscrit dans une logique proche de L’Art de la guerre : éviter l’affrontement direct, laisser les adversaires s’épuiser et capitaliser sur les déséquilibres. Pendant que les États-Unis s’exposent davantage, notamment sur le plan militaire, la Chine consolide progressivement ses positions de manière méthodique et graduelle.
Sur le plan commercial, Pékin a lancé de nouvelles enquêtes contre les États-Unis en réponse aux procédures américaines, laissant entrevoir une escalade des tensions tarifaires et confirmant une dynamique de découplage progressif entre les deux économies. En parallèle, la Chine renforce ses positions industrielles, notamment dans les énergies renouvelables, où elle domine désormais une large part des chaînes de valeur, des panneaux solaires aux batteries en passant par les métaux critiques.
Le contexte géopolitique joue également en sa faveur. La hausse des tensions au Moyen-Orient entraîne une forte volatilité sur certaines matières premières stratégiques, comme le tungstène, renforçant indirectement l’avantage compétitif des acteurs chinois. Dans le même temps, les perturbations énergétiques et la hausse du pétrole soutiennent ses constructeurs automobiles, particulièrement bien positionnés sur les véhicules électriques.
Enfin, au-delà de l’économie, la Chine poursuit son renforcement stratégique, tant sur le plan militaire que scientifique, avec l’ambition de devenir à court terme le premier financeur public mondial de la recherche.
🟠 Devises et flux de capitaux
→ La devise chinoise (yuan) pourrait se renforcer face au dollar si la Chine attire davantage d’investissements stratégiques
→ Impact sur les marchés émergents dépendants des financements en dollars.
IRAN
La guerre en Iran entre dans son deuxième mois et l’escalade continue
La guerre en Iran a déjà causé des dégâts considérables. Les premières victimes restent, comme toujours, les populations civiles, qui paient le prix le plus lourd.
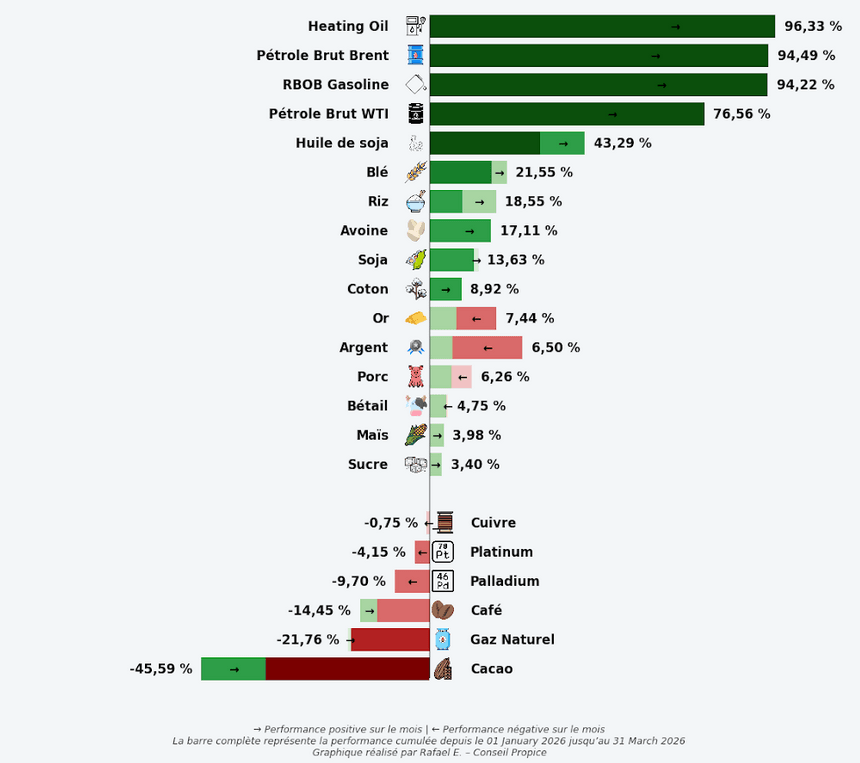
Sur le plan économique mondial, les effets sont immédiats : le pétrole évolue désormais au-dessus de 110 dollars le baril pour le WTI, avec des pics de volatilité intraday inédits depuis 2022, tandis que le gaz naturel et plusieurs matières premières énergétiques suivent la même trajectoire. La fermeture du détroit d’Ormuz — par lequel transite près de 20 % du pétrole mondial — a profondément désorganisé les routes maritimes et les chaînes d’approvisionnement.
Même si les pays occidentaux ont massivement mobilisé leurs ressources, cela reste une réponse strictement temporaire — comme nous l’avions illustré il y a deux semaines : c’est comme « pisser dans un lac ». Autrement dit, l’impact est négligeable à l’échelle du déséquilibre global.
Dans les faits, les stocks flottants ont déjà été largement absorbés, et la libération des réserves stratégiques s’érode jour après jour. On est désormais dans une logique de désaccumulation: les coussins de sécurité permettent d’acheter du temps, mais ils ne font que retarder — sans le résoudre — le problème fondamental de déficit d’offre.
L’Asie est déjà en première ligne. Des pénuries apparaissent, notamment au Bangladesh et au Pakistan, où des tensions extrêmes ont été observées autour des stations-service, avec des scènes de violence après plusieurs heures — voire jours — d’attente sans carburant.
L’Europe pourrait être la prochaine zone sous pression. Certains pays sont plus exposés que d’autres, notamment le Royaume-Uni, en raison de leur dépendance aux importations de produits raffinés. La Commission européenne a d’ailleurs commencé à préparer l’opinion publique en recommandant de réduire les déplacements, de rouler moins vite et de privilégier le télétravail afin d’amortir le choc énergétique.
Le constat est simple : le monde ne peut pas remplacer plusieurs millions de barils par jour du jour au lendemain. D’autant plus que les frappes ukrainiennes récentes ont déjà perturbé une partie des exportations russes, réduisant encore l’offre disponible.
Même en cas d’arrêt immédiat du conflit, le marché pétrolier resterait sous tension pendant plusieurs mois. Les dégâts sont déjà faits : stocks entamés, flux désorganisés, déséquilibres installés. La géopolitique peut s’arrêter vite — la physique du marché, beaucoup moins.
Enfin, cette crise ravive des tensions au sein de l’OTAN. Plusieurs pays — Autriche, Espagne, France, Italie et Suisse — ont partiellement refusé le survol de leur territoire par des appareils américains ou israéliens, provoquant des frictions avec Washington. Donald Trump a même évoqué une possible sortie de l’alliance. Un scénario extrême, dont la mise en œuvre via l’Article 13 resterait toutefois politiquement et institutionnellement complexe, notamment en raison du rôle du Congrès américain.
🔴 Choc énergétique – Géopolitique maritime : Iran & Ormuz
→ La fermeture du détroit d’Ormuz et les frappes sur les sites pétroliers accentuent la volatilité des marchés financiers et obligataires.
→ En France, la hausse du pétrole et du plastique fait grimper les coûts industriels jusqu’à 40 %, frappant particulièrement la production et les emballages.
→ Plusieurs pays européens envisagent une taxation exceptionnelle des profits des groupes énergétiques pour contenir l’impact sur les ménages, ce qui pourrait peser sur la valorisation du secteur énergétique malgré des prix de l’énergie durablement élevés.
Les autres Faits Marquants
→ Dès le 1er mai, sortie limitée hors du territoire à 100 g d’or pour particuliers et entreprises. Exceptions : banques commerciales et cas spécifiques.
⚠️ Court terme : ventes et pression sur les prix
🔴 Cybersécurité — La Corée du Nord infiltre Axios
→ Des pirates liés à Pyongyang ont injecté un malware dans une mise à jour d’Axios, une bibliothèque JavaScript très utilisée.
⚠️ Des millions d’environnements ont été exposés, risques de vol de données et de cryptomonnaies.
🟢 Grèce — Retour dans les marchés développés MSCI
→ Les actions grecques réintégreront l’indice MSCI marchés développés en mai 2027.
⚠️ JPMorgan prévoit 604 M$ de sorties nettes de capitaux pour la Grèce, car la pondération des actions grecques sera réduite dans le MSCI marchés développés par rapport aux marchés émergents.
→ Seules 4 entreprises grecques figureront dans le MSCI Europe, contre 8 actuellement dans le MSCI marchés émergents.
→ Un changement surtout symbolique, peu efficace sur le fond.
🟠 Géopolitique maritime — Pékin cible les navires panaméens
→ La Chine réagit-elle à l’éviction de CK Hutchison du Canal de Panama? En mars, le pays a bloqué pendant quelques jours 92 navires battant pavillon panaméen, sous prétexte “d’inspection”. La Chine dément, alors que les États-Unis l’accusent.
⚠️ Menace sur les chaînes d’approvisionnement mondiales : le Panama représente près de 15 % du tonnage mondial sous pavillon maritime
Le Visuel Propice – La charge de la dette Française explose
L’info insolite
📅 Calendrier Géoéconomique
📊 Performance des actifs depuis le début de l’année
Devises
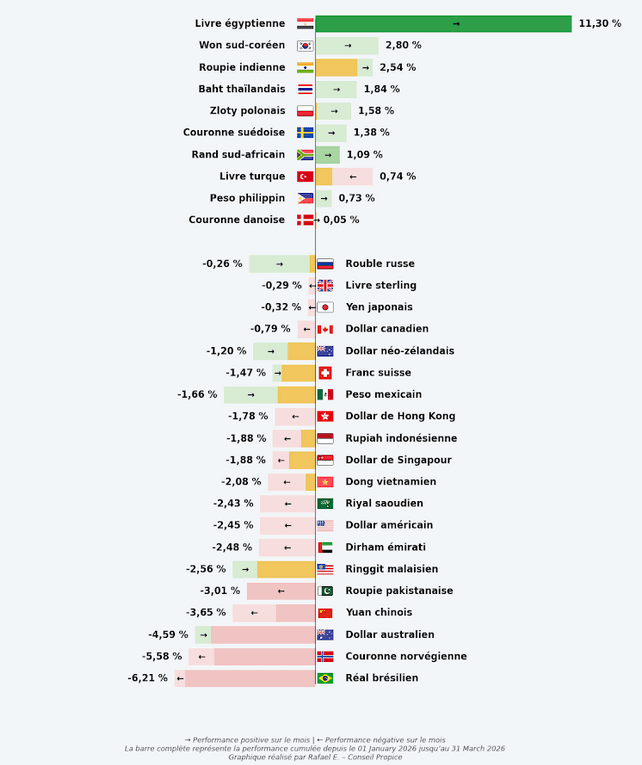
Si la performance est positive, cela signifie que l’euro s’est apprécié par rapport à la devise locale. Par exemple, sur l’image, l’euro s’est apprécié de 11,30 % face au rouble russe.
Matières Premières
À garder en tête pour vos finances
📈IEVA Group (IPO)
→ L’entreprise IEVA Group est entrée en bourse sur Euronext Growth Paris avec succès, levant environ 7,3 M€ pour poursuivre son développement. Les actions ont commencé à être négociées le 31 mars 2026.
📊iShares MSCI Europe Small Cap UCITS ETF (ESCE)
→ BlackRock a lancé un nouvel ETF qui réplique l’indice MSCI Europe Small Cap, exposant à plus de 800 petites capitalisations européennes. Il vise la croissance du capital en suivant les petites valeurs européennes.
🛡️ WisdomTree Asia & Global Defence UCITS ETFs (WDAF & WDGF)
→ WisdomTree a introduit deux nouveaux ETF axés sur le secteur de la défense :
• WisdomTree Asia Defence UCITS ETF (TER 0,50 %)
• WisdomTree Global Defence UCITS ETF (TER 0,40 %)
Ils sont cotés sur Xetra, Borsa Italiana, Euronext Paris et SIX Swiss Exchange et sur le London Stock Exchange depuis le 1er avril 2026
💰 Lucya CNP – Assurance vie digitale innovante
→ Lucya et CNP Assurances lancent un contrat d’assurance vie digital ultra-compétitif :
• 0 % de frais sur les versements et arbitrages
• 0,30 % de frais annuels de gestion sur unités de compte (40 % de moins que les meilleurs contrats en ligne)
• 0,70 % de frais annuels sur le support en euros CNP Lucya Euros B.
• 0 % de frais sur opérations financières sur ETF
• 0,07 % sur titres vifs
• Gestion pilotée à seulement 0,25 % de frais additionnels par an
→ Objectif : maximiser chaque euro investi et rendre la gestion pilotée accessible à tous, tout en limitant l’impact des frais sur la performance.
Matrice économique
📩 Pour recevoir notre newsletter, cliquez ici.


