

Derrière la hausse spectaculaire de la charge de la dette se cache une réalité souvent mal comprise : les États ne remboursent pas leur dette, ils la refinancent en permanence. De plus, les déficits restent à des niveaux historiquement élevés, ce qui renforce la pression sur les finances publiques.
En France, cette mécanique devient de plus en plus coûteuse. La charge d’intérêt, estimée autour de 30 G€ il y a quelques années, pourrait dépasser 100 G€ à horizon fin de décennie, une trajectoire directement liée à la remontée des taux d’intérêt.
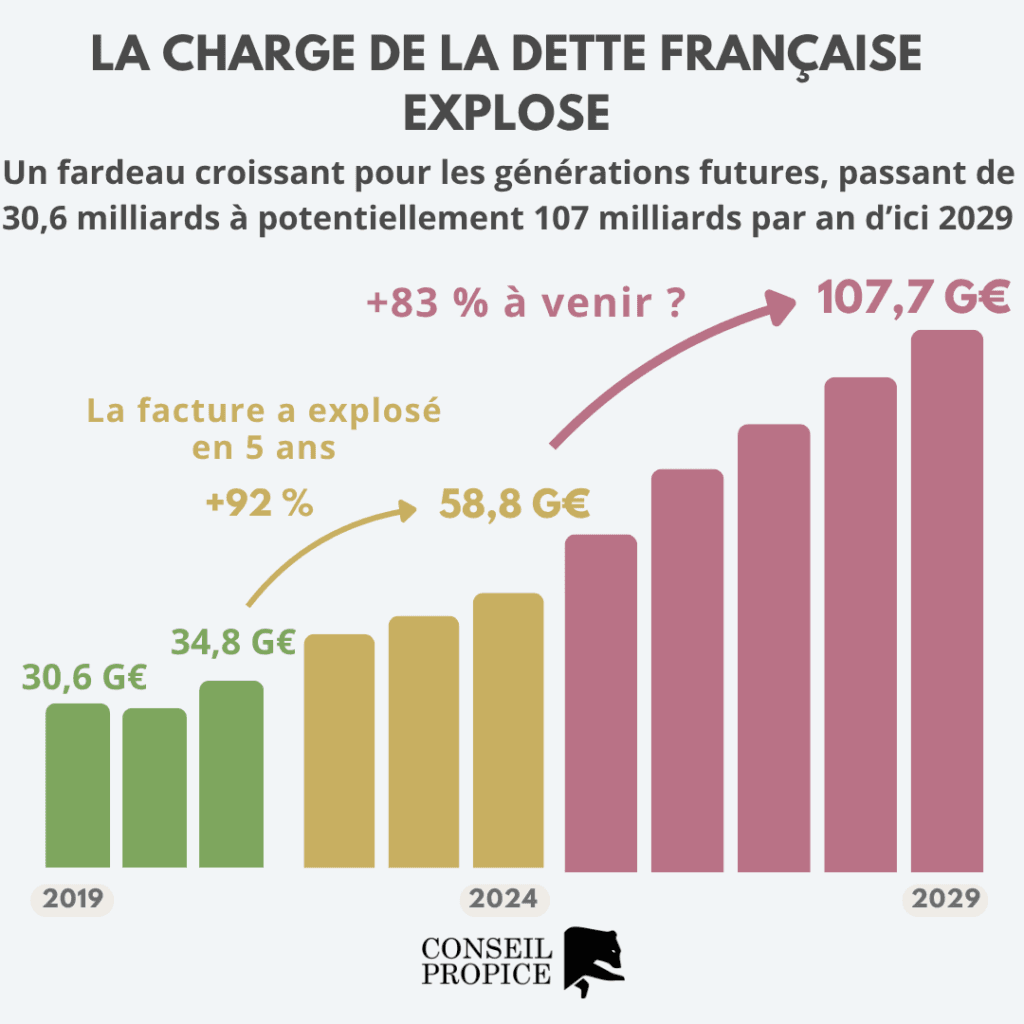
Pourquoi cette accélération ?
La dette en France est renouvelée progressivement. Une grande partie a été émise à des taux très faibles, proches de 0 %. Mais à chaque nouvelle émission, ces anciennes dettes sont remplacées par de nouvelles obligations… désormais à des taux proches de 3,70 %, aggravés par les tensions géopolitiques, notamment la crise en Iran.
Les hypothèses retenues
- Taux à 10 ans : autour de 3,5 % – 3,6 % à moyen terme
- Taux courts : stabilisation autour de 3 %
- Refinancement progressif du stock de dette, générant un effet retard sur la charge totale
Conséquences
- La hausse de la charge n’est pas immédiate, mais cumulative et durable.
- La dette devient extrêmement sensible aux variations de taux. Une hausse de seulement +1 point pourrait ajouter près de 17 G€ de charge supplémentaire en quelques années.
Toute nouvelle tension sur la dette en France, par exemple liée à la crise en Iran, aggraverait la situation française et rapprocherait le pays d’une nouvelle dégradation de sa note souveraine, avec des coûts d’emprunt encore plus élevés. Les deux autres grandes agences doivent se prononcer sur la note française dans les prochaines semaines : Moody’s le 10 avril, puis S&P Global Ratings le 29 mai.
Conclusion
La dette française n’est donc pas une abstraction comptable : c’est une contrainte qui s’installe durablement dans les finances publiques, réduisant chaque année un peu plus les marges de manœuvre de l’État.
Dans un contexte où les taux resteront vraisemblablement élevés — et où les chocs géopolitiques peuvent les pousser encore plus haut —, la trajectoire actuelle laisse peu de place à l’optimisme. Chaque point de taux gagné par les marchés contre la France se traduit mécaniquement par des milliards d’euros en moins pour les hôpitaux, les infrastructures ou la transition énergétique.
Ce que les prochaines semaines diront des notations de Moody’s et S&P ne sera pas qu’un signal technique : ce sera un verdict sur la crédibilité budgétaire française aux yeux des investisseurs du monde entier. Et dans cette mécanique silencieuse, chaque dégradation alimente la suivante.
La dette, à ce stade, ne pardonne plus les hésitations.
Sources utilisées : Haut Conseil des Finances Publiques, Trésor Public
⚠️ Avertissement : Les informations présentées ci-dessus sont fournies à titre purement informatif et ne constituent ni un conseil en investissement, ni une recommandation personnalisée. Chaque investisseur doit évaluer sa propre situation financière, ses objectifs et sa tolérance au risque avant toute décision d’allocation.
📩 Si vous avez apprécié cette actualité, abonnez-vous à notre newsletter pour recevoir les prochaines directement dans votre boîte mail, cliquez ici.


