

Consultez la newsletter complète dans son format original ici.
Voilà à quoi nous fait penser la libération de pétrole de la réserve stratégique
Essayer de remplir un étang… en urinant dedans
Bon matin !
Alors que la guerre au Moyen-Orient entre dans son 23ᵉ jour, les marchés financiers demeurent très volatils. Les prix du pétrole et du gaz en Europe restent à des niveaux élevés et pourraient même s’envoler si les Houthis mettent leur menace à exécution en perturbant le détroit de Bab el-Mandeb.
En France, Bercy a publié de nouvelles données qui illustrent l’ampleur croissante des prélèvements de l’État. Sur le plan international, la rencontre entre la Chine et les États-Unis à Paris s’est déroulée dans un climat constructif, même si le prochain sommet entre Donald Trump et Xi Jinping a finalement été reporté.
Concernant l’Iran, le conflit se poursuit et suscite de nombreuses interrogations quant à la stratégie américaine. D’un côté, certaines sanctions sur le pétrole sont assouplies ; de l’autre, des frappes visent le site nucléaire de Natanz, tandis qu’une flotte amphibie se dirige vers le Moyen-Orient. Dans le même temps, l’Iran aurait lancé deux missiles balistiques en direction de la base de Diego Garcia, et ciblé Dimona, une ville du sud d’Israël abritant une installation nucléaire. L’ensemble rend la ligne stratégique américaine difficile à interpréter.
Par ailleurs, la Chine continue de dominer le marché des terres rares, tandis que les États-Unis accélèrent leurs efforts de diversification. De son côté, la Russie profite du contexte pour renforcer ses revenus, notamment grâce à la hausse des matières premières liée au conflit.
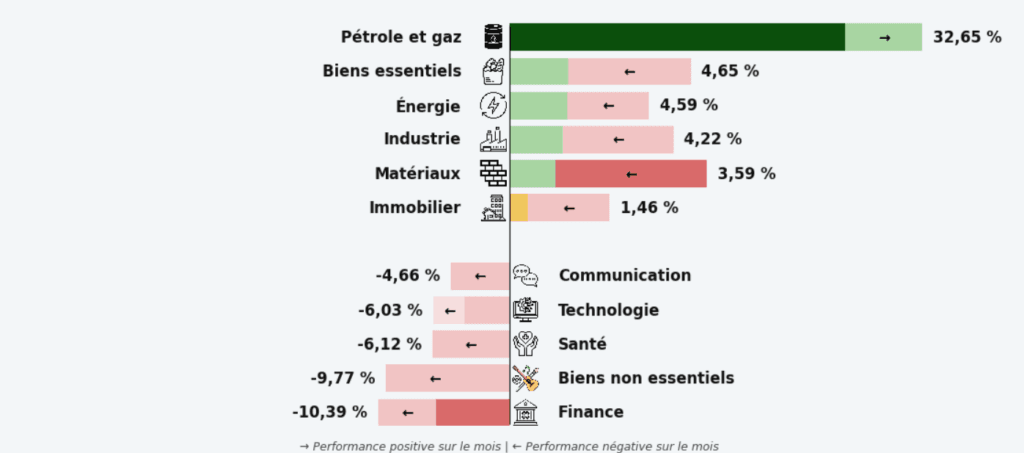
L’image de la quinzaine met en lumière la forte hausse de l’essence (contrats à terme RBOB). Nous reviendrons également sur les mécanismes permettant de négocier ces contrats. Pour les amateurs de données et de performances d’actifs, nous proposons un tour d’horizon des secteurs et des devises : le secteur de l’énergie et du pétrole s’impose comme le grand gagnant du moment.
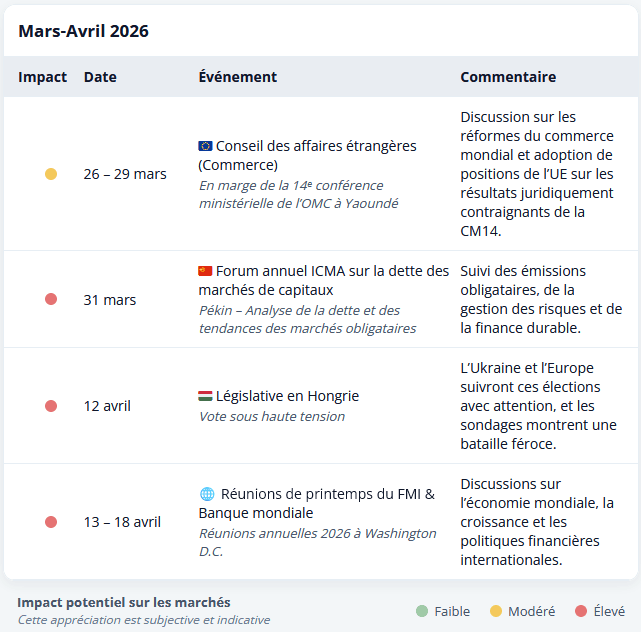
Nous vous aidons également à suivre les principales échéances à venir et porterons une attention particulière à une élection législative en Europe centrale.
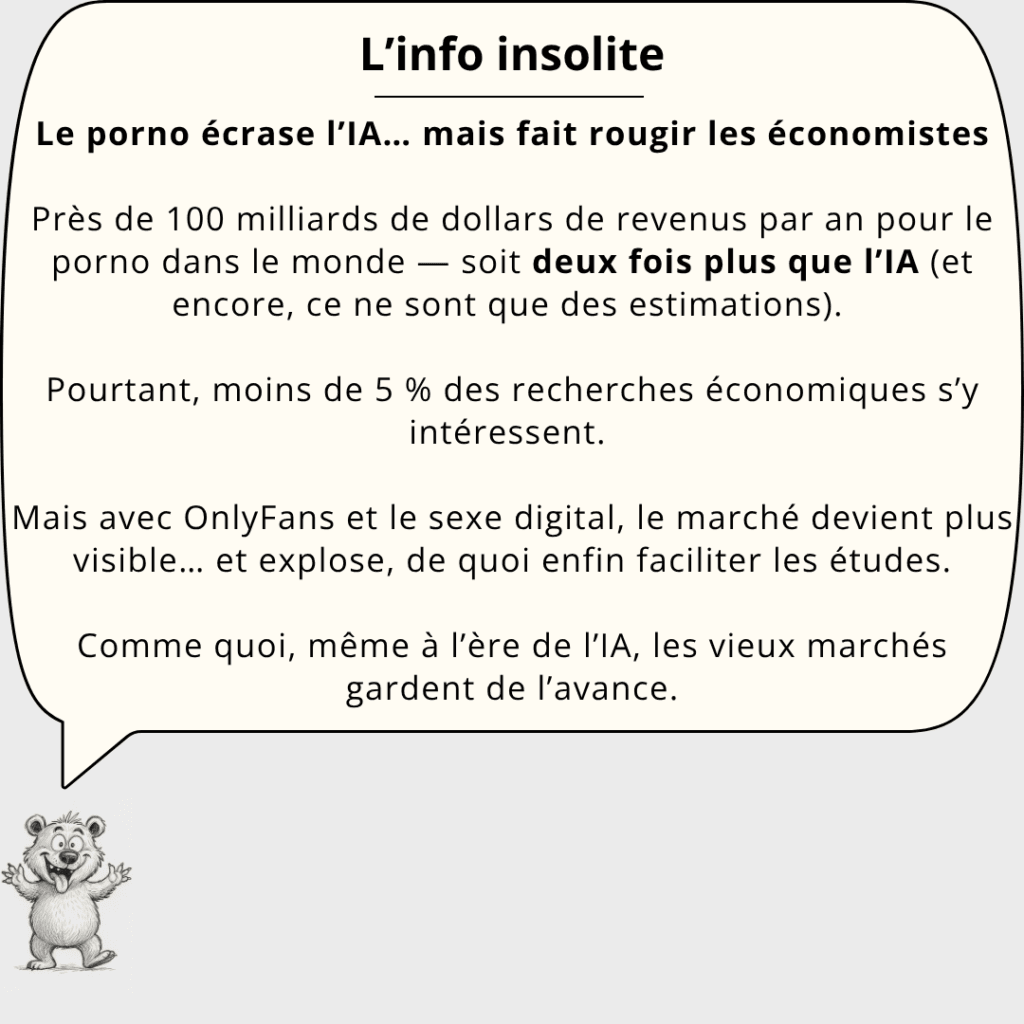
Enfin, une actualité plus insolite nous rappelle que même l’intelligence artificielle ne parvient pas à détrôner certains secteurs ancestraux.
Bonne lecture !
Alix et Rafael
Sommaire
- 🧾 Newsletter Marchés & Macro – Actualités de la Quinzaine
- 🖼️ Le Visuel Propice – Le prix de l’essence s’envole : Jusqu’où ira-t-il ?
- 🐻 L’actu insolite
- 📅 Calendrier géoéconomique
- 📊 Performance des actifs depuis le début de l’année
- 💡 À garder en tête pour vos finances
- 🧮 Matrice économique
🧾 Actualités de la Quinzaine
Notre Sélection & Décryptage
FRANCE
La pression fiscale s’accélère en 2025
Alors que les élections locales se déroulent ce dimanche, les Français sont toujours plus sollicités financièrement. En 2025, l’État a collecté 610 milliards d’euros, une hausse bien plus rapide que la croissance économique. Pendant que l’économie montait lentement deux marches, les impôts en franchissaient six. Trois fois plus vite… et sans jamais ralentir.
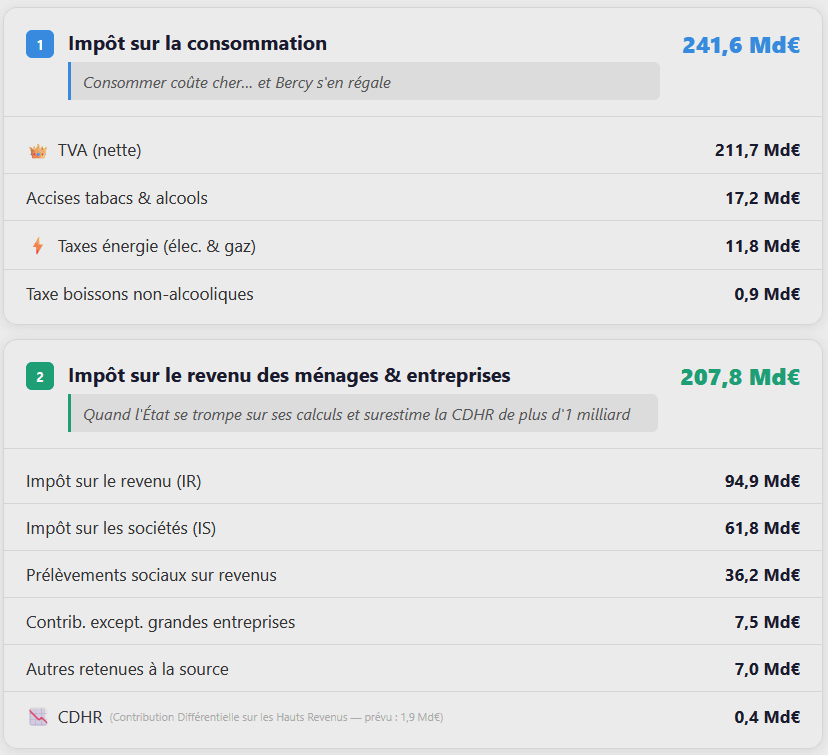
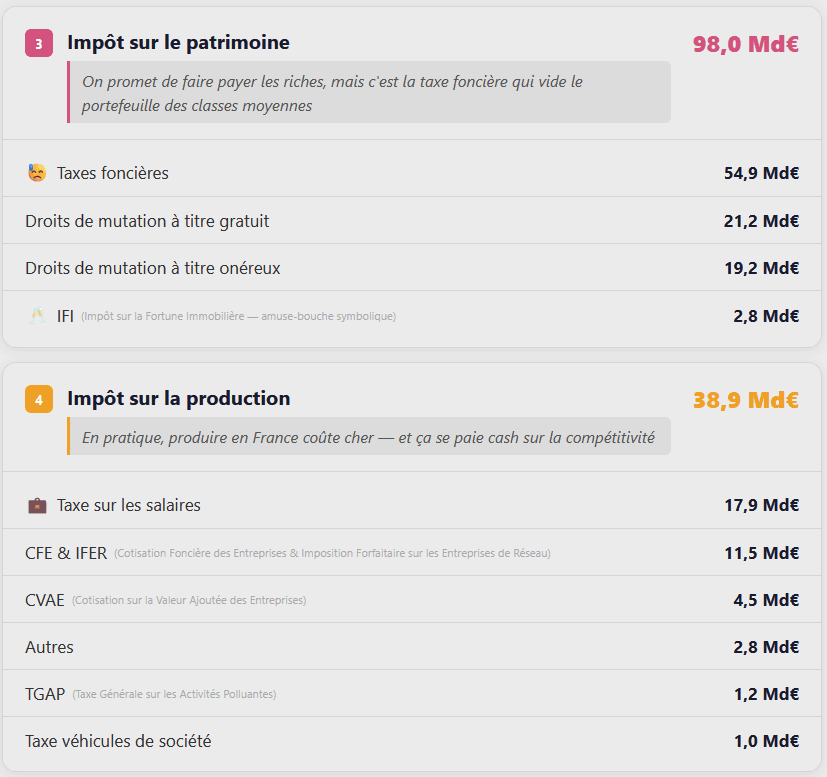
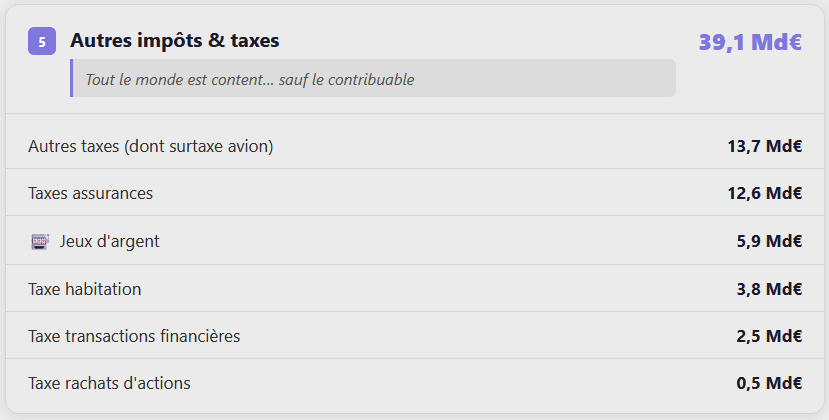
Au final, l’État capte plus de la moitié des recettes.
Les collectivités locales et la sécurité sociale se partagent les miettes.
Malgré les discours sur les territoires et la protection sociale, l’État reste le grand gagnant, année après année.
🔴 Pression fiscale 3 fois supérieure à la croissance
→ Les Français voient leur pouvoir d’achat et la compétitivité des entreprises continuer de baisser, alors que aucune réforme structurelle significative n’est en vue. Le déclin relatif se poursuit, question de savoir jusqu’où la situation peut durer…
CHINE
La Chine dévoile son nouveau plan quinquennal dans un contexte de tensions économiques
Lors de notre première édition, nous vous avions parlé des terres rares et de la domination sans partage de la Chine dans ce domaine.
Depuis cette publication, tant de choses se sont passées : non seulement une guerre commerciale, mais surtout plusieurs guerres (Ukraine, Iran,…) qui ont mis sous les projecteurs ce secteur. À titre d’exemple, l’Ukraine déployait près de 9 000 drones par jour en octobre 2025, tous dépendants d’aimants en terres rares produits majoritairement en Chine.
Drones, missiles et avions de chasse modernes reposent sur des aimants en terres rares. Ces composants sont essentiels pour les moteurs, les systèmes de guidage et les turbines. Ces matériaux — néodyme, praseodyme, dysprosium et terbium — sont presque exclusivement produits et transformés en Chine, représentant un point de vulnérabilité stratégique majeur pour l’Occident. Autrement dit, si Pékin décidait de couper l’approvisionnement, la capacité militaire occidentale serait gravement affectée, et même les stocks américains existants seraient probablement insuffisants pour faire face à une rupture prolongée.
Cette dépendance, accentuée par les restrictions à l’exportation imposées par la Chine, a servi de véritable électrochoc pour l’Occident. Elles ont brutalement réveillé les États occidentaux, et les États‑Unis en tête, qui ont commencé à créer des chaînes d’approvisionnement alternatives.
De plus, une échéance cruciale se profile : le 1ᵉʳ janvier 2027, de nouvelles règles américaines d’attribution de marchés de défense entreront en vigueur. Concrètement, ces règles interdiront toute matière première de terres rares d’origine chinoise dans les systèmes d’armement américains.
Cela signifie que tout fabricant de composants magnétiques ou de matériaux critiques pour la défense — que ce soit pour des drones ou autre — devra se fournir auprès d’un fournisseur conforme aux normes nationales.
Dans cette course, les entreprises qui parviendront à se qualifier dès maintenant pour ces programmes pourraient bien contrôler ces chaînes d’approvisionnement pendant des décennies.
🟢Face à la Chine, la diversification des terres rares s’intensifie
→ Le développement de chaînes d’approvisionnement alternatives aux terres rares ouvre des opportunités pour suivre les acteurs comme Realloys, Energy Fuels ou MP Materials. Les ETF spécialisés, comme REMX, permettent de s’exposer au secteur de manière diversifiée.
ÉTATS-UNIS – IRAN
Mars 2025 · Trois semaines de déclarations plus que contradictoires
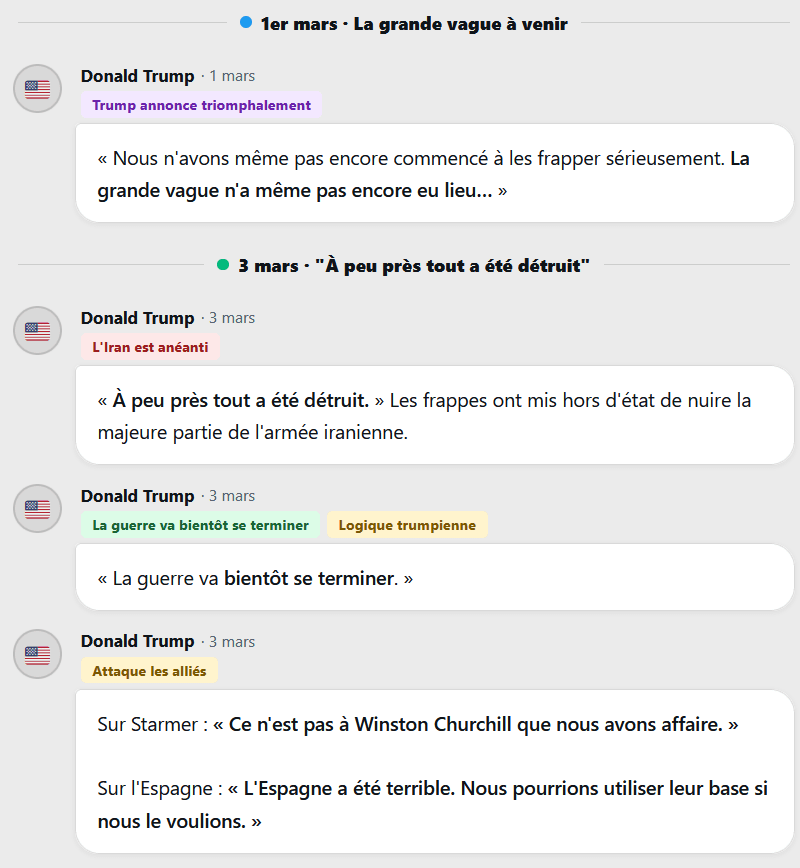
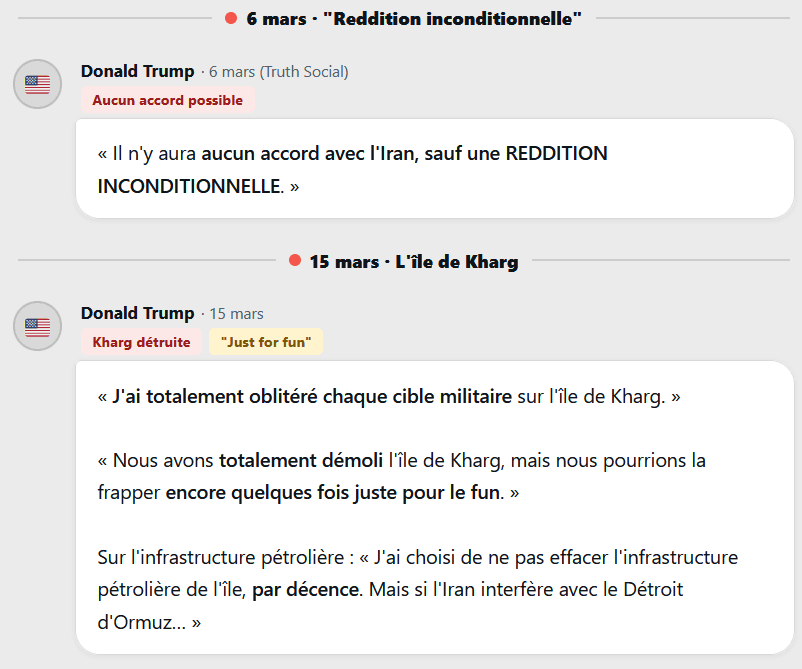
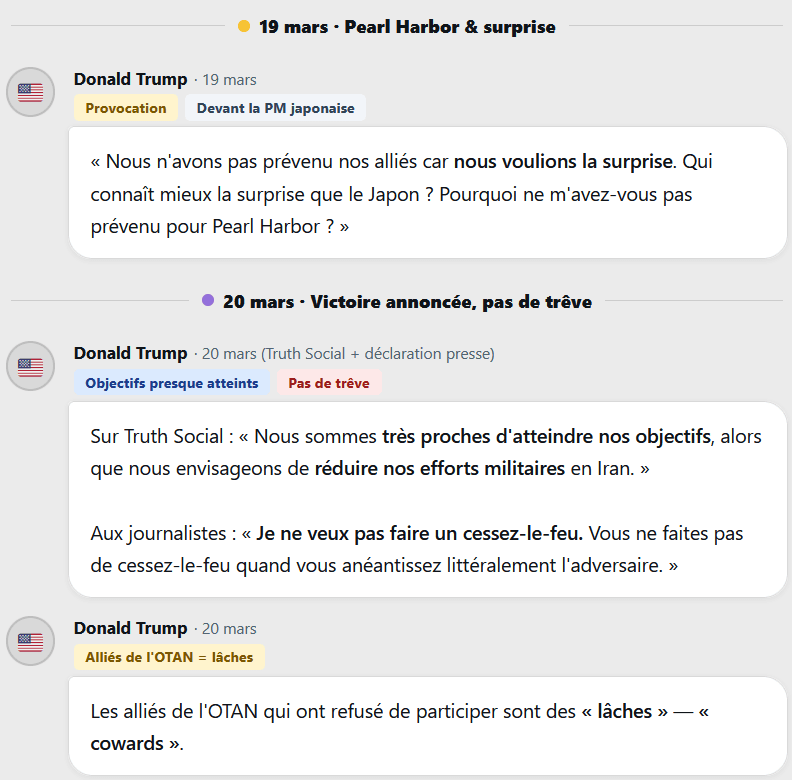
En seulement trois semaines, le récit a pris des tournants imprévisibles, et l’avenir s’annonce plus incertain que jamais.
🔴 Détroit d’Hormuz toujours perturbé
→ Baisse de la production pétrolière au Moyen-Orient, champs de gaz ciblés, sites nucléaires frappés, l’horloge nucléaire se rapproche de minuit. Un baril à 200 $ n’est pas à exclure.
RUSSIE
Flotte fantôme, pétrole et pourparlers ukrainiens au point mort
Alors que les sanctions commençaient à peser, la guerre avec l’Iran redonne un second souffle à l’économie russe. Ses vastes ressources énergétiques — gaz, pétrole, mais aussi engrais — la replacent au centre des échanges mondiaux.
Face à l’envolée des prix du pétrole, les États-Unis ont levé certaines sanctions sur le pétrole russe pendant un mois pour atténuer la hausse des prix. Immédiatement, plusieurs acteurs se sont manifestés : la Chine (Sinopec, PetroChina), la Thaïlande, les Philippines et l’Inde ont tous contacté Moscou pour acheter son pétrole.
Avec cette envolée des cours, le Kremlin se remplit les poches, certains analystes estimant ses revenus à plusieurs centaines de millions d’euros par jour.
L’Europe, comme l’a montréle dernier arraisonnement d’un navire fantôme de la flotte russe le 20 mars, tente de perturber ces échanges, mais Moscou pourrait répliquer. Certaines sources évoquent même le recours à d’anciens combattants de Wagner pour protéger sa flotte fantôme. La question reste ouverte : assisterons-nous à de véritables affrontements dans les prochains mois, ou Moscou choisira-t-elle de limiter ses livraisons de pétrole et de gaz vers l’Europe pour faire pression ?
Sur le plan financier, la Banque centrale russe a abaissé ses taux à 15 %, et la Bourse internationale de commerce de Saint-Pétersbourg (SPIMEX) a récemment ouvert un bureau à Pékin, concrétisant un rapprochement commercial et financier avec la Chine. Ce pivot asiatique dépasse l’énergie : il inclut les minéraux stratégiques, les matières premières et les produits agricoles.
Les échanges sino-russes continuent de se renforcer, et il va devenir de plus en plus difficile de séparer économiquement les deux pays. Un rapprochement redouté par certains analystes, tant l’alliance du dragon et de l’ours pourrait avoir des conséquences systémiques pour l’Occident.
Pendant ce temps, les négociations avec l’Ukraine restent au point mort. Les négociateurs ukrainiens se sont réunis à Miami ce week-end avec des représentants américains, sans participation directe des Russes. Sur le terrain, l’Ukraine semble connaître un certain regain de forme, notamment après les perturbations affectant l’accès de certaines forces russes à Starlink. Néanmoins, les stocks de missiles occidentaux ne sont pas illimités, et tout conflit prolongé au Moyen-Orient pourrait compliquer leur approvisionnement.
🟢La Russie renfloue ses caisses
→ Pression accrue sur l’Ukraine et affaiblissement de l’Europe en raison de sa pauvreté énergétique.
Les autres Faits Marquants
→ Dans les discussions sur le budget 2028-2034, Macron relance l’idée d’une dette commune pour financer les investissements stratégiques et 90 Mds € d’aide à l’Ukraine en 2026-2027.
⚠️ Berlin, Pays-Bas et Autriche, et partisans de l’orthodoxie budgétaire, freinent. L’UE a déjà 777 Mds € de dette commune et prévoit +160 Mds € en 2026.
🟢 États-Unis — Chine, sommet Trump-Xi
→ Deux jours de pourparlers à Paris jugés « très bons » par le Trésor américain.
→ Discussions sur Boeing, l’énergie et l’agriculture. Le prochain sommet à Pékin qui avait été planifié est encore incertain.
⚠️ La guerre en Iran pèse sur les relations internationales et Pékin dispose de leviers importants pour négocier avec Washington.
🟠 Espagne — Durcissement du crédit à la consommation
→ Le gouvernement propose de renforcer les règles sur les crédits à la consommation et le marketing à distance, alignées sur les directives européennes CCD II et services financiers à distance.
⚠️ Impact fort pour fintechs, BNPL (Klarna, Afterpay), micro-prêteurs et crédits renouvelables, avec supervision et plafonds de coûts plus stricts que le minimum européen.
🟠 Europe — Automobile, basculement face à la Chine
→ Les importations de voitures chinoises dépassent désormais les exportations européennes vers la Chine, un tournant historique pour l’industrie automobile.
⚠️ Les exportations européennes ont chuté de 34 % en 2025 tandis que les importations chinoises atteignent 22 Mds€, faisant passer l’UE d’un excédent de 23 Mds€ en 2019 à un déficit de 6 Mds€ en 2025.
📉 L’Allemagne est particulièrement touchée : les ventes de Volkswagen, BMW et Mercedes-Benz ont été divisées par deux en Chine, avec près de 50 000 emplois supprimés en un an.
🟠 Suisse — Suspension des exportations d’armes vers les États-Unis
→ Le Conseil fédéral bloque les nouvelles exportations de matériel de guerre vers les États-Unis à cause de la participation américaine dans le conflit en Iran, invoquant le droit de neutralité.
💡 L’industrie suisse craint un impact sur ses ventes, déjà touchées par le franc fort et les droits de douane américains, alors qu’elle achète elle-même du matériel militaire aux États-Unis (F‑35, missiles Patriots).
Le Visuel Propice – Le prix de l’essence s’envole : Jusqu’où ira-t-il ?
L’info insolite
📅 Calendrier Géoéconomique
📊 Performance des actifs depuis le début de l’année
Devises
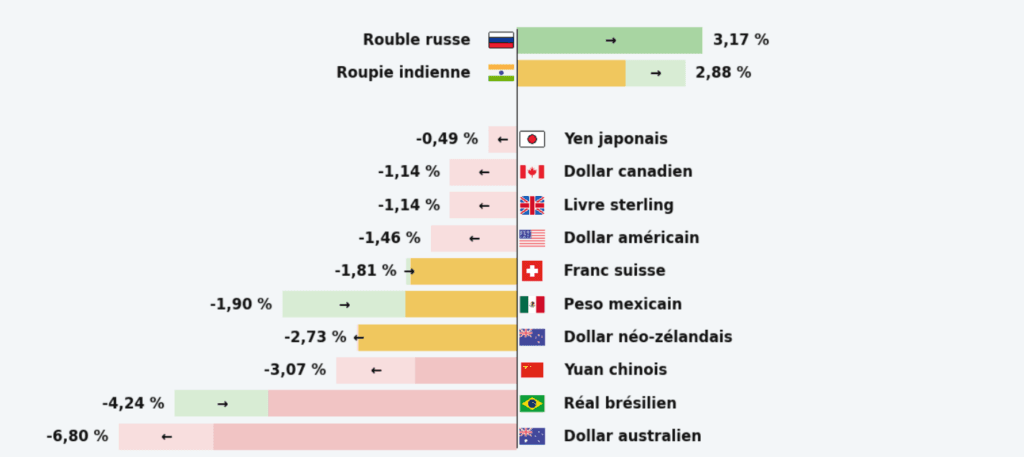
Si la performance est positive, cela signifie que l’euro s’est apprécié par rapport à la devise locale. Par exemple, sur l’image, l’euro s’est apprécié de 3,17 % face au rouble russe.
Secteurs
À garder en tête pour vos finances
🏗️ WisdomTree – Europe Infrastructure UCITS ETF (WBLD)
→ L’ETF Europe Infrastructure de WisdomTree a été introduit en bourse le 17 mars 2026, avec une cotation successive sur Xetra, Euronext Paris, Borsa Italiana et SIX Swiss Exchange, puis sur le London Stock Exchange. Il offre une exposition aux sociétés impliquées dans le développement des infrastructures européennes (transport, énergie, numérique), un secteur porteur pour la prochaine décennie.
💶 Amundi – EUR Corporate Bond Active UCITS ETF (BCRP)
→ Nouvel ETF obligataire actif d’Amundi lancé le 18 mars 2026, offrant une exposition aux obligations d’entreprise de qualité Investment‑Grade en euros. Il combine gestion active et structure ETF pour apporter du revenu et de la diversification au sein des marchés de crédit européens.
Matrice économique
📩 Pour recevoir notre newsletter, cliquez ici.


