

Consultez la newsletter complète dans son format original ici.
Que nous a appris la rencontre Donald Trump – Xi Jinping ? À découvrir dans les actualités
Bonne après-midi !
Ces dernières semaines, plusieurs institutions ont été — et vont continuer d’être — mises à l’épreuve. La Fed américaine, avec l’arrivée de Kevin Warsh sous pression politique explicite de Trump. L’ordre commercial mondial, avec un sommet Trump-Xi qui a surtout confirmé les lignes de fracture. Et le système alimentaire mondial, que les modèles climatiques placent dans la trajectoire d’un potentiel El Niño. En toile de fond, la dépendance énergétique française — et une image sur les producteurs de cuivre à ne pas perdre de vue dans un monde qui s’électrifie.
Au programme également : le Japon qui intervient pour défendre le yen, un « À propos de vos finances » pour les investisseurs en ETF comme pour les fans de SpaceX, et une news insolite sur le GNL européen — où il semble parfois plus facile de promettre que d’agir.
Bonne lecture !
Alix et Rafael
Sommaire
- 🧾 Newsletter Marchés & Macro – Actualités de la Quinzaine
- 🖼️ Le Visuel Propice – Quels sont les producteurs de cuivre ?
- 🐻 L’actu insolite
- 📅 Calendrier géoéconomique
- 📊 Performance des actifs depuis le début de l’année
- 💡 À garder en tête pour vos finances
- 🧮 Matrice économique
🧾 Actualités de la Quinzaine
Notre Sélection & Décryptage
Dans cette édition de mai 2026 : rechute du déficit commercial français tirée par la facture énergétique, confirmation de Kevin Warsh à la tête de la Fed dans un climat politique inédit, sommet Trump-Xi à Pékin aux résultats décevants, et retour probable d’El Niño sur les radars des marchés. Tour d’horizon géoéconomique complet.
FRANCE
La dépendance énergétique française dans le commerce extérieur
Après deux trimestres d’amélioration, le commerce extérieur français rechute nettement au 1er trimestre 2026. Le déficit commercial FAB/FAB — c’est-à-dire calculé hors coûts de transport et d’assurance internationale — se dégrade de 2,8 milliards d’euros pour atteindre -14,1 Md€, sous l’effet d’un double choc : le retour de la facture énergétique et l’essoufflement des exportations industrielles stratégiques.
La dynamique est préoccupante car elle intervient alors même que les exportations françaises avaient retrouvé un certain élan fin 2025. Cette correction montre à quel point la France reste vulnérable aux tensions énergétiques mondiales et à la cyclicité de ses grands secteurs exportateurs.
Le principal facteur de dégradation provient de l’énergie. Le déficit énergétique s’aggrave de 1,8 Md€ sur le trimestre, à -9,9 Md€, principalement en raison d’une hausse des importations d’hydrocarbures naturels et de produits pétroliers raffinés.
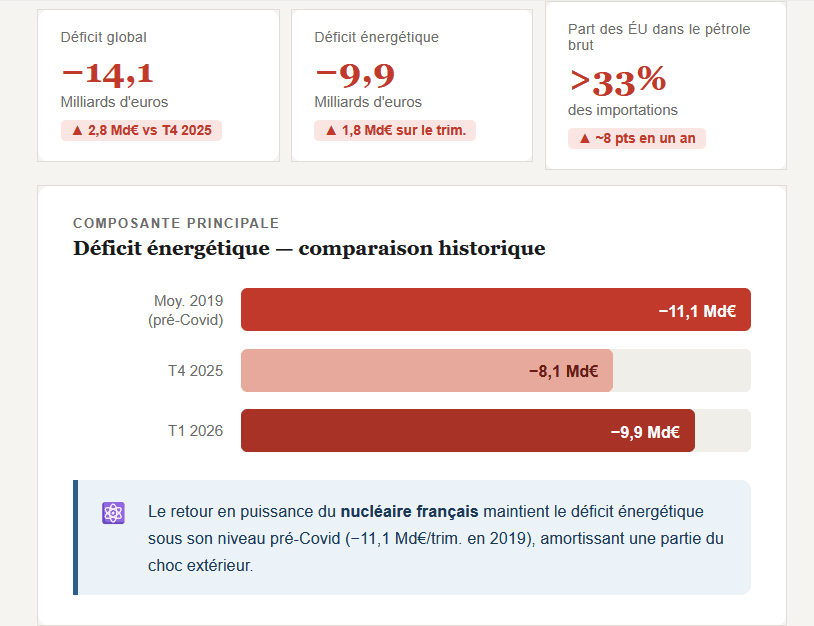
Point néanmoins plus rassurant : malgré cette détérioration récente, le déficit énergétique reste moins dégradé qu’avant la crise Covid, où il atteignait en moyenne -11,1 Md€ par trimestre en 2019. Le retour en puissance du nucléaire français continue ainsi d’amortir une partie du choc énergétique extérieur.
Autre élément particulièrement intéressant — et sans grande surprise géopolitique — les États-Unis prennent une place croissante dans l’approvisionnement énergétique français. Leur part dans les importations françaises de pétrole brut est passée d’environ 25 % en 2025 à plus d’un tiers début 2026.
Une évolution qui illustre une certaine ironie géopolitique :
l’Europe a cherché à réduire sa dépendance énergétique à l’Est… pour renforcer progressivement sa dépendance à l’Ouest.
🔴 Dépendance énergétique : un risque macro qui n’est pas prêt de disparaître
→ Toute nouvelle hausse durable du pétrole ou du gaz pourrait rapidement détériorer :
- Le déficit commercial français,
- L’inflation importée,
- Les marges industrielles,
- La trajectoire budgétaire de l’État.
ÉTATS-UNIS
Kevin Warsh prend la tête de la Fed — et Trump attend sa contrepartie
Le Sénat a confirmé Kevin Warsh à la présidence de la Fed par 54 voix contre 45 — le vote le plus partisan de l’histoire de l’institution pour ce poste. Jerome Powell, lui, reste au conseil des gouverneurs pour une durée indéterminée, mais sans rôle actif. La première réunion de M. Warsh comme président est prévue les 16–17 juin.
Ce qui est inédit, c’est la pression politique assumée : Trump a explicitement dit attendre une baisse des taux de son nouveau patron. Warsh est connu pour ses positions en faveur d’un bilan réduit et sa méfiance vis-à-vis des rachats d’actifs. Mais le vote 8 contre 4 en faveur du maintien des taux lors de la dernière réunion de Powell montre que la résistance interne reste forte.
En parallèle, la Cour suprême doit statuer avant juin sur la tentative de révocation de Lisa Cook par Donald Trump, une affaire qui teste l’étendue du pouvoir présidentiel de révocation “pour cause” au sein de la Fed — une décision susceptible de redéfinir l’indépendance même de l’institution.
🟠 Comportement de la devise américaine
→ Le dollar tient grâce aux rendements élevés, mais la question de l’indépendance de la Fed fait planer un risque de fond sur la crédibilité du billet vert à long terme.
CHINE
Pékin accueille Trump, Musk, Cook et Jensen Huang — et soulève le « piège de Thucydide »
Premier déplacement officiel de Donald Trump en Chine depuis 2017. L’agenda économique était chargé : prolongation de la trêve tarifaire, terres rares, intelligence artificielle, détroit d’Ormuz et, en toile de fond, la question de Taïwan.
La présence d’Elon Musk, de Tim Cook et de Jensen Huang aux côtés du président américain illustre le rôle désormais central des dirigeants technologiques dans les relations économiques et commerciales internationales.
Principaux points évoqués et accord conclus
- La Chine pourrait accroître ses importations de produits agricoles américains — notamment le soja, le maïs, le bœuf et la volaille — avec un objectif évoqué de plusieurs dizaines de milliards de dollars d’achats sur les prochaines années.
- Boeing bénéficiera d’une commande initiale de 200 appareils — confirmée par un communiqué officiel du constructeur —, avec la perspective de 750 appareils supplémentaires dans un second temps. Il s’agit de la commande chinoise la plus importante depuis près d’une décennie, et d’un signal fort de réouverture du marché chinois aux avions américain
- Washington et Pékin étudient la création d’un “Board of Trade”, destiné à encadrer les échanges commerciaux dans les secteurs non stratégiques et à éviter une réouverture permanente des négociations tarifaires.
- Un “Board of Investment” aurait également été évoqué afin de structurer les investissements bilatéraux et de fluidifier les flux de capitaux entre les deux pays dans certains secteurs jugés non sensibles.
- Les discussions ont aussi porté sur un élargissement de l’accès des entreprises américaines au marché chinois, notamment dans les services financiers et les moyens de paiement, avec la possibilité d’un assouplissement concernant des acteurs comme Visa Inc.
- Les questions énergétiques ont également occupé une place importante dans les échanges, Pékin étudiant potentiellement une augmentation de ses importations de pétrole américain afin de réduire sa dépendance aux routes maritimes du Moyen-Orient et aux risques liés au détroit d’Ormuz.
Malgré un accord commercial concret avec Boeing et un ton général plus conciliant, le sommet est jugé globalement décevant par les marchés et les observateurs. Pékin n’a concédé aucune avancée notable sur les dossiers iranien et taïwanais — les deux sujets sur lesquels Washington espérait le plus.
Dans ce contexte, que Xi Jinping ait aussi invoqué le « piège de Thucydide » au moment même où il recevait Trump à Pékin n’est pas un signe anodin. Ce concept, popularisé par Graham Allison dans Destined for War, postule que l’affrontement entre une puissance montante et une puissance dominante est historiquement difficile à éviter. Plus qu’un constat théorique, c’est un signal diplomatique. La Chine se pense en puissance montante, et entend que Washington en tire les conséquences.
La suite, Poutine est attendu à Pékin dans la foulée du départ de Trump — une séquence diplomatique triangulaire qui dit beaucoup sur la recomposition des alliances mondiales.
🟠 L’avertissement de la Chine
→ Taïwan reste le point de friction central
→ Les discussions commerciales pourraient déboucher sur un accord de façade sans résoudre les tensions structurelles — notamment sur les semi-conducteurs et les terres rares.
MONDE
El Niño : le risque climatique que les marchés commencent à surveiller
Les modèles climatiques convergent désormais vers un retour probable d’El Niño à partir de la mi-2026. Et plus le réchauffement du Pacifique s’accélère, plus les marchés redoutent un scénario de « super El Niño ».
Pour rappel, l’épisode d’El Niño de 1877 est considéré comme l’un des plus destructeurs de l’histoire moderne. Il avait provoqué des sécheresses massives et une famine mondiale, causant jusqu’à 50 à 60 millions de morts, soit environ 3% de la population mondiale de l’époque.
Derrière ce phénomène climatique se cache donc un risque macroéconomique majeur : El Niño agit comme un véritable choc sur l’agriculture mondiale, les matières premières et potentiellement l’inflation.
Concrètement, El Niño provoque généralement :
- des sécheresses en Australie, Asie du Sud-Est ou Afrique australe,
- des perturbations des moussons asiatiques,
- mais aussi des pluies extrêmes et inondations en Amérique du Sud.
Le marché le plus sensible reste probablement celui du riz, aliment de base de plus de la moitié de la population mondiale. Une mauvaise mousson en Inde, Thaïlande ou Vietnam pourrait rapidement provoquer des tensions sur les prix et raviver les risques de restrictions à l’exportation.
Mais l’impact ne se limite pas au riz. Les autres grandes matières premières agricoles jouent un rôle important dans la transmission du choc :
- Le maïs et le blé, qui constituent le principal vecteur d’inflation alimentaire mondiale via l’alimentation animale et les produits transformés,
- Le café, particulièrement sensible aux sécheresses au Brésil et en Asie du Sud-Est,avec des effets rapides sur la volatilité des marchés,
- Le cacao, concentré en Afrique de l’Ouest, où les conditions climatiques peuvent rapidement dégrader les rendements,
- L’huile de palme, essentielle pour l’agroalimentaire mondial et les biocarburants, très exposée aux stress hydriques en Indonésie et en Malaisie.
Nous avions identifié les risques climatiques dès le début de l’année comme un facteur majeur de vulnérabilité. L’espoir reste que le prochain épisode d’El Niño ne soit pas d’une intensité comparable à celui de 1877, dont les conséquences avaient été particulièrement dramatiques.
🟠 El Niño pourrait venir aggraver le choc inflationniste lié au détroit d’Ormuz
→ Après le risque énergétique provoqué par les tensions au Moyen-Orient, les marchés pourraient devoir intégrer un second choc simultané : celui d’une inflation alimentaire durable liée aux dérèglements climatiques et aux perturbations agricoles mondiales provoquées par El Niño.
Les autres Faits Marquants
→ Données suggérant une réduction de l’exposition japonaise aux obligations américaines, potentiellement liée à des interventions sur le yen.
💴️ La Banque du Japon intervient pour défendre le yen et contenir la zone des 160 face au dollar, mais les déséquilibres structurels de long terme continuent de peser sur la devise.
🟢 Russie — Contournement des routes occidentales et bascule logistique vers l’Eurasie
→ La Russie accélère le développement du corridor Volga–Caspienne pour contourner les routes maritimes occidentales et sécuriser ses exportations vers l’Iran et le Moyen-Orient.
🏗️️ Accélération de la fragmentation du commerce mondial et création de circuits logistiques parallèles hors système occidental.
🟢 Asie centrale — Investissements massifs de la Banque asiatique de développement (ADB)
→ 12,5 Md$ investis en Ouzbékistan pour modernisation des infrastructures et sécurisation des chaînes de minerais critiques afin de réduire la dépendance à la Chine.
🏦️ Intensification de la compétition stratégique sur les métaux critiques et les chaînes d’approvisionnement.
🟢 Argentine — Relèvement de la note souveraine par Fitch (à B-)
→ Amélioration de la note souveraine grâce aux réformes économiques, à l’excédent énergétique et au redressement du commerce extérieur.
⚠️️ Mais fragilité persistante : inflation élevée et dépendance au financement externe.
🟢 Bolivie — Retour sur les marchés obligataires internationaux
→ La Bolivie émet de nouveau de la dette internationale après plusieurs années d’absence, dans un contexte de tensions sur ses finances publiques.
🔙 Retour sur les marchés dans un environnement de taux encore élevés.
Le Visuel Propice – Quels sont les producteurs de cuivre ?
L’info insolite
📅 Calendrier Géoéconomique
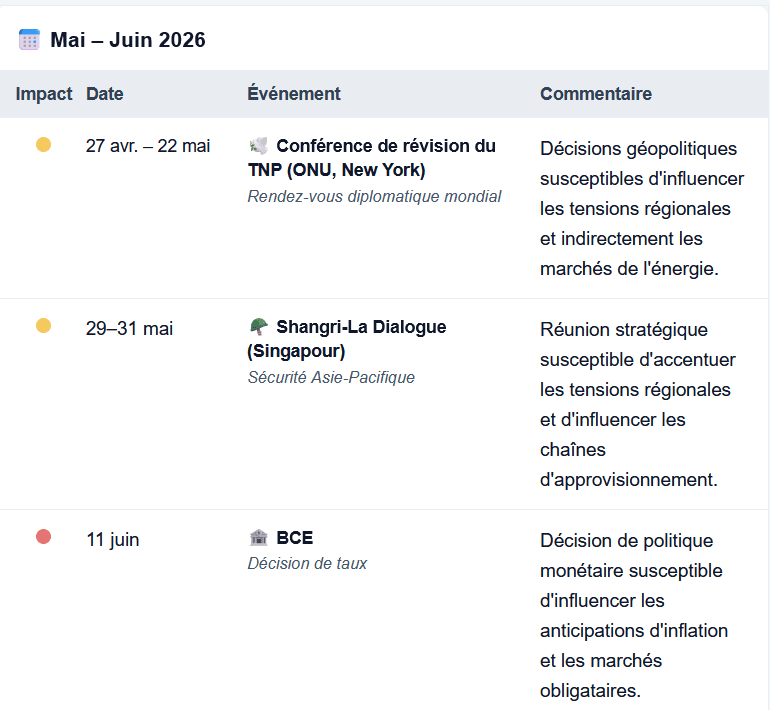
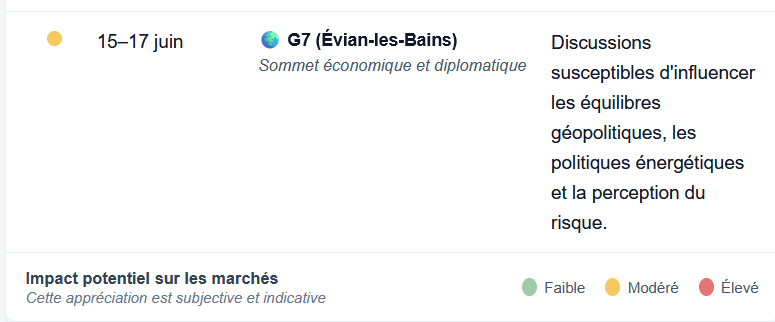
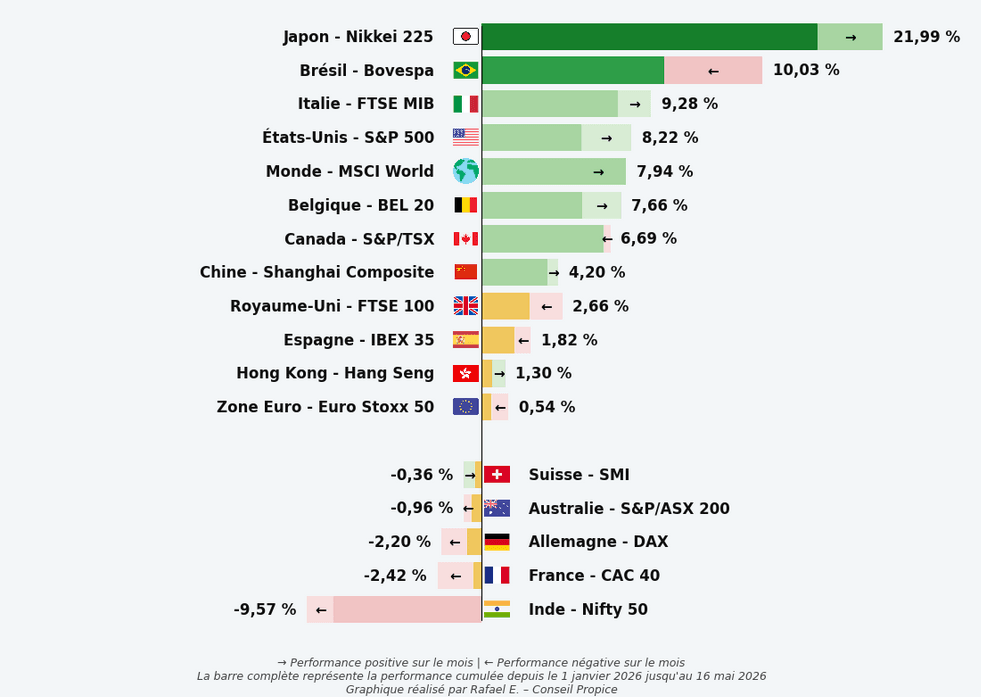
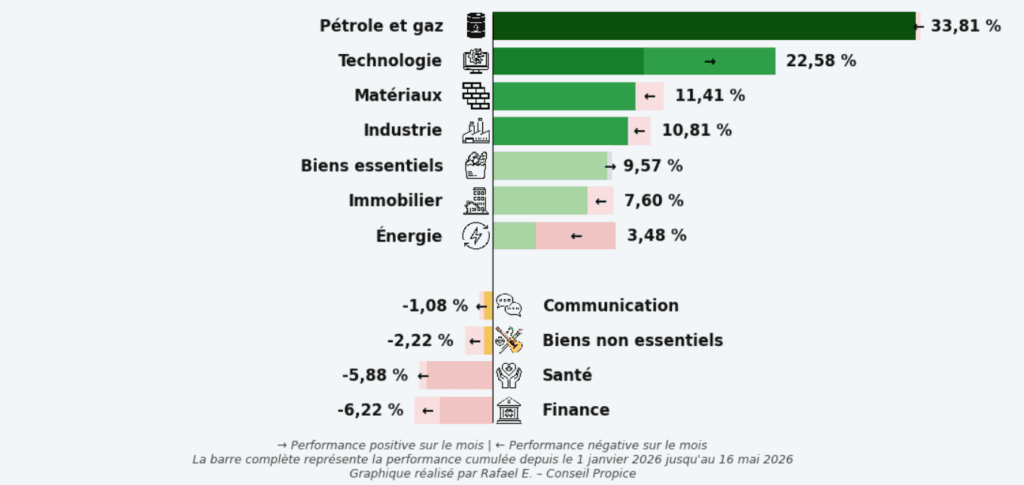
📊 Performance des actifs depuis le début de l’année
Indices boursiers
Secteurs
À garder en tête pour vos finances
🚀SpaceX prépare son entrée en Bourse avec un dossier public à la SEC
→ SpaceX va publier la semaine prochaine son dossier d’introduction en Bourse (IPO) auprès du régulateur américain (SEC), après un dépôt confidentiel initial en avril.
→ Cette seconde version rendra publics pour la première fois des éléments financiers détaillés et la structure de l’activité.
Objectif évoqué par les marchés :
- Levée potentielle jusqu’à 80 milliards $
- Cotation visée sur le Nasdaq dès le 12 juin
- Valorisation estimée autour de 1 750 milliards $
⚡ Global X lance un ETF sur l’électrification américaine
Global X ETFs a coté en Europe un nouvel ETF thématique, le Global X US Électrification UCITS ETF (ZAPP), listé à Francfort et Londres.
Il cible les entreprises exposées à la croissance structurelle de la demande d’électricité aux États-Unis, portée par :
- La relocalisation industrielle américaine
- L’essor des data centers (IA)
- L’électrification des transports (véhicules électriques)
📦 Franklin Templeton élargit son offre avec 4 ETF sectoriels US
→ Franklin Templeton lance quatre nouveaux ETF sectoriels ciblant différents segments de l’économie américaine.
- Franklin S&P 500 Information Technology UCITS ETF,
- Franklin S&P 500 Financials UCITS ETF,
- Franklin S&P 500 Consumer Discretionary UCITS ETF,
- Franklin S&P 500 Communication Services UCITS ETF.
L’objectif est de renforcer l’exposition thématique (technologie, financier, consommation et communication).
Matrice économique
📩 Vous souhaitez recevoir chaque quinzaine notre décryptage géoéconomique et financier ? Abonnez-vous à la newsletter.


