

Le Cuivre au centre d’une bataille intense.
En 2026, le marché mondial du cuivre échappe aux cycles classiques. Ce n’est plus une simple fluctuation conjoncturelle : la demande est tirée structurellement par l’électrification, le déploiement des réseaux et l’essor des infrastructures liées à l’intelligence artificielle.
L’offre, elle, reste durablement sous pression. Les prix ont grimpé à des niveaux inédits, mais le vrai bouleversement est ailleurs : droits de douane américains de 50 % au titre de la Section 232, reconfiguration accélérée des échanges mondiaux, et perspectives de déficit structurel d’ici 2035.
Autant de signes que le cuivre entre dans une ère de tension prolongée.
Une production très concentrée
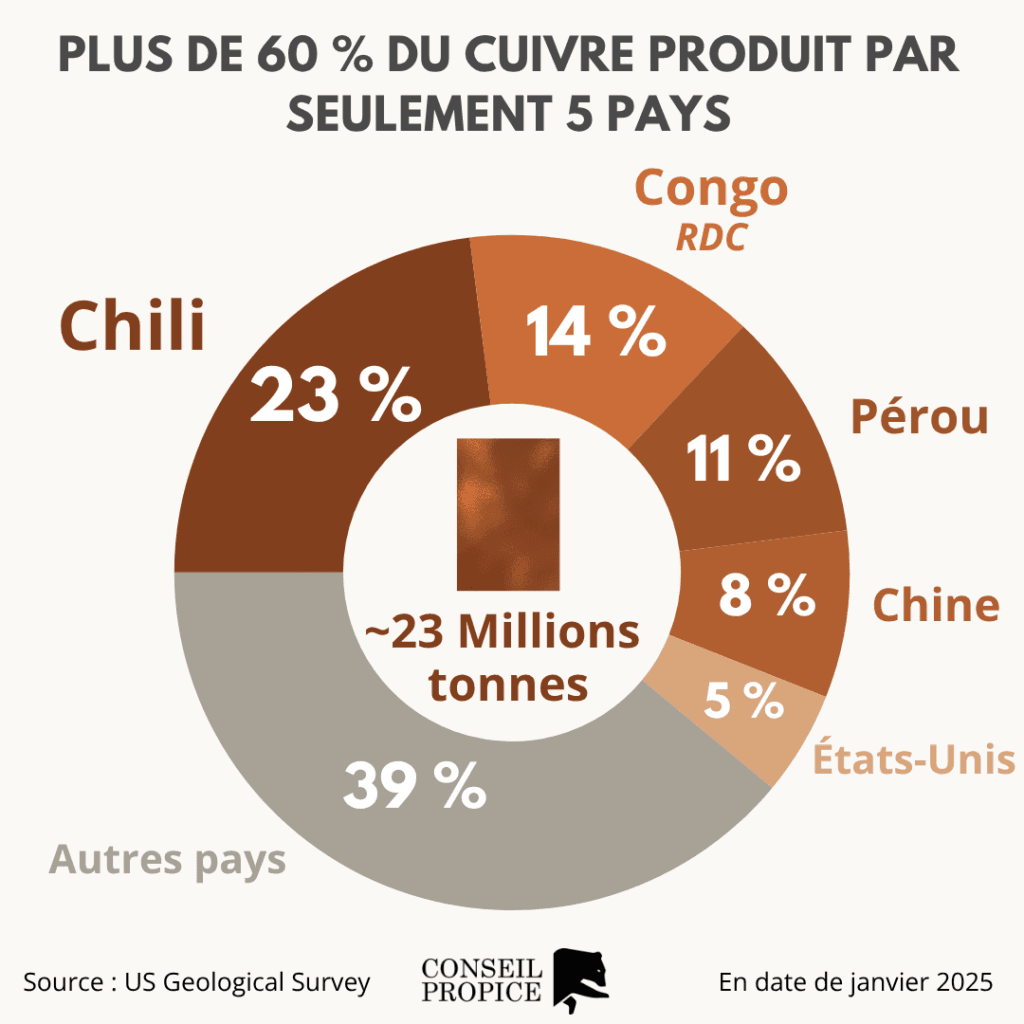
La production mondiale reste très concentrée.
Les cinq premiers pays producteurs de cuivre — Chili, RDC, Pérou, Chine et États-Unis — assurent environ 60 % de l’offre mondiale, ce qui rend le marché vulnérable au moindre grain de sable : une grève au Pérou, une décision politique à Santiago, une perturbation logistique en RDC, et c’est tout l’équilibre qui vacille.
Le Chili, premier producteur de cuivre mondial, voit ses mines vieillir et ses teneurs baisser.
La RDC affiche une croissance forte mais souffre d’infrastructures défaillantes.
Les États-Unis, qui dépendent encore des importations pour 57 % de leur consommation raffinée, ont lancé une stratégie de relocalisation ambitieuse. Quant à la Chine, elle n’extrait pas le plus — mais elle raffine, et c’est là que se joue une partie décisive du pouvoir sur la chaîne de valeur mondiale.
Les principales entreprises minières mondiales :
- Codelco (Chili, publique) — premier producteur mondial
- Freeport-McMoRan (États-Unis) — acteur majeur en Amérique et Indonésie
- Glencore (Suisse) — présent en RDC, Australie, Amérique du Sud
- BHP (Australie) — mine d’Escondida au Chili, la plus grande au monde
- KGHM (Pologne) — premier producteur européen
- Ivanhoe Mines (Canada) — en forte croissance en RDC
Une offre sous contrainte durable
D’après l’Agence internationale de l’énergie, le marché pourrait basculer dans un déficit significatif d’ici 2035. Trois tendances rendent ce scénario presque inévitable.
- Les teneurs des minerais ne cessent de diminuer, ce qui renchérit l’extraction à mesure que les gisements les plus riches s’épuisent.
- Les coûts d’investissement grimpent, freinant les nouveaux projets.
- Et surtout, il faut parfois jusqu’à 17 ans entre la découverte d’un gisement et la première tonne extraite — ce qui signifie que les décisions prises aujourd’hui ne porteront leurs fruits qu’après 2040. Le marché ne peut pas s’ajuster rapidement. Et il ne le pourra pas davantage demain.
Le raffinage, nouveau terrain de rivalité
Le raffinage et les producteurs de cuivre concentre des risques croissants : marges historiquement faibles, capacités très concentrées en Chine, dépendance structurelle des acheteurs occidentaux.
Les droits de douane américains à 50 % sur les produits semi-finis ont déjà accéléré la recomposition des flux — certains fournisseurs se tournent vers d’autres débouchés, tandis que les industriels américains absorbent des hausses de coûts immédiates.
Un rapport attendu avant le 30 juin 2026 pourrait déclencher une nouvelle vague de taxes sur le cuivre raffiné dès 2027, avec un taux potentiellement porté à 30 % en 2028. La bataille pour le contrôle du raffinage ne fait que commencer.
En résumé
Le cuivre est devenu un thermomètre des grandes fractures du système industriel mondial. Chaque tension sur son prix raconte quelque chose : la lenteur de la transition énergétique, la fragilité des chaînes d’approvisionnement, et la compétition silencieuse entre puissances pour sécuriser les matériaux qui façonneront le XXIe siècle.
Pour les investisseurs, surveiller les producteurs de cuivre revient à surveiller le pouls de la transition énergétique mondiale…
Sources utilisées : United States Geological Survey, IEA, International Copper Study Group. Congress.gov
⚠️ Avertissement : Les informations présentées ci-dessus sont fournies à titre purement informatif et ne constituent ni un conseil en investissement, ni une recommandation personnalisée. Chaque investisseur doit évaluer sa propre situation financière, ses objectifs et sa tolérance au risque avant toute décision d’allocation.
📩 Si vous avez apprécié cette actualité, abonnez-vous à notre newsletter pour recevoir les prochaines directement dans votre boîte mail, cliquez ici.


