

Consultez la newsletter complète dans son format original ici.
📸 L’Image de la Quinzaine
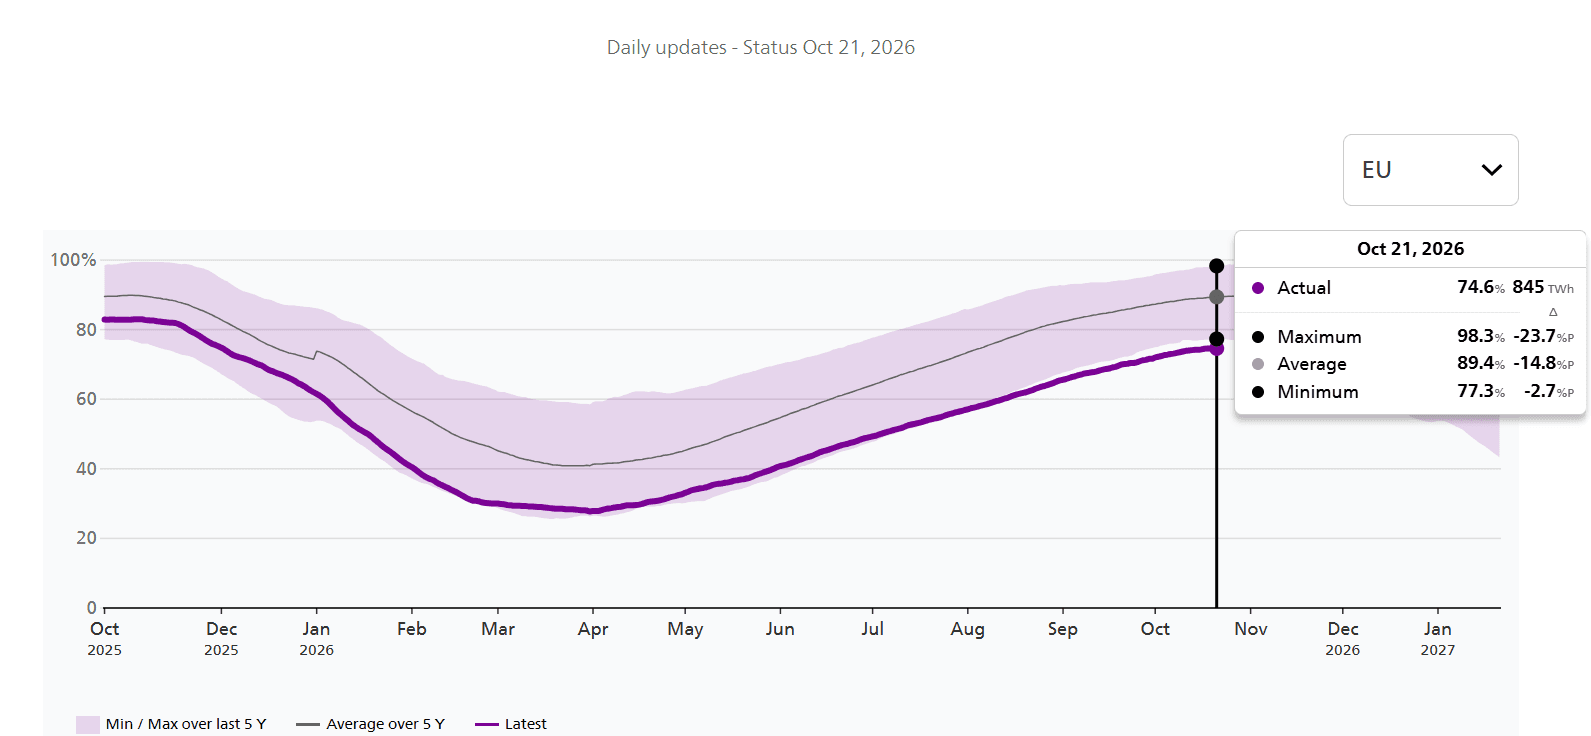
Les réserves de gaz sont au plus bas… Hiver doux et paix, l’Europe passera de justesse. Vortex polaire et escalade des tensions, elle devra rationner.
Pour commencer
Bonjour à toutes et à tous !
La quinzaine commence dans la violence, et notre élite politique apparaît toujours aussi incompétente et sans courage. Résultat, l’OAT à 10 ans a franchi 5 % pour la première fois depuis 2002, et beaucoup attendaient que Moody’s enfonce le clou vendredi soir. Contre toute attente, l’agence a maintenu la France en Aa3, mais la perspective reste négative.
Au Moyen-Orient, entre les législatives israéliennes du 27 octobre et les midterms américaines du 3 novembre, les prochaines semaines s’annoncent sous très haute tension.
Plus loin, El Niño, dont nous avons déjà parlé dans le n° 27, bat tous ses records et bouleverse les récoltes mondiales. En France, il pourrait nous offrir un hiver plus doux, donc un léger répit sur la facture de gaz. Au Brésil, Lula et Flávio Bolsonaro se départagent dimanche.
Dans nos brèves, un cuivre dont l’IA serait moins gourmande que prévu, un pétro-État ruiné par un pétrole cher, un uranium kazakh qui tourne le dos à Moscou pour filer vers Pékin, et un Trump qui achète du diesel russe tout en mettant sa propre loi de sanctions au placard.
Notre visuel de la quinzaine est consacré à la santé, secteur de la quinzaine, et à la grande rotation défensive de Wall Street. Dans l’info insolite, direction Séoul, où des salariés prient pour que l’action de leur propre entreprise s’effondre. Notre calendrier géoéconomique balise les échéances à venir, des quotas de nickel indonésiens à la fin de la trêve sur les terres rares, et le chiffre à retenir de notre matrice économique est le PMI français à 48,4. Enfin, côté ETF, Amundi lance trois nouveaux ETF sur l’électrification, les métaux critiques et le spatial.
Bonne lecture !
Alix et Rafael
Sommaire
🧾 Actualités de la Quinzaine
Notre Sélection & Décryptage
Dans cette édition du 24 octobre 2026 : la France sous tension sociale et financière, avec un taux de l’OAT à 10 ans au-dessus de 5 % et une note Aa3 maintenue par Moody’s, l’Arabie saoudite devenue la cible des Houthis alors que les stocks pétroliers mondiaux fondent, un épisode El Niño historique qui bouscule les récoltes, et un second tour décisif au Brésil entre Lula et Flávio Bolsonaro. Décryptage géoéconomique et conséquences pour les marchés financiers.
Code couleur des encadrés : 🔴 risque élevé · 🟠 vigilance · 🟢 tendance favorable ou structurelle.
FRANCE
Le risque France n’est pas seulement budgétaire : émeutes, OAT au-dessus de 5 % et répit de Moody’s
📌 550 000 manifestants contre la « vie chère » le 17 octobre, selon les autorités
📌 Plus de 5 % : le taux de l’OAT à 10 ans, une première depuis 2002
📌 Aa3, perspective négative : la note de la France maintenue par Moody’s le 23 octobre
Le samedi 17 octobre, la journée de mobilisation contre la « vie chère » a rassemblé au moins 550 000 personnes, selon les autorités. En marge des cortèges, des milliers de commerces ont été dégradés ou pillés et plus de 2 000 personnes placées en garde à vue. Dès lundi, le Premier ministre a dû demander aux préfets d’instaurer des couvre-feux localisés, sans exclure l’état d’urgence. Et ce samedi, rebelote, avec un « acte II » déjà annoncé.
La réponse politique, elle, reste bien française. On déploie les forces de l’ordre sans vraiment s’attaquer aux causes de la colère, ou bien l’élite fait l’autruche en attendant que l’orage passe. Après tout, franchement, que risque le gouvernement à six mois de la présidentielle ? Dans quelques mois, Emmanuel Macron pourra enchaîner les conférences grassement rémunérées, et ses anciens ministres seront courtisés par les grands groupes pour faire du lobbying.
Les chiffres, eux, n’attendent pas. Le rapporteur général du budget, Philippe Juvin, évoque désormais un déficit compris entre 5,35 % et 5,4 % du PIB pour 2027, au-delà des 5 % promis. Le taux d’emprunt de la France à dix ans dépasse 5 %, au plus haut depuis juillet 2002, et la charge d’intérêts de l’ensemble des administrations publiques devrait atteindre 91 milliards d’euros l’an prochain. À mesure que la dette augmente et que les intérêts pèsent sur le budget, le coût de l’inaction s’alourdit. Jusqu’où les taux d’emprunt pourront-ils monter avant que la contrainte financière ne s’impose brutalement dans le débat public ?
Contre toute attente, Moody’s a maintenu vendredi soir la note de la France à Aa3, avec une perspective négative. Notre cher Premier ministre s’en félicite. Un peu d’humilité ne ferait pourtant pas de mal : l’agence justifie sa perspective négative par le risque que la fragmentation politique continue de paralyser le Parlement. Pour comprendre pourquoi un taux à 5 % ne se voit pas encore dans la facture, relisez notre décryptage de la dette française et de l’écart avec l’Espagne.
🔴 Le risque France est total et pèse sur l’euro
→ Bourse : les banques et les foncières, pénalisées par la hausse des taux, et la distribution, frappée par les émeutes, sont en première ligne. Moody’s offre un répit aux deux premières, mais il risque d’être de courte durée.
→ Épargne : avec un taux à 10 ans au-dessus de 5 %, les fonds en euros et les OAT détenues en direct redeviennent rémunérateurs. En revanche, avis aux futurs acquéreurs : les taux des crédits immobiliers devraient continuer de monter.
→ Budget 2027 : un relèvement du plafond du Livret A à 30 000 € et une taxe de 2 % sur les holdings sont évoqués. À ce stade, ils n’ont été votés qu’en commission : rien de définitif.
MOYEN-ORIENT
L’amortisseur saoudien devient une cible : Houthis, Ormuz et stocks pétroliers au plus bas
📌 509 millions de barils : la baisse des stocks pétroliers mondiaux entre fin février et fin septembre, selon l’AIE
📌 2 coupures de l’oléoduc saoudien Est-Ouest depuis septembre
📌 27 octobre et 3 novembre : législatives israéliennes et midterms américaines
Le marché pétrolier comptait sur un amortisseur, l’Arabie saoudite, et sur son oléoduc Est-Ouest vers la mer Rouge, qui permet de contourner Ormuz. Il fonctionne toujours, mais il a déjà été coupé deux fois depuis septembre, et les Houthis ont fait du royaume une cible. Ils ont frappé l’aéroport de Riyad le 10 octobre, puis, avec un missile balistique, le siège historique d’Aramco à Dhahran le 13. Le 21, près du champ de Shaybah, les débris d’un drone intercepté ont tué deux ouvriers.
Les alliés s’organisent. Londres envoie des chasseurs Typhoon, Paris a annoncé l’envoi de soldats, de radars et de systèmes de défense pour protéger Yanbu, terminus de l’oléoduc Est-Ouest, et l’Égypte promet son soutien. Mais face aux missiles et aux drones houthis, la défense saoudienne peine, et Washington, qui refuse pour l’instant de frapper les Houthis, a ordonné le départ de son personnel non essentiel.
À Ormuz, le trafic reste nettement en dessous de la normale, et les attaques se multiplient. Le 13 octobre, quatre navires ont été frappés, dont le porte-conteneurs GFS Pride, qui a sombré le lendemain, touché par un projectile selon Singapour, par une mine selon Téhéran. Le 22, les Gardiens de la révolution ont menacé les bases américaines si les escortes continuaient.
Selon le Financial Times, Donald Trump aurait bloqué des frappes israéliennes début octobre, ce que Benyamin Netanyahou dément. Selon le New York Times, Washington et Israël en prépareraient de « courtes mais intenses » après le 3 novembre. Israël vote le 27 octobre : Channel 12 donne 51 sièges au bloc de Netanyahou contre 55 à l’opposition, aucun bloc n’atteignant les 61 requis. Netanyahou promet pourtant, le 21, de renverser le régime iranien et, selon la presse israélienne, les chasseurs israéliens ont frôlé la frontière iranienne dans la nuit du 19 au 20 octobre. Téhéran subit une forte pression économique, mais semble tenir. Il restaure notamment sa base souterraine Eagle 44, frappée à plusieurs reprises.
Les armées se reconstituent, chacune à son rythme, mais les stocks pétroliers, eux, fondent. Selon l’Agence internationale de l’énergie (AIE), les stocks mondiaux ont perdu 509 millions de barils entre fin février et fin septembre, et les stocks terrestres sont au plus bas depuis au moins 2016. L’offre de diesel devrait rester tendue en 2027. Sans ce matelas, chaque frappe pèsera sur les prix, et la perspective d’une guerre plus ouverte rend déjà le marché nerveux.
🔴 Le matelas fond comme neige au soleil
→ La prime de risque s’étend du baril au fret et à l’assurance maritime. Compagnies aériennes, chimie et transporteurs sont les premiers perdants ; les pétrolières et les raffineurs en profitent.
→ Fenêtre à très haut risque entre le 27 octobre et le 3 novembre : attendez-vous à de la volatilité sur le Brent, l’or et les devises refuges à chaque déclaration.
EL NIÑO
El Niño 2026-2027 : le grand écart agricole est lancé, de l’anchois péruvien au blé australien
📌 +3,7 °C : l’anomalie attendue dans le Pacifique équatorial d’octobre à décembre, contre +2,6 °C lors du record de 2015-2016
📌 181,2 boisseaux par acre : le rendement du maïs américain relevé par l’USDA
📌 29,9 millions de tonnes : la récolte de blé australienne attendue, en baisse de 17 %
Nous l’écrivions dans le n° 27 : El Niño finirait par peser sur les prix agricoles. Nous y sommes, et l’épisode s’annonce historique. L’Organisation météorologique mondiale (OMM) juge quasi certain qu’il durera jusqu’en février 2027, avec un pic attendu en décembre. Elle prévoit une anomalie d’environ +3,7 °C dans le Pacifique équatorial d’octobre à décembre, contre +2,6 °C lors du précédent record, en 2015-2016.
Premier choc, en mer. Le Pérou, premier producteur mondial de farine et d’huile de poisson, renonce à sa deuxième saison de pêche à l’anchois dans sa zone principale. Le pays fournit environ 20 % de la farine de poisson mondiale. La farine, qui nourrit surtout l’aquaculture, se remplace assez bien par des protéines végétales. L’huile, riche en oméga-3 et destinée aux saumons d’élevage puis aux compléments alimentaires, beaucoup moins, malgré l’essor de l’huile d’algues. L’offre mondiale devrait tomber près de son plus bas depuis une décennie.
Sur terre, le tableau est contrasté. Les champs américains débordent. Le 9 octobre, le département américain de l’Agriculture (USDA) a relevé le rendement du maïs à 181,2 boisseaux par acre, bien au-delà des 177,7 attendus par les analystes, et porté celui du soja à un record. Le prix du maïs est tombé à son plus bas depuis huit semaines. L’Australie, l’un des grands exportateurs de blé, devrait récolter 29,9 millions de tonnes selon l’ABARES, en baisse de 17 % après une année record. Un hiver humide a limité la casse, mais le printemps sec annoncé par El Niño fait peser un risque sur la fin de saison. Sur le blé, relisez notre décryptage du prix du blé et de la récolte 2026.
Et en France ? L’hiver 2026-2027 s’annonce anormalement doux et pluvieux, avec peu de gel et de neige, mais des risques d’inondations accrus. La facture retombera directement sur les assureurs, les collectivités et les stations de ski.
🔴 Le choc El Niño se paiera surtout en 2027
→ La facture s’annonce colossale : selon une étude publiée dans la revue Science, l’épisode de 1997-1998 aurait coûté environ 5 700 milliards de dollars à l’économie mondiale.
→ Sécheresses d’un côté, déluges de l’autre : hors États-Unis, maïs, soja, blé et riz voient déjà leurs prévisions de rendement chuter dans plusieurs grandes régions productrices. Moins de récoltes, plus de tensions sur les marchés agricoles, et donc une pression inflationniste qui remonte jusque dans les assiettes européennes.
BRÉSIL
Lula contre Flávio Bolsonaro : un second tour à quitte ou double pour le real et la Bourse brésilienne
📌 Près de +10 % en un mois pour l’Ibovespa, à un record de 209 713 points
📌 13,75 % : le taux directeur de la banque centrale brésilienne
📌 38 des 40 groupes du CAC 40 sont présents au Brésil
Au premier tour du 4 octobre, Flávio Bolsonaro, fils de l’ancien président, a créé la surprise en devançant Lula de plus de deux millions de voix. Depuis, l’écart s’est resserré : CNT/MDA, Quaest et Datafolha le placent en tête, mais dans la marge d’erreur. Dans un pays profondément polarisé, la campagne a viré à l’affrontement, chaque camp cherchant à délégitimer l’autre.
Le marché, lui, a choisi son candidat. L’Ibovespa, l’indice phare de la Bourse de São Paulo, a gagné près de 10 % en un mois et touché un record à 209 713 points. Il est porté par l’espoir d’une alternance plus rigoureuse sur le plan budgétaire, qui permettrait enfin de détendre un taux directeur encore à 13,75 %.
Mais chaque sondage fait tanguer la Bourse. Le 20 octobre, une enquête donnant Flávio Bolsonaro à 52 % des voix valides, conjuguée à un contexte international porteur, a fait grimper l’indice de 1,6 %. Le lendemain, un sondage Quaest à égalité statistique (45 % contre 44 %) a contribué à le faire reculer de 0,9 %, puis de 1,1 % le jour suivant, sur fond de résultats décevants, de repli du minerai de fer et de chute des marchés mondiaux. Le signal électoral est plus net sur la devise et les taux d’intérêt : le real recule vers 5,05 reais pour un dollar et le rendement à 10 ans remonte au-dessus de 13 %, deux mouvements attribués au risque politique. Le scrutin n’explique pas tout, mais il amplifie chaque mouvement. La hausse du mois montre d’ailleurs qu’une victoire de Flávio Bolsonaro est déjà largement intégrée dans les prix.
Pour l’investisseur français, l’enjeu n’a rien de lointain. Comme nous le rappelions dans le n° 29, 38 des 40 groupes du CAC 40 sont présents au Brésil. Leurs bénéfices, réalisés en reais puis convertis en euros, seront exposés à l’issue du scrutin, par le change comme par la croissance.
🔴 Un vote binaire pour les actifs brésiliens et un risque écologique mondial
→ Une victoire de Lula, contraire au scénario intégré par le marché, ferait reculer le real et l’Ibovespa, en particulier les banques et les valeurs sensibles aux taux.
→ À l’inverse, une victoire de Flávio Bolsonaro remettrait le dossier amazonien sur la table. La déforestation a nettement reculé sous Lula, alors que Flávio Bolsonaro, qui promet un « Bolsonaro 2.0 », juge simplement « cycliques » les événements climatiques extrêmes.
Les autres Faits Marquants
🟠 Cuivre — À la LME Week, l’IA jugée « surestimée » comme moteur de la demande
→ Lors d’un débat organisé par Bloomberg le 20 octobre, Macquarie, J.P. Morgan et Mercuria ont estimé que l’IA consommait bien moins de métal que ses investissements ne le laissaient croire. Selon Mercuria, environ 200 000 t de demande chinoise ont été perdues cette année au profit de matériaux de substitution. Le cuivre à trois mois a clôturé à 14 420 $ la tonne, sous son record en séance de 14 875 $ du 10 septembre.
⛏️ Pour ces intervenants, le prix tient surtout à la politique américaine : 1,6 Mt de cuivre sont stockées aux États-Unis dans l’attente d’une taxe sur le métal raffiné. La décision de Washington sur les droits de douane fera basculer le marché dans un sens ou dans l’autre.
🔴 Irak — Le baril à 110 $… et le pays dévalue sa devise
→ Le 7 octobre, la Banque centrale a fixé le dollar à 1 520 dinars, contre 1 320 auparavant : le dollar gagne ainsi 15 % face au dinar, soit une dévaluation d’environ 13 %. Avant la guerre, l’Irak exportait environ 3,5 Mb/j par le détroit d’Ormuz, ce qui représentait 90 % des recettes publiques. Le Premier ministre Ali Al-Zaidi dit avoir trois options : 1) baisser les salaires de 35 %, 2) les verser tous les 45 jours ou 3) emprunter à l’étranger.
🛢️ L’ironie du choc pétrolier : un pétro-État étranglé par un baril cher qu’il ne parvient plus à exporter pleinement. Les réserves de change sont tombées de 106 à environ 80 Md$, et les importateurs, qui achètent en dollars et revendent en dinars, ont gelé leurs transactions. La production est pourtant remontée à 4,1 Mb/j en septembre, selon l’AIE, mais les exportations restent sous leur niveau d’avant-guerre.
🟢 Uranium — Le Kazakhstan dit non à Rosatom et oui à la Chine
→ Le 7 octobre, les actionnaires de Kazatomprom (Kazakhstan) n’ont pas approuvé le contrat avec Uranium One, filiale de Rosatom (Russie), 88,3 % des voix s’étant abstenues. Ils ont en revanche approuvé à 88,6 % le contrat avec le chinois SNURDC. L’indicateur long terme de TradeTech (le prix de référence des contrats de livraison sur plusieurs années signés par les électriciens) est resté à 97 $/lb de juin à septembre, son plus haut depuis plus de 18 ans, tandis que le prix spot plafonne vers 90 $.
☢️ Suite directe de notre brève du n° 28 sur l’uranium russe : l’offre kazakhe glisse vers Pékin. C’est un soutien pour les prix et pour Cameco, qui publie ses résultats le 30 octobre. La France reste exposée via Orano et Framatome.
🟢 États-Unis / Russie — Trump achète du diesel russe et neutralise sa propre loi de sanctions
→ Le 9 octobre, Donald Trump annonce que la Russie livrera plus de 300 000 t de diesel « immédiatement », puis 500 000 t en novembre. Dans la foulée, Washington lève ses sanctions sur le diesel russe jusqu’au 7 avril 2027. Le 16, il lève par décret une partie des sanctions et les droits de douane prévus par le Lindsey O. Graham Sanctioning Russia and Iran Act, signé le 18 septembre, qui prévoyait jusqu’à 100 % de droits de douane sur les cinq plus gros acheteurs d’énergie russe.
🛢️ Les marchés évitent un choc tarifaire contre la Chine et l’Inde, et le diesel, à 6,28 $ le gallon mi-octobre (+71 % sur un an), trouve une soupape, mais limitée. À moins de deux semaines des midterms, le prix à la pompe reste élevé, et l’Europe, qui maintient ses sanctions, se retrouve isolée face à Washington.
🖼️ Le Visuel Propice – Santé, le retour d’un secteur boudé
Pendant trois ans, la santé a été délaissée. Mais le décrochage de la technologie et les doutes sur le financement de l’IA ramènent les investisseurs vers ce secteur défensif, dont les bénéfices ne dépendent ni du cycle économique ni des promesses technologiques. On vous explique cette grande rotation de Wall Street, et ses limites.
📌 Record historique pour l’indice santé du S&P 500 le 20 octobre
📌 −6,72 % pour les semi-conducteurs le 22 octobre, quand la santé finissait en hausse
📌 18,6 fois les bénéfices attendus : le secteur se paie désormais presque autant que le marché (19 fois)
Et en Europe : le 22 octobre, l’indice santé a pris 2,1 % pendant que le Stoxx 600 reculait de près de 1 %.
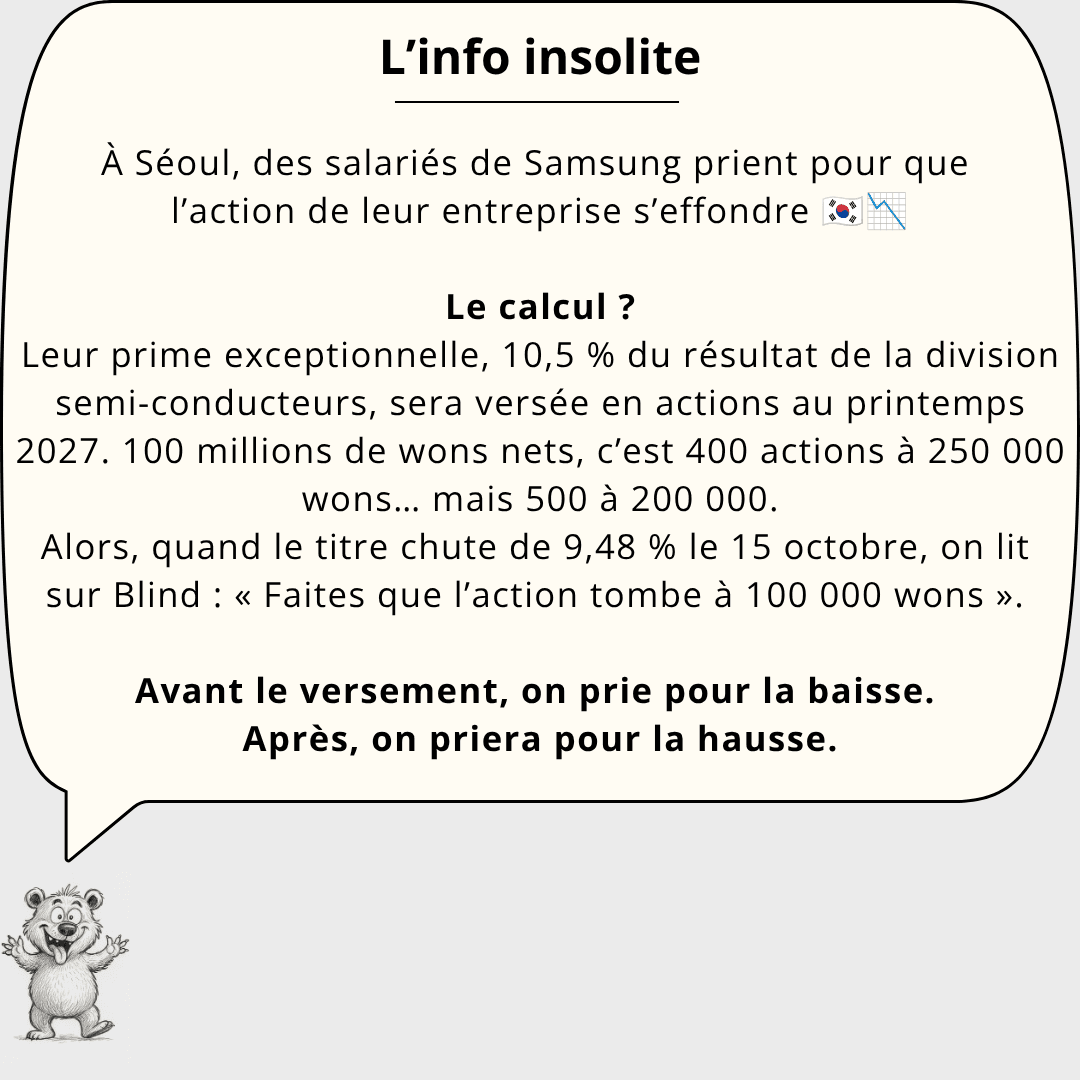
🐻 L’info insolite
📅 Calendrier Géoéconomique
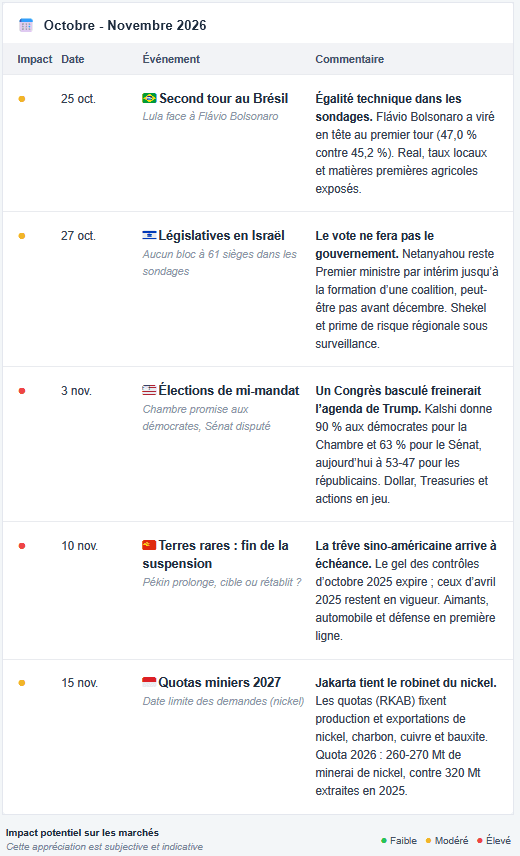
À suivre de près : les législatives israéliennes du 27 octobre, la réunion de la Fed des 27 et 28 octobre, les résultats de Cameco le 30 octobre, les élections de mi-mandat américaines du 3 novembre et la revue de la note française par S&P le 27 novembre. Sans oublier les quotas de nickel indonésiens et la fin de la trêve sur les terres rares.
💡 À garder en tête pour votre patrimoine
Amundi, deuxième gestionnaire européen d’ETF par encours derrière iShares, a lancé le 20 octobre trois nouveaux ETF à réplication physique et capitalisants, consacrés à l’électrification, aux métaux critiques et au spatial.
⚡ Un ETF Amundi sur les réseaux électriques (ACDC)
→ Il investit dans les entreprises qui électrifient l’économie : réseaux, transport et distribution d’électricité, indispensables pour raccorder les data centers. Il est coté depuis le 20 octobre à Paris (code ACDC) et à Francfort (Xetra, code AELE).
💰 Il coûte 0,53 % au total (0,49 % de gestion et 0,04 % de transaction).
👉 À retenir : le thème est porteur, mais ces valeurs ont déjà beaucoup monté. Fonds tout neuf et non éligible au PEA.
⛏️ Amundi s’attaque aux métaux critiques et aux terres rares (CR1T)
→ Alternative à l’ETF Sprott REXC, cet ETF Amundi mise sur les métaux jugés essentiels à l’IA et aux technologies de l’énergie. Il est coté depuis le 20 octobre à Paris (code CR1T) et à Francfort (Xetra, code ACMR). Les deux fonds diffèrent : REXC se concentre sur les terres rares hors Chine, alors qu’Amundi couvre plus largement les métaux critiques (cuivre, lithium, nickel, cobalt…) sans exclure la Chine. Il apparaît aussi moins concentré, là où REXC repose à environ 40 % sur Lynas et MP Materials.
💰 Il coûte 0,54 % au total (0,50 % de gestion et 0,04 % de transaction), soit 0,11 point de moins que REXC.
👉 À retenir : un pari ciblé et très volatil, suspendu au bras de fer entre Pékin et Washington. Non éligible au PEA.
🚀 Amundi part à la conquête de l’espace (SP4C)
→ Cet ETF couvre toute la chaîne de valeur spatiale : infrastructures, lanceurs et stations au sol qui servent à la navigation, à la surveillance et aux télécommunications. Il est coté depuis le 20 octobre à Paris (code SP4C) et à Francfort (Xetra, code ASPT).
💰 Il coûte 0,54 % au total (0,50 % de gestion et 0,04 % de transaction).
👉 À retenir : un thème étroit, très sensible à l’engouement du moment et fortement exposé au dollar. Non éligible au PEA.
⚠️ Les informations présentées ci-dessus sont fournies à titre purement informatif et ne constituent ni un conseil en investissement, ni une recommandation personnalisée.
🧮 Matrice économique
Le chiffre à retenir cette quinzaine : le PMI français à 48,4, la plus grosse déception de la semaine. Sous 50, il signale une contraction de l’activité. Le reste de notre matrice économique est réservé aux abonnés de la newsletter.
📩 Vous souhaitez recevoir chaque quinzaine notre décryptage géoéconomique et financier ? Abonnez-vous à la newsletter.


