

Consultez la newsletter complète dans son format original ici.
📸 L’Image de la Quinzaine
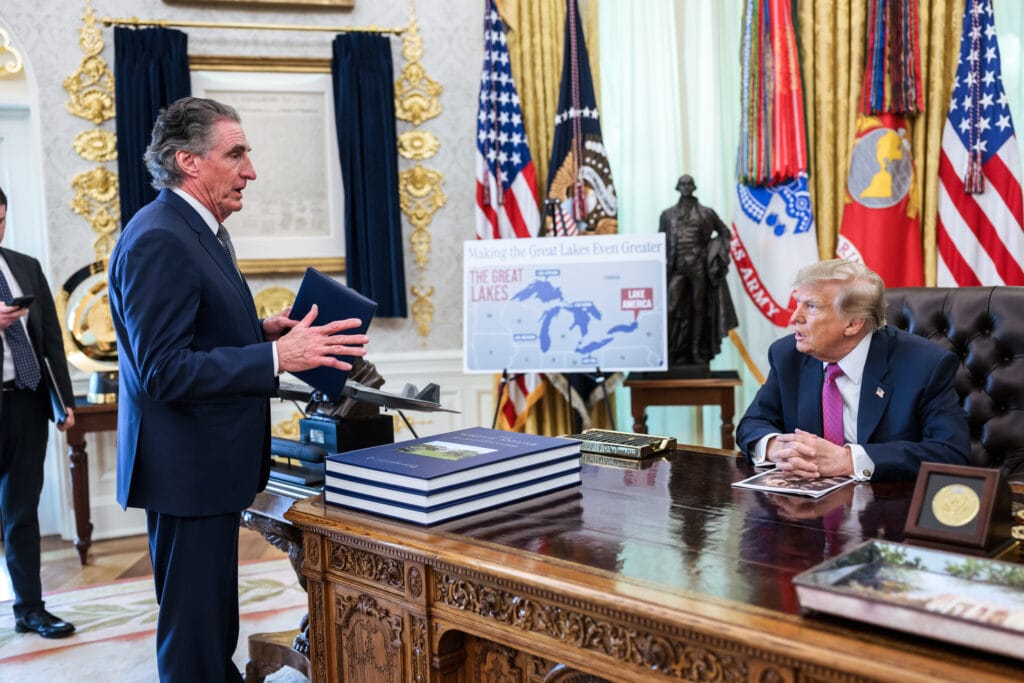
Les Canadiens ont peu apprécié le changement de nom du lac Ontario, et la tension reste forte entre les deux voisins.
Pour commencer
Bonne journée à toutes et à tous !
Trump l’a fait. Le lac Ontario devient officiellement le lac d’Amérique sur les cartes américaines. Enfin, états-uniennes. Parce que les Canadiens et les Mexicains sont américains tout autant, même si nos amis du milieu se sont approprié le nom du continent entier pour se désigner. Dans cette newsletter et en dehors des États-Unis, le lac Ontario restera le lac Ontario.
En tout cas, le secteur du tourisme américain ne doit pas forcément être ravi de voir ce nom apparaître sur la carte, à l’heure où les Canadiens, autrefois très nombreux aux États-Unis, boudent de plus en plus le pays de l’Oncle Sam…
De l’autre côté de l’Atlantique, Fitch a maintenu sa note pour la France. On attend toujours les réformes structurelles, mais ce ne sera manifestement pas pour cette année.
Du côté de Washington, nous suivrons très attentivement la décision de la Fed dans les deux prochaines semaines, et plus encore la question de son indépendance, à l’heure où l’exécutif américain aime mettre son nez un peu partout.
El Niño, lui, se renforce de mois en mois, et ses effets promettent d’être douloureux pour le monde entier. Au Moyen-Orient, regain de tensions et pression économique très forte sur Téhéran : suffira-t-elle à faire plier l’Iran ? Rien n’est moins sûr. Suivent les news en vrac, avec notamment le transfert de 86 tonnes d’or par les Pays-Bas. Le motif invoqué par la DNB est « l’instabilité géopolitique croissante ». Tout est dit.
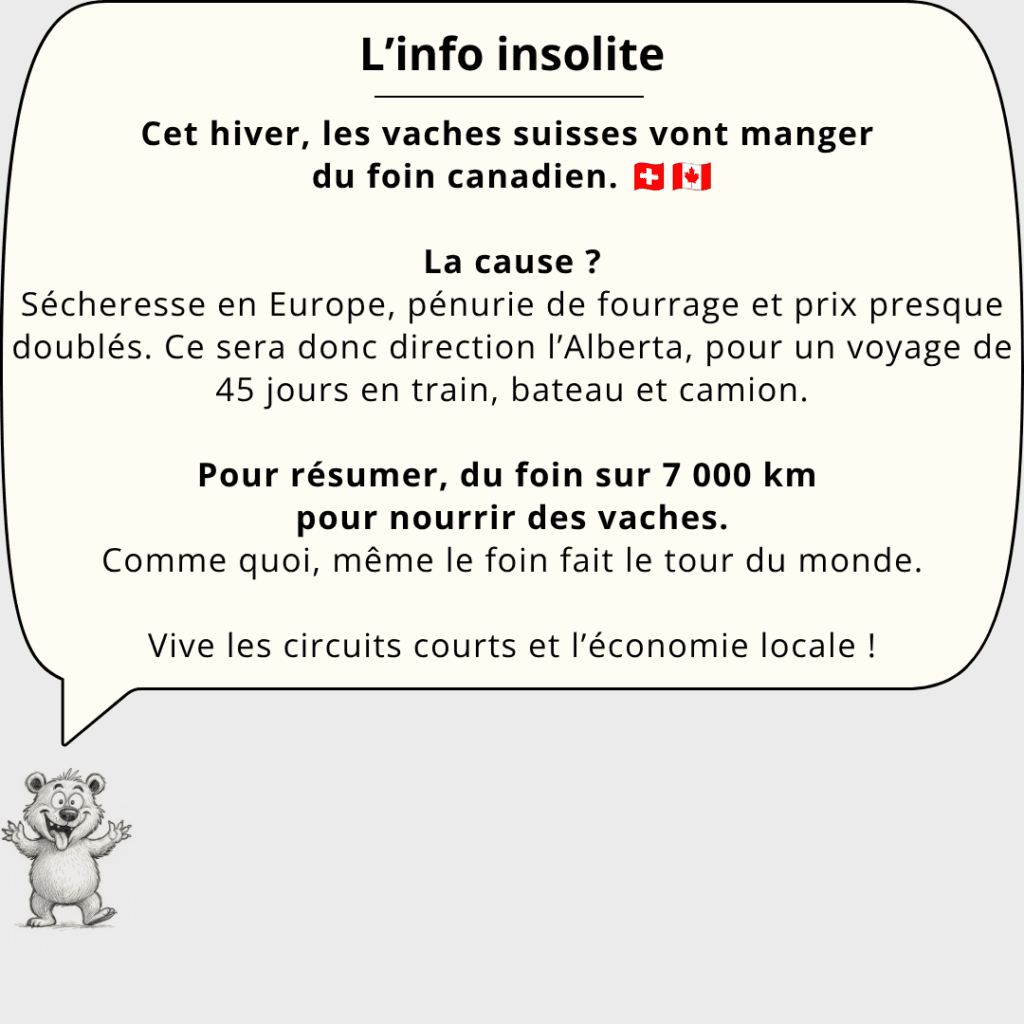
Pour le visuel de la quinzaine, on revient sur la mesure qui a agité l’été : l’exclusion annoncée puis abandonnée des ETF synthétiques du PEA. On en profite pour expliquer le mécanisme, et pourquoi le gouvernement a fait marche arrière. Notre news insolite nous emmène cette fois en Suisse, où les écologistes vont devoir encaisser un sacré coup au moral.
Et pour finir, le calendrier géoéconomique (sommet des BRICS en Inde, négociateurs attendus à Moscou), puis, comme toujours, notre matrice économique, avec un marché de l’emploi qui a surpris positivement aux États-Unis, contrairement au Canada, et les nouveaux ETF à garder dans le viseur.
Bonne lecture !
Alix et Rafael
Sommaire
🧾 Actualités de la Quinzaine
Notre Sélection & Décryptage
Dans cette édition de septembre 2026 : Fitch maintient la note de la France alors que l’OAT 10 ans dépasse le taux grec, la Fed pourrait relever ses taux le 16 septembre sous pression politique, un super El Niño menace les prix alimentaires et l’inflation, et les hostilités reprennent entre l’Iran et les États-Unis. Décryptage géoéconomique et conséquences pour les marchés financiers.
Code couleur des encadrés : 🔴 risque élevé · 🟠 vigilance · 🟢 tendance favorable ou structurelle.
FRANCE
Note de la France : Fitch maintient A+, les réformes structurelles se font toujours attendre
📌 A+ avec perspective stable : la note maintenue par Fitch
📌 4,19 % pour l’OAT 10 ans, contre 4,00 % pour la Grèce
📌 84,7 pb : le spread OAT-Bund, au plus haut sur un an
Fitch a maintenu la note de la France à A+ avec perspective stable. Tout va bien, respirons. Sauf que le déficit et la dette continuent tranquillement de battre des records, et que les premières orientations du budget 2027 donnent le ton pour la suite. Sébastien Lecornu écarte déjà les « grandes réformes », un an avant la présidentielle, allez savoir pourquoi. Pas de hausse d’impôts annoncée, une possible désindexation des grosses retraites, mais sur le fond, silence radio côté structurel.
De toute façon, que risquent-ils ? La reconversion des hauts responsables politiques suit un chemin balisé : conseil stratégique auprès de grands groupes, chaire universitaire et circuit des conférences. Bruno Le Maire en est l’illustration. Sept ans à Bercy, un déficit qu’il a laissé déraper, puis, dès sa sortie, un poste de conseiller auprès du conseil d’administration d’ASML, auquel il a renoncé un an plus tard, ainsi qu’une chaire de professeur invité à Lausanne, partagée entre l’EPFL, l’Université de Lausanne et l’IMD. Le bilan n’entre pas dans l’équation.
Pendant ce temps, la réalité des marchés est moins indulgente. La France emprunte à 10 ans à des niveaux qu’on n’avait plus vus depuis la crise souveraine de 2011, largement au-dessus de l’Allemagne, et le déficit, qui pourrait flirter avec les 6 % du PIB en 2027 si aucun budget sérieux n’est adopté avant la présidentielle, est au centre des préoccupations.
Deux chemins s’offrent alors à nous. Le premier consiste à continuer tranquillement, dans une fuite en avant, avec quelques années de plus sans réforme structurelle, jusqu’à ce qu’une tutelle extérieure impose ce que personne n’aura eu le courage de faire soi-même.
Le second est plus audacieux : quelqu’un ose enfin s’attaquer aux retraites, à la flexibilité du marché du travail, à l’assistanat…
Mais à un moment donné, il faudra choisir son camp : intérêt personnel et présent, ou intérêt collectif et générations futures ?
🟠 Jusqu’où l’OAT 10 ans de la France ira-t-elle ?
→ L’OAT, le taux à 10 ans français, est à 4,19 %, contre 4,00 % pour la Grèce. On emprunte plus cher qu’Athènes.
→ Le spread OAT-Bund à 84,7 pb, au plus haut sur un an, reste le vrai thermomètre : chaque point de prime de risque se paie sur une dette dont le service est déjà le premier poste de l’État.
ÉTATS-UNIS
Fed : une hausse des taux le 16 septembre, la grande question des prochaines semaines
📌 3,4 % : l’inflation américaine en juillet, bien au-dessus de l’objectif
📌 Plus d’une chance sur deux de hausse des taux selon les marchés, contre un tiers avant Jackson Hole
📌 11 et 16 septembre : le chiffre d’inflation d’août, puis la décision de la Fed
Depuis Jackson Hole, le rendez-vous annuel des banquiers centraux dans le Wyoming, une question domine les marchés : la Fed va-t-elle remonter ses taux le 16 septembre ? Le nouveau président de l’institution, Kevin Warsh, a donné le ton fin août en refusant de minimiser une inflation toujours à 3,4 % en juillet, bien au-dessus de l’objectif de la banque centrale. Depuis ce discours, les marchés donnent un peu plus d’une chance sur deux à une hausse, contre un tiers avant. La fourchette est aujourd’hui de 3,50 % à 3,75 %, et le chiffre d’inflation d’août tombera le 11 septembre, cinq jours avant la décision.
Et comme toujours dans ces moments-là, la politique s’invite dans le débat monétaire. Le vice-président américain JD Vance a publiquement souhaité que la Fed baisse ses taux, expliquant que « ça ferait du bien d’avoir un peu d’aide ». Une petite phrase qui en dit long. L’exécutif américain préférerait visiblement une politique monétaire plus accommodante, quitte à peser sur l’indépendance de la banque centrale.
Reste à voir ce qui l’emportera le 16 septembre : la lecture des chiffres de l’inflation et de la situation de l’emploi par le comité de politique monétaire, ou la pression politique qui s’accumule sur l’institution.
Rappelons-le, comme nous l’avons évoqué à plusieurs reprises dans cette newsletter : l’indépendance de la Fed n’est pas un simple détail technique. C’est un pilier essentiel de la confiance des investisseurs envers la dette et la monnaie américaines.
🔴 Une Fed divisée à deux semaines de la décision
→ Le taux 10 ans américain a touché 4,824 %, un plus haut depuis janvier 2025, tandis que le 30 ans a franchi 5,24 %. Quand le taux de référence mondial remonte, le coût de l’argent se tend partout : actions, immobilier et obligations sont contraints de se réévaluer.
MONDE
El Niño fait peser des craintes sur les prix alimentaires et l’inflation
📌 32 800 tonnes d’anchois pêchées au Pérou en mai 2026, contre 1,3 million de tonnes en mai 2025
📌 De 2,1 % à 1,1 % : le poids de la filière dans le PIB péruvien en un an
📌 Plus de 90 % de probabilité d’un El Niño très fort cet hiver, selon la NOAA
Septembre démarre sous haute tension climatique. En France, les températures restent particulièrement élevées et les épisodes de sécheresse et de canicule se multiplient. Mais derrière ces phénomènes météorologiques se joue un enjeu beaucoup plus concret : le prix de notre alimentation.
C’est un sujet que nous suivons depuis longtemps, car les effets d’El Niño ne s’arrêtent pas aux températures ou aux précipitations. Lorsque le phénomène atteint son intensité maximale, ses conséquences peuvent se propager bien au-delà des régions directement touchées, jusqu’aux marchés agricoles et, à terme, à nos tickets de caisse.
Les premiers effets de ce phénomène climatique se font déjà sentir au large des côtes sud-américaines. Au Pérou, la pêche industrielle d’anchois vit un « coup très dur », selon la Société nationale de la pêche péruvienne. L’Institut de la mer du Pérou relève des températures allant jusqu’à 6 °C au-dessus de la normale dans certaines zones du Pacifique, ce qui pousse les bancs, qui vivent en eaux froides, à fuir vers les profondeurs. Résultat : 32 800 tonnes pêchées en mai 2026, contre 1,3 million de tonnes en mai 2025, selon le ministère de la Production.
Et ce n’est pas qu’une affaire de pêcheurs. D’après une étude commandée par la fédération du secteur, la filière pesait 2,1 % du PIB péruvien l’an dernier et n’en pèsera plus que 1,1 % cette année. La moitié effacée en douze mois.
Or ces anchois sont la matière première de la farine de poisson, utilisée pour nourrir les animaux d’élevage et enrichir les sols. Deux canaux, donc, vers nos prix : la viande et les engrais.
🔴 Un super El Niño qui pèsera sur l’inflation mondiale
→ La NOAA donne plus de 90 % de probabilité à un El Niño très fort cet hiver, potentiellement le plus intense depuis 1950 : sécheresses et inondations frappent l’offre agricole mondiale, avec un effet différé de deux à trois trimestres sur les prix alimentaires.
→ Tempêtes et événements extrêmes plus violents, c’est aussi de la reconstruction et des aides d’urgence non budgétées : une dépense de plus pour des États qui ne savent déjà pas réduire leur déficit.
MOYEN-ORIENT
Iran, États-Unis, Israël, Russie, Chine : tout le monde joue avec le feu
📌 Détroit d’Ormuz : frappes américaines sur une île iranienne, riposte sur la Jordanie et les Émirats
📌 C430L : le programme russe d’aide à un missile de croisière supersonique iranien, selon le Financial Times
📌 Chine : Pékin ne reconnaît pas les sanctions unilatérales américaines
Les hostilités reprennent entre Téhéran et Washington : frappes américaines sur une île iranienne du détroit d’Ormuz, riposte iranienne sur la Jordanie et les Émirats. Pendant ce temps, l’USS Abraham Lincoln et ses 5 000 marins font escale à Pattaya après neuf mois en mer. Une pause bien méritée, sans doute, mais le timing et le lieu ont quelque chose d’ironique au vu du regain de tension. Cela dit, en pleine saison creuse touristique, la Thaïlande ne devrait pas se plaindre des retombées économiques de ce petit contingent en goguette.
Israël, de son côté, ne cache plus son objectif : porter le coup de grâce et faire tomber le régime des mollahs, une ambition qu’il affiche de longue date, mais qui prend un tour plus pressant. Trump, lui, s’interroge ouvertement sur le moment où le peuple iranien se soulèvera. Le mécontentement à l’égard du pouvoir en place est sans doute bien réel, d’autant que plusieurs analystes estiment que la pression économique commence à porter ses fruits. Reste que prédire un effondrement du régime est un exercice où beaucoup se sont déjà trompés.
Autre facteur à surveiller : la Chine a clairement fait savoir qu’elle ne reconnaît pas les sanctions unilatérales américaines. Reste à savoir jusqu’où Pékin est prêt à aller dans son soutien à l’économie iranienne. Selon l’ampleur de ce soutien, les tensions entre les deux puissances pourraient s’intensifier sensiblement.
Du côté russe, le Financial Times a révélé cette semaine l’existence du programme C430L. Depuis 2023, des ingénieurs russes aideraient l’Iran à développer un missile de croisière supersonique capable de menacer les porte-avions américains dans le Golfe.
Rien ne dit que l’arme soit opérationnelle. Mais le geste est lisible : Téhéran avait fourni à Moscou des drones et des missiles pour l’Ukraine, Moscou renvoie l’ascenseur avec de la technologie navale.
Washington et ses alliés continuent d’aider l’Ukraine à frapper en profondeur le territoire russe. La Russie, elle, aide l’Iran à se doter de quoi frapper les intérêts américains. Chacun arme l’adversaire de l’autre.
🔴 Des hostilités courtes, une escalade ou un effondrement ?
→ La stratégie américaine est plus que douteuse à l’approche de l’hiver et des élections de mi-mandat : les stocks de gaz européens sont loin des niveaux espérés, tandis que la hausse des prix du carburant pèse déjà sur les consommateurs.
Les autres Faits Marquants
🟢 Venezuela — Chevron, Eni et GE Vernova signent à Caracas sous l’égide du secrétaire américain à l’Énergie
→ Chevron annonce plus de 7 Md$ d’investissement sur cinq ans et vise à plus que doubler la production de ses trois coentreprises, à environ 600 000 b/j, dans une relance pilotée depuis Washington.
🛢️ Des barils supplémentaires bienvenus alors que le Brent tient les 92 $, mais surtout un accès chinois au brut vénézuélien qui se réduit au profit des États-Unis. Comment Pékin défendra-t-il ses intérêts ? C’est désormais la question.
🟠 Pays-Bas — La banque centrale rapatrie 86 tonnes d’or de New York et Ottawa vers Londres
→ Plus de 10,6 milliards d’euros déplacés, en partie par achats-ventes, en partie par transport physique. La part détenue à New York tombe de 31,3 % à 18,5 % des 612,4 tonnes néerlandaises, celle du Canada de 19,7 % à 18,5 %, tandis que Londres passe de 18,1 % à 32,1 %. Motif invoqué par la DNB : « l’instabilité géopolitique croissante ».
🥇 Officiellement, la DNB invoque aussi la liquidité du marché londonien. Mais certains y verront le contexte politique américain, qui pourrait inciter certaines banques centrales à privilégier d’autres lieux de stockage.
🟠 UE / Brésil — Bruxelles suspend les importations de bœuf et de volaille brésiliens à compter du 3 septembre
→ La Commission retire le Brésil de la liste des pays autorisés pour plusieurs catégories de produits animaux (bovins, volaille, équidés, aquaculture, miel, boyaux). Le Brésil était le deuxième fournisseur de bœuf de l’UE en 2025, avec 92 000 t.
🥩 Timing délicat : l’accord Mercosur est appliqué à titre provisoire depuis le 1ᵉʳ mai. Un choc d’offre de plus sur les protéines européennes, au moment où El Niño menace déjà les prix alimentaires.
🔴 Japon / BoJ — Ueda ouvre la porte à une hausse dès la réunion des 17-18 septembre
→ Le taux directeur est déjà à 1 %, un sommet depuis 31 ans, et le gouverneur s’engage à poursuivre le resserrement. Le yen évolue autour de 156 pour un dollar, après un plus bas de quarante ans à près de 164 fin juillet, et Scott Bessent a de nouveau appelé Tokyo à agir malgré l’intervention conjointe déjà évoquée dans notre précédente newsletter.
💴 Un yen qui se redresse, c’est le carry trade qui se dénoue : rapatriement de capitaux japonais et pression vendeuse sur les dettes souveraines occidentales, OAT comprise.
🔴 Allemagne — Élection régionale en Saxe-Anhalt : l’AfD à environ 40 % et en position d’obtenir une majorité absolue
→ L’AfD, classée extrémiste de droite par le renseignement du Land, est donnée autour de 40 %, vingt points devant la CDU. Elle pourrait diriger un gouvernement régional pour la première fois depuis 1945. Berlin et le Mecklembourg-Poméranie suivent le 20 septembre, et Merz met en garde contre la fuite des investisseurs.
🗳️ Le vrai risque est ailleurs : au Bundesrat, une abstention vaut un refus. Les réformes économiques de Merz y passeraient beaucoup moins facilement, et le Bund reste l’ancre de toute la courbe européenne.
🖼️ Le Visuel Propice – ETF synthétiques et PEA : la mesure fantôme qui a fait trembler 7 millions de PEA
Le 26 août 2026, le gouvernement a renoncé à exclure les ETF synthétiques du PEA, après trois semaines de remous. Comment ces ETF monde restent-ils éligibles, et pourquoi Bercy a-t-il reculé ?
📌 7 millions de PEA concernés et 13 Md€ d’encours
📌 84 % des PEA suivis par Finary contiennent un ETF synthétique
📌 3 semaines entre l’alerte et le recul ministériel
Le critère des 75 %, la transition ingérable, le coût politique : on décrypte le mécanisme et les trois raisons de ce renoncement.
🐻 L’info insolite
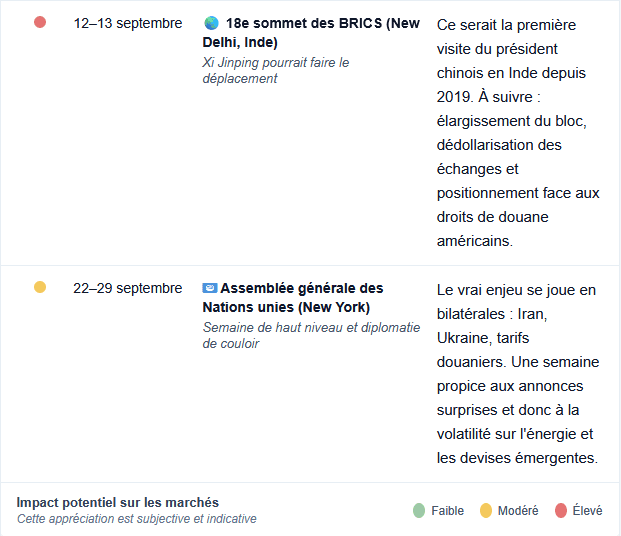
📅 Calendrier Géoéconomique
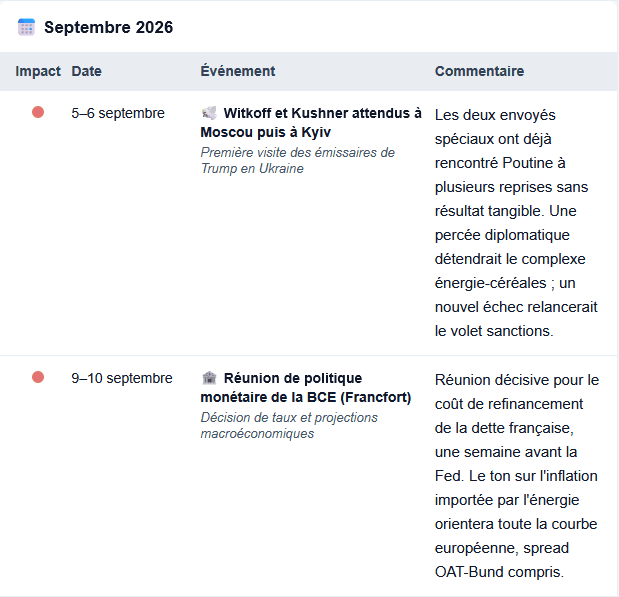
À suivre de près : le sommet des BRICS en Inde, les négociateurs attendus à Moscou, le chiffre d’inflation américain du 11 septembre, la décision de la Fed le 16 septembre, la réunion de la Banque du Japon les 17 et 18 septembre, et les élections régionales à Berlin et dans le Mecklembourg-Poméranie le 20 septembre.
💡 À garder en tête pour votre patrimoine
💰 Amundi cote un ETF EURO STOXX sur Euronext Paris pour l’assureur japonais Zenkyoren
→ Cotation de l’Amundi EURO STOXX UCITS ETF DIST, lancé le 27 août 2026 et développé pour Zenkyoren, la fédération japonaise d’assurance mutuelle des coopératives agricoles, avec pour objectif de répliquer l’indice EURO STOXX Net Return Index EUR.
→ Le fonds offre une exposition aux grandes, moyennes et petites capitalisations de onze pays de la zone euro, sélectionnées sur la capitalisation flottante, la liquidité et l’investissabilité, avec une révision trimestrielle de l’indice.
→ Il est éligible au PEA, avec des frais de gestion et de transaction de 0,28 %.
🛰️ Seraphim Space et HANetf lancent SERA, l’ETF « pure-play » dédié à la nouvelle économie spatiale
→ Lancement du Seraphim New Space UCITS ETF (ISIN IE000SDZFVP4), coté sur le London Stock Exchange, Xetra et Borsa Italiana, qui réplique le Seraphim New Space Index et ses 23 composants (SpaceX, Rocket Lab, AST SpaceMobile, HawkEye 360…).
→ Le fonds privilégie les entreprises commerciales de la nouvelle économie spatiale plutôt que l’aérospatial et la défense traditionnels, via une méthodologie de pondération par conviction, pour des frais de gestion et de transaction de 0,78 %.
🌍 Columbia Threadneedle élargit sa gamme active avec un ETF actions des marchés émergents
→ Lancement du CT QR Series Emerging Markets Equity Active UCITS ETF (QREM), coté sur Deutsche Börse Xetra, SIX Swiss Exchange et le London Stock Exchange, quatrième volet de la gamme « Quant Redefined ».
→ Géré activement à partir du modèle quantitatif propriétaire de la maison, il vise à surperformer l’indice MSCI Emerging Markets (NR USD) avec une tracking error cible de 2 à 4 %, pour des frais de gestion et de transaction de 0,56 %.
⚠️ Les informations présentées ci-dessus sont fournies à titre purement informatif et ne constituent ni un conseil en investissement, ni une recommandation personnalisée.
🧮 Matrice économique
Cette quinzaine : un marché de l’emploi qui a surpris positivement aux États-Unis, contrairement au Canada.
✍️ Les auteurs
Rafael Egal
Titulaire d’un Master en Finance de Marché d’HEC Montréal et du titre de CFA (Chartered Financial Analyst), Rafael a exercé pendant quatre ans en tant qu’analyste quantitatif à la Caisse de dépôt et placement du Québec (CDPQ), l’un des plus grands gestionnaires d’actifs au monde avec plus de 500 milliards de dollars sous gestion. Il y a développé une expertise approfondie sur l’ensemble des classes d’actifs : actions, obligations, devises, matières premières et produits dérivés.
Alix Guerre
Titulaire d’un Master en Économie Financière Appliquée d’HEC Montréal et du titre de CFA (Chartered Financial Analyst), Alix a acquis une expérience institutionnelle au sein de Wealthsimple, fintech canadienne pionnière dans la démocratisation de la gestion d’actifs. Sa formation à l’intersection de la finance et de l’économie lui permet d’analyser les dynamiques macroéconomiques et géopolitiques mondiales, et d’en traduire les implications concrètes pour les marchés financiers.
📩 Vous souhaitez recevoir chaque quinzaine notre décryptage géoéconomique et financier ? Abonnez-vous à la newsletter.



Ping : Note de la France (Moody’s), OAT à 5 %, El Niño, Élections au Brésil - La Pensée Propice — Le média indépendant qui questionne et décrypte l'économie et les sujets sociétaux