

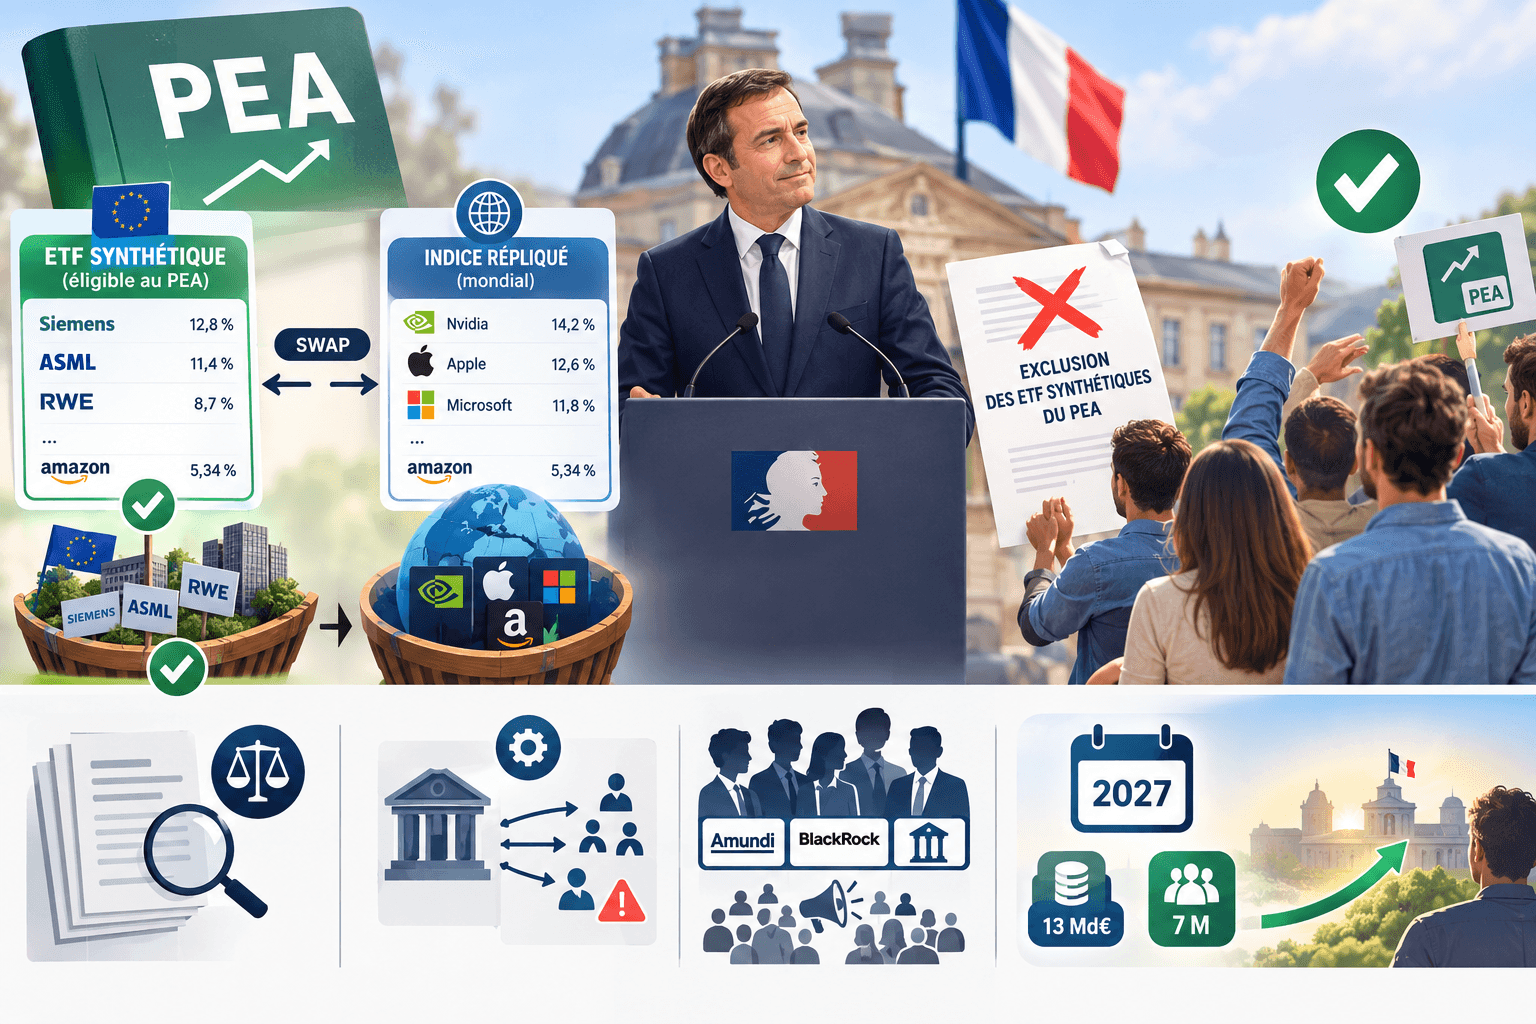
Le 26 août 2026, David Amiel, ministre de l’Action et des Comptes publics, a mis fin à trois semaines de remous : le gouvernement ne proposera pas d’exclure les ETF synthétiques du PEA, ni de modifier leurs conditions d’éligibilité. Retour sur une mesure fantôme qui a fait trembler 7 millions de PEA, sur le mécanisme qui rend ces ETF éligibles et sur les raisons du renoncement.
À l’origine de l’alerte, une note commune de l’AFG, de l’AMAFI, de la FBF et de France Post-Marché, rapportant l’intention de la Direction générale du Trésor pour le budget 2027.
Comment un ETF monde peut-il être éligible au PEA ?
Un ETF n’est éligible au PEA que si 75 % au minimum de son actif est investi en titres de l’UE ou de l’EEE. Les ETF synthétiques respectent ce critère : ils détiennent réellement un panier d’actions européennes et en échangent simplement la performance contre celle d’un indice mondial, via un swap.
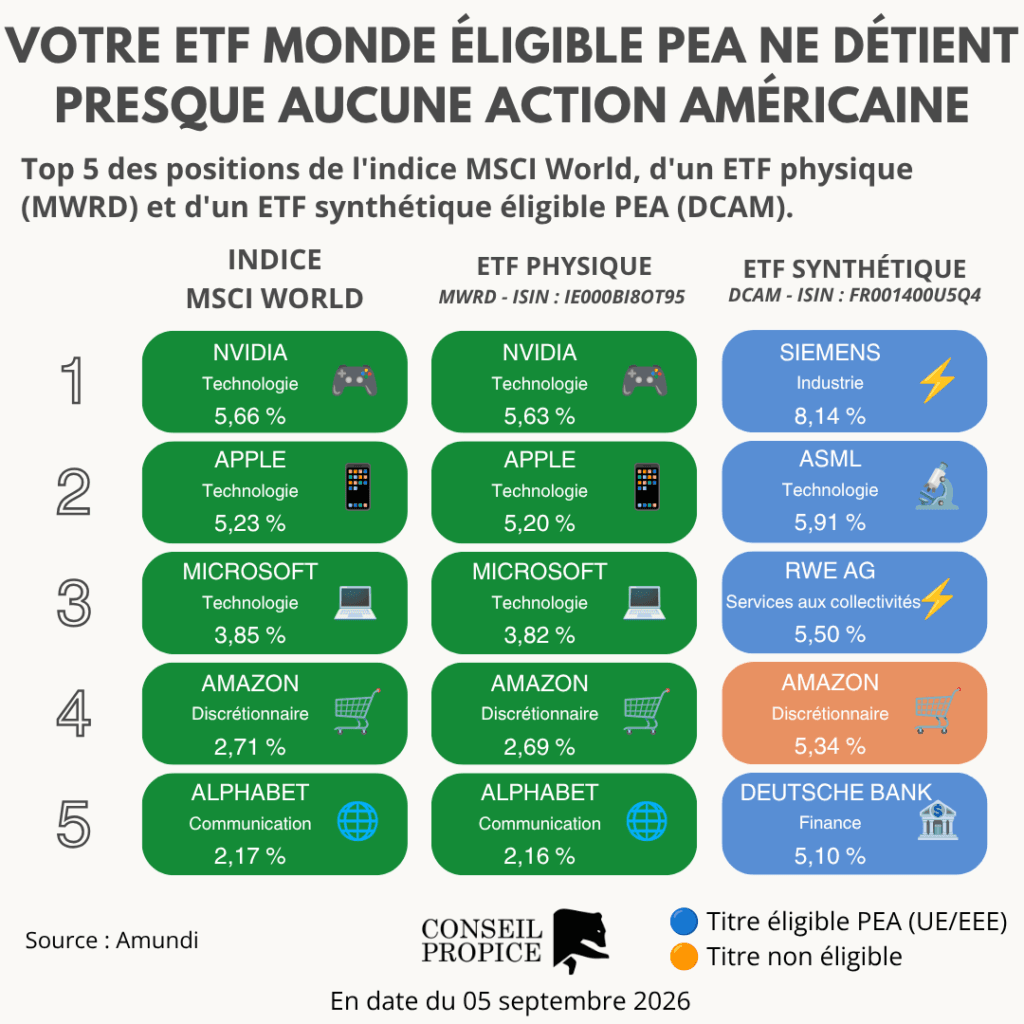
L’image ci-dessus le montre concrètement : Siemens, ASML et RWE dominent le DCAM, quand l’indice qu’il réplique est mené par Nvidia, Apple et Microsoft. Sur ces cinq premières lignes, une seule valeur non éligible : Amazon, à 5,34 %.
Pour comprendre plus en détail le fonctionnement du swap et ses risques, lisez aussi notre décryptage de l’Amundi PEA Global MSCI ACWI.
Pourquoi le gouvernement a renoncé : trois raisons
1. Un montage difficile à attaquer
Le critère des 75 % est respecté à la lettre. L’attaquer supposait d’opposer l’esprit du texte à sa lettre, contre vingt ans d’éligibilité publiquement autorisée, mentionnée dans des prospectus visés par l’AMF et confirmée devant l’Assemblée nationale. Terrain glissant devant le Conseil constitutionnel.
2. Une transition ingérable
Que faire des ETF déjà logés dans les PEA ? La note envisageait deux options : forcer les épargnants à les sortir, ou les laisser en place en interdisant seulement les nouveaux achats.
La première virait au casse-tête : attestations à fournir, coordination entre toutes les banques, et un piège pour les distraits. Sans retrait des titres devenus inéligibles, la moindre vente ultérieure aurait entraîné la clôture du plan. Ceux qui ont vécu la superposition des régimes de stock-options selon leur date d’attribution voient très bien le tableau.
3. Un coût politique dissuasif
Les quatre fédérations signataires représentent Amundi, BlackRock et les grandes banques françaises : accès direct au Trésor, milliards d’encours en jeu. Mais elles n’ont pas obtenu la mesure, elles l’ont subie. La mobilisation décisive est venue des épargnants : selon Finary, 84 % des PEA suivis contiennent un ETF synthétique, et 97 % chez les détenteurs d’ETF. Le vrai verrou était le coût politique.
| PEA concernés | 7 millions |
| Encours en jeu | 13 Md€ |
| PEA suivis par Finary contenant un ETF synthétique | 84 % |
| Parmi les détenteurs d’ETF | 97 % |
| Délai avant le recul ministériel | 3 semaines |
Et maintenant : les ETF synthétiques sont-ils à l’abri dans le PEA ?
Beaucoup de bruit pour une mesure qui aurait rapporté peu et coûté cher à mettre en œuvre. Le budget 2027 n’est pas encore déposé et un amendement reste toujours possible, mais le risque paraît écarté.
Cet été aura tout de même créé un précédent. Le gouvernement sait désormais ce que coûte politiquement une telle mesure : 7 millions de PEA concernés, 13 milliards d’euros d’encours, et un recul ministériel en trois semaines. Quiconque ressortira ce dossier devra affronter ce rapport de force.
🟢 Le risque paraît écarté, mais pas définitivement
→ Un amendement reste possible tant que la loi de finances 2027 n’est pas votée.
→ Rendez-vous à l’automne : nous restons avec vous pour décrypter le suivi de la loi de finances 2027.
Article issu de la newsletter Marchés & Macro #27.
⚠️ Avertissement : les informations présentées ci-dessus sont fournies à titre purement informatif et ne constituent ni un conseil en investissement, ni une recommandation personnalisée. Chaque investisseur doit évaluer sa propre situation financière, ses objectifs et sa tolérance au risque avant toute décision d’allocation.
📩 Pas encore abonné ? Si ce décryptage vous a plu, recevez gratuitement la newsletter Marchés & Macro chaque quinzaine.



Ping : NIFTY 500, pourquoi l’Inde résiste, et comment l’acheter - La Pensée Propice — Le média indépendant qui questionne et décrypte l'économie et les sujets sociétaux