

Consultez la newsletter complète dans son format original ici.
📸 L’Image de la Quinzaine
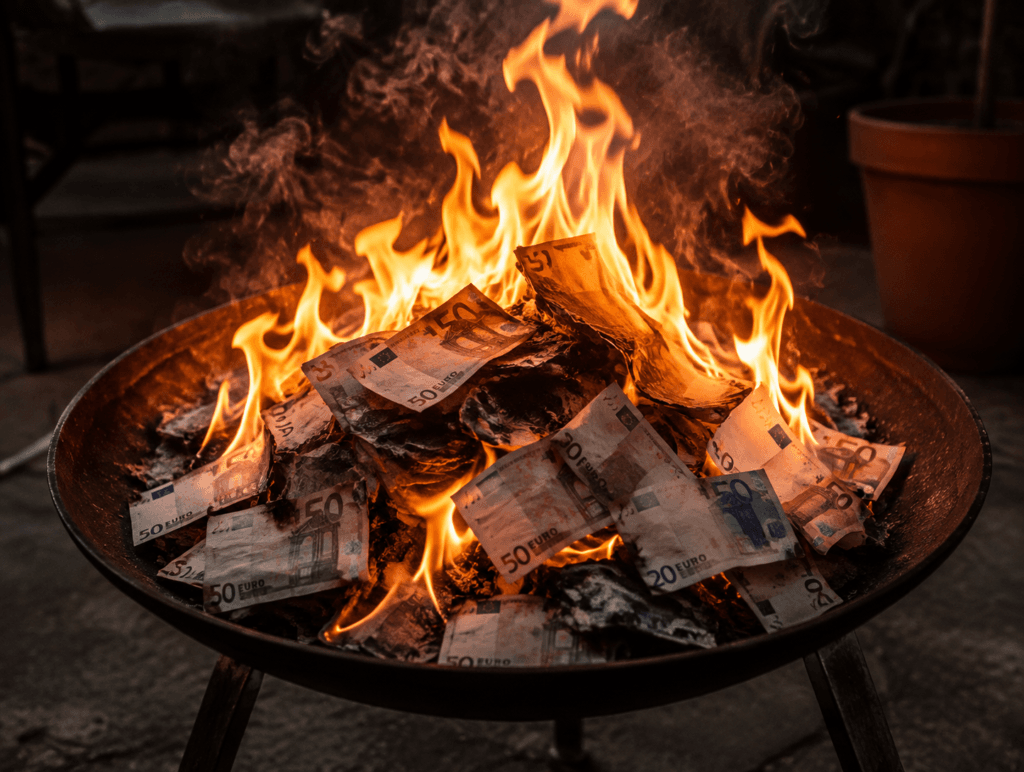
Avec Mélenchon, la dette passe au barbecue… reste à savoir qui paie le charbon.
Pour commencer
Bon matin à toutes et à tous !
La canicule touche peut-être à sa fin, et certains espèrent qu’El Niño permettra de connaître un hiver plus doux, limitant ainsi les besoins de chauffage, alors que les stocks de gaz européens continuent d’inquiéter. En France, le déficit et la dette placent désormais les retraites dans le viseur du gouvernement. Mais c’est sûrement une meilleure idée que la proposition de Mélenchon d’effacer une partie de la dette ?
Du côté des BRICS, les travaux se poursuivent pour connecter leurs systèmes de paiement. Le sommet de septembre sera donc à suivre de près. Aux États-Unis, après l’« epic fiasco », pourrait-on bientôt parler d’« epic deficit » ? Les élections de mi-mandat en novembre pourraient elles aussi devenir « epic ».
Sur le plan géopolitique, malgré les tensions et les lignes rouges qui semblent sauter chaque semaine, le VIX reste sous les 15. Un calme qui mérite d’être surveillé. Autre sujet stratégique : la Chine cherche à contourner davantage le canal de Suez, tandis que la fonte des glaces ouvre progressivement de nouvelles possibilités sur les routes arctiques.
Notre visuel de la quinzaine est consacré au marché espagnol, en grande forme, mais avec une forte concentration sectorielle et sur quelques grandes valeurs : à garder en tête avant d’y investir. Et, une fois de plus, une news insolite du côté d’une banque centrale.
Pour terminer, le lancement prochain d’un nouvel ETF consacré à l’agroalimentaire. C’est vrai qu’entre El Niño, les tensions géopolitiques et les enjeux croissants autour de la sécurité alimentaire, le secteur pourrait bien continuer à attirer l’attention des investisseurs.
Bonne lecture !
Alix et Rafael
Sommaire
🧾 Actualités de la Quinzaine
Notre Sélection & Décryptage
Dans cette édition d’août 2026 : le budget 2027 place les retraites dans le viseur avec la désindexation des pensions les plus élevées, les BRICS avancent vers une alternative à SWIFT avant le sommet de New Delhi, le déficit américain atteint un record en juillet, et le VIX reste au plancher malgré l’accumulation des risques géopolitiques. Décryptage géoéconomique et conséquences pour les marchés financiers.
Code couleur des encadrés : 🔴 risque élevé · 🟠 vigilance · 🟢 tendance favorable ou structurelle.
FRANCE
Budget 2027 : les retraités dans le viseur avec la désindexation des pensions
📌 3 000 € par mois : le seuil au-delà duquel les pensions ne seraient plus indexées sur l’inflation
📌 ≈ 6 Md€ : le coût d’une indexation de toutes les retraites en 2027
📌 ≈ +14 % : la hausse des pensions depuis 2022
Bercy s’apprête à remettre le sujet des retraites sur le devant de la scène. Dans le cadre de l’élaboration du budget 2027, le ministère de l’Économie étudie l’idée de ne plus indexer sur l’inflation les pensions les plus élevées, c’est-à-dire celles dépassant 3 000 euros par mois. Roland Lescure a d’ailleurs confirmé sur France Inter que cette piste, jugée efficace pour faire des économies, méritait d’être examinée de près.
Le raisonnement budgétaire est simple : si l’ensemble des retraites était aligné sur l’inflation, la note atteindrait environ 6 milliards d’euros en 2027, et ce chiffre ne cesse de gonfler avec le vieillissement de la population. Plutôt qu’un gel brutal, jugé trop risqué sur le plan politique après les précédentes polémiques, l’exécutif penche pour une désindexation ciblée et progressive, en épargnant le minimum vieillesse et les petites pensions.
Ce débat surgit après une période de fortes revalorisations : depuis 2022, les pensions ont augmenté d’environ 14 %.
Politiquement, le dossier reste très sensible. À Matignon, on parle encore prudemment de simples « hypothèses de travail ». Mais le fait même que cette idée revienne sur la table montre à quel point la pression budgétaire est forte.
Soyons-en sûrs : à un moment, quelqu’un devra payer l’addition de nos déficits et de notre dette. Et cette fois, les retraites semblent bien dans le viseur, notamment les pensions les plus élevées.
🟠 Un signal de plus sur la trajectoire des finances publiques
→ Chaque mesure de ce type, aussi marginale soit-elle, pèse sur la crédibilité budgétaire française déjà fragilisée par le niveau d’endettement.
→ Le vrai test reste le vote parlementaire : ces arbitrages fiscaux ont, par le passé, systématiquement buté sur l’Assemblée.
BRICS
BRICS Pay : une alternative à SWIFT prend forme, doucement
📌 4 systèmes à relier : le CIPS chinois, l’UPI indien, le Pix brésilien et le SPFS russe
📌 Septembre : le sommet de New Delhi, échéance visée pour BRICS Pay
📌 Avril 2026 : le dollar-yuan devient la paire la plus traitée à Hong Kong
Le dossier de l’interconnexion des systèmes de paiement au sein des BRICS progresse dans les discussions, porté notamment par l’Inde, qui assure la présidence du bloc en 2026. L’idée est d’explorer la mise en relation des monnaies numériques de banque centrale (CBDC) déjà en circulation, comme le yuan numérique, la roupie numérique ou encore le rouble numérique, afin de simplifier les transactions transfrontalières. Cette piste semble bien plus concrète que celle d’une monnaie commune des BRICS, un projet évoqué régulièrement depuis des années mais qui, lui, peine à se matérialiser.
Le gouverneur de la banque centrale indienne a confirmé à Mumbai le 11 août 2026 que plusieurs options sont encore à l’étude, y compris les CBDC et les connexions entre systèmes de paiement rapide. Le déploiement complet de « BRICS Pay », qui relierait le CIPS chinois, l’UPI indien, le Pix brésilien et le SPFS russe, est visé pour le sommet de New Delhi en septembre.
À Hong Kong, un autre signal mérite d’être surveillé : en avril 2026, la paire dollar-yuan est devenue, pour la première fois, la paire de devises la plus traitée sur le marché hongkongais. Ce n’est pas une remise en cause du dollar, qui reste largement dominant, mais cela illustre l’importance croissante des flux financiers entre la Chine et les marchés internationaux.
Pour les BRICS, l’enjeu est surtout de savoir si cette internationalisation du yuan, combinée au développement de systèmes de paiement en monnaies nationales, peut progressivement réduire la dépendance au dollar.
🟠 Une diversification lente, pas une rupture
→ Le vrai risque pour Washington n’est pas un basculement brutal mais une érosion progressive du rôle du dollar dans les échanges bilatéraux.
→ À surveiller : le sommet des BRICS en septembre et la réaction de Washington. Donald Trump a déjà menacé d’imposer de lourds droits de douane aux pays qui chercheraient à remplacer le dollar ou à favoriser une monnaie concurrente.
ÉTATS-UNIS
Déficit américain record : les remboursements de tarifs douaniers n’aident pas
📌 432 Md$ : le déficit budgétaire de juillet, un record historique pour ce mois
📌 1 799 Md$ de déficit cumulé sur l’année fiscale 2026, déjà plus que tout 2025
📌 2 100 Md$ : la nouvelle prévision de déficit du CBO pour 2026
Le Trésor américain vient de publier des chiffres qui donnent le vertige : le déficit budgétaire de juillet s’est envolé à 432 milliards de dollars, soit de l’ordre de grandeur du PIB annuel de la République tchèque. Un record historique pour ce mois. Résultat, le déficit cumulé sur l’année fiscale 2026 atteint déjà 1 799 milliards de dollars, dépassant l’intégralité du déficit de 2025 alors qu’il reste encore deux mois avant la fin de l’exercice.
Il y a bien un effet de calendrier qui explique une partie de cette dérive, mais l’essentiel tient à deux facteurs : des dépenses qui flambent et des recettes douanières qui tournent à la catastrophe. En juillet, les douanes ont enregistré un flux net négatif de 8,55 milliards de dollars, une conséquence directe des remboursements imposés après que la Cour suprême a invalidé les tarifs d’urgence de Trump. C’est le troisième mois de suite que ce poste passe dans le rouge.
Le Congressional Budget Office en tire les conséquences : sa prévision de déficit pour 2026 vient d’être relevée à 2 100 milliards de dollars, soit environ 200 milliards de plus que son estimation de février, avec des rentrées douanières désormais attendues 250 milliards en dessous des prévisions.
🔴 Le financement du déficit reste la variable à surveiller
→ Ce déficit alimente directement la pression déjà visible sur les taux longs américains (30 ans à 5,258 %).
→ Moins de recettes tarifaires, moins de marge de manœuvre budgétaire : et pendant ce temps, les intérêts de la dette américaine ont déjà atteint 963 milliards de dollars depuis le début de l’exercice, à deux mois de sa clôture.
VIX
Le VIX au plancher, l’Ukraine à sec, et personne ne semble s’en soucier
📌 ≈ 14,3 points : le niveau du VIX cette semaine
📌 ≈ 88,5 $ : le prix du baril de Brent
📌 ≈ −76 % pour les exportations de céréales ukrainiennes sur les deux premières semaines d’août
Le contraste est frappant. D’un côté, le baromètre de la peur de Wall Street, le VIX, est tombé cette semaine autour de 14,3 points, un niveau extrêmement bas, alors même que les tensions persistent au Moyen-Orient comme en Ukraine, et que le Brent évolue autour de 88,5 dollars le baril.
Plusieurs professionnels des marchés mettent pourtant en garde contre cette apparente accalmie : la volatilité implicite sur les grandes devises est elle aussi revenue à des niveaux historiquement faibles. Pour certains investisseurs, ce calme pourrait davantage traduire une forme de complaisance qu’une véritable disparition des risques.
De plus, la réalité sur le terrain ukrainien continue de se dégrader. Les exportations de céréales ukrainiennes se sont effondrées d’environ 76 % en glissement annuel sur les deux premières semaines d’août, conséquence directe des frappes russes sur les infrastructures portuaires de la mer Noire. Le paradoxe est cruel : pendant que les prix mondiaux du blé grimpent faute d’approvisionnement, les prix intérieurs ukrainiens s’écroulent. Les céréales s’entassent dans des silos qui débordent, sans pouvoir sortir du pays. De nombreux agriculteurs ne couvrent même plus leurs coûts de production.
Ajoutez à ça un dossier iranien toujours ouvert et une Fed profondément divisée, et l’écart entre la sérénité affichée des marchés actions et l’accumulation des risques réels devient difficile à justifier.
À moins que les marchés ne voient déjà ce que nous ne voyons pas encore : une possible désescalade géopolitique…
🔴 Une complaisance qui ressemble à un pari
→ Un VIX aussi bas dans un contexte géopolitique aussi chargé est historiquement un mauvais indicateur avancé, pas un signal de tranquillité durable.
→ La crise agricole ukrainienne est aussi un risque alimentaire mondial : les pays d’Afrique et du Moyen-Orient dépendants des importations de céréales seront les premiers touchés si la situation persiste.
Les autres Faits Marquants
🟢 Chine/Europe — Lancement du premier service régulier de conteneurs par l’Arctique
→ Sea Legend Shipping lance le 15 août le premier service hebdomadaire régulier de type « liner » via la Route maritime du Nord (Arctique russe), avec le navire Dubai Tower en partance de Ningbo vers Felixstowe (Royaume-Uni), huit rotations étant prévues jusqu’en octobre. Le trajet ne prendrait qu’environ 20 jours, contre 40 via Suez et 50 par le cap de Bonne-Espérance.
🧊 Une alternative logistique qui court-circuite Suez, mais qui reste dépendante des brise-glaces nucléaires russes pour certains navires : un signe de plus du rapprochement stratégique sino-russe sur les routes commerciales.
🟢 Europe — Les marchés actions rebondissent, bénéfices du Stoxx 600 en hausse de 22 %
→ Les ETF actions européennes ont renoué avec les flux entrants en juillet, une première depuis le conflit États-Unis–Iran de fin février, BlackRock ayant capté environ 4,4 milliards de dollars.
📈 Plusieurs indices nationaux (DAX, FTSE 100, CAC 40, IBEX) évoluent également à des niveaux record, mais certains stratèges (Société Générale, TFS) restent sceptiques sur la poursuite de la hausse, anticipant un repli du Stoxx 600 vers 600, voire 585 points.
🟠 Canada/États-Unis — Ottawa envisage d’accepter les droits de douane US sur l’auto
→ Des responsables canadiens envisagent d’accepter les droits de douane américains sur les véhicules en échange d’une baisse des taxes sur les voitures conformes à l’ACEUM. Le secteur automobile canadien pourrait supporter un droit de 10 à 15 % si le contenu américain n’était pas taxé.
🚗 Les deux parties visent un accord avant le 19 août, date à laquelle Trump a menacé d’imposer 50 % de droits sur 20 milliards de dollars d’exportations canadiennes supplémentaires. L’alcool et les produits laitiers canadiens sont aussi sur la table des négociations.
🔴 Russie — Poutine menace de saisir des navires occidentaux en représailles
→ Moscou menace d’une réponse « symétrique » après les arraisonnements européens de navires soupçonnés d’appartenir à la « flotte fantôme » russe. Poutine a averti que la Russie pourrait agir contre des navires occidentaux « là où elle le jugera nécessaire ».
🚢 Risque d’escalade maritime directe avec Moscou, avec un impact potentiel sur le fret et les assurances.
🔴 Roumanie — Arrêt complet de l’unique centrale nucléaire faute d’eau dans le Danube
→ Nuclearelectrica a stoppé l’unité 2 de Cernavoda (un cinquième de l’électricité du pays), une première depuis la canicule de 2003, après l’arrêt d’un premier réacteur fin juillet. Le dragage, à plus de deux millions d’euros, n’a fait que retarder l’échéance. La Hongrie voisine, dont la centrale de Paks dépend aussi du Danube, tente d’éviter le même sort.
💧 Un signal d’alerte sur la vulnérabilité énergétique de l’Europe centrale face au changement climatique.
🖼️ Le Visuel Propice – IBEX 35 : l’Espagne avance pendant que Wall Street parie sur l’IA
L’IBEX 35 vient de franchir le cap des 20 000 points, porté par des banques, des énergéticiens, des infrastructures et la consommation, bien loin des géants technologiques américains. Un indice plus exposé à l’économie réelle, mais très concentré.
📌 +40,24 % sur un an pour l’Amundi IBEX 35 UCITS ETF
📌 ≈ 89 % de l’indice dans quatre secteurs, contre 0,3 % pour la technologie
📌 ≈ 0,30 % de frais et une éligibilité au PEA
Diversifier un portefeuille très exposé aux États-Unis sans multiplier les mêmes secteurs : voici ce qu’il faut regarder avant d’investir dans l’Espagne.
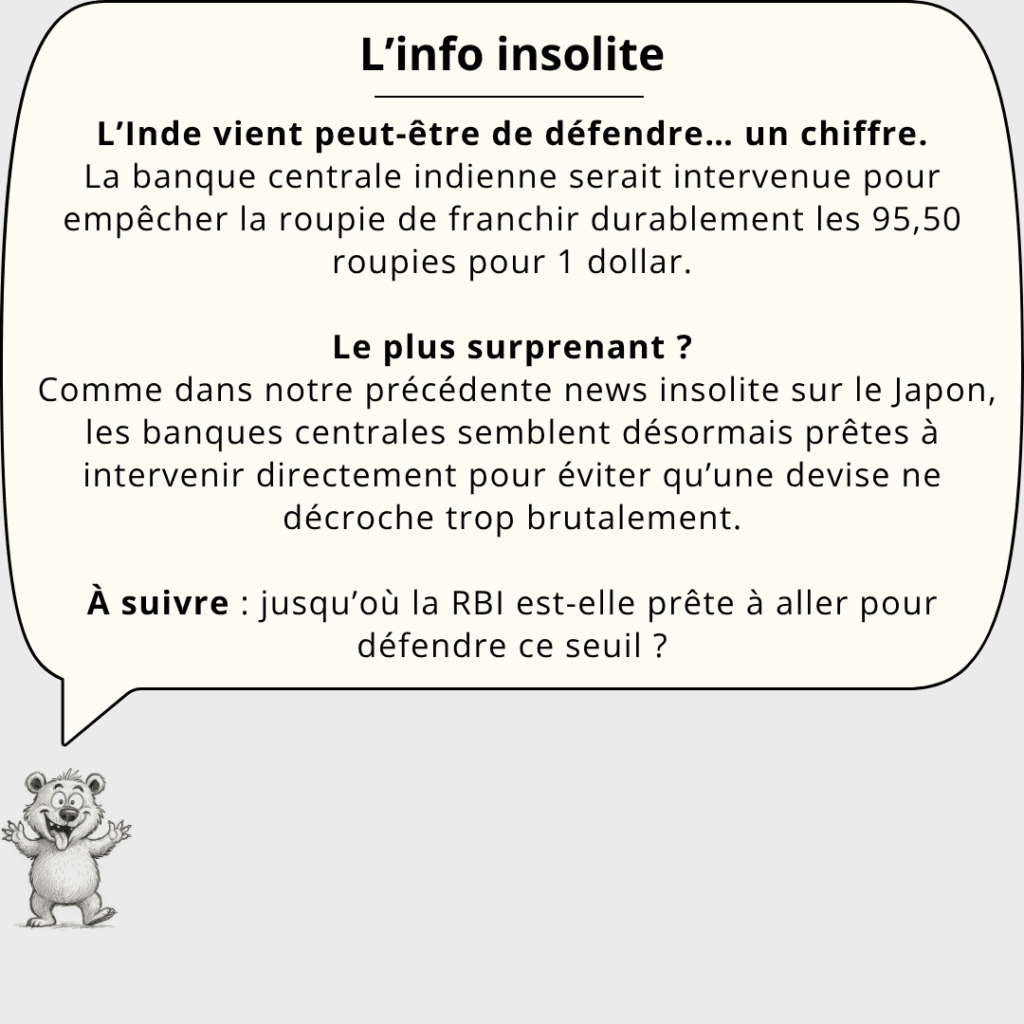
🐻 L’info insolite
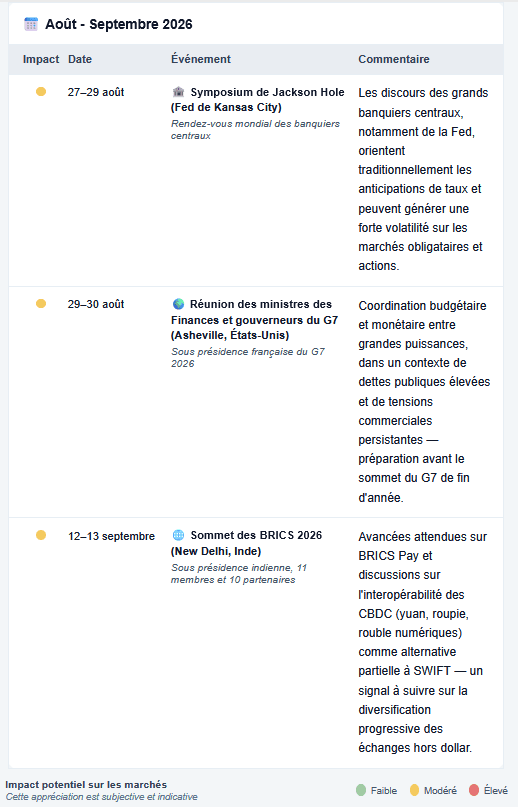
📅 Calendrier Géoéconomique
À suivre de près : le sommet des BRICS à New Delhi en septembre et les élections de mi-mandat américaines en novembre.
💡 À garder en tête pour votre patrimoine
🏦 BCE — Vers l’approbation de l’OPA d’UniCredit sur Commerzbank
→ Un document interne juge qu’il n’y a « aucun motif de s’opposer » à l’OPA hostile d’UniCredit, mais anticipe une intégration « difficile et longue ».
⚖️ Décision finale attendue en septembre-octobre ; elle lèverait le principal obstacle réglementaire.
🇮🇳 MSCI ajoute quatre valeurs indiennes, en retire trois
→ Lenskart, Adani Energy Solutions, Laurus Labs et Groww entrent dans l’indice MSCI Global Standard, remplaçant Balkrishna Industries, SBI Cards et Astral, avec effet au 1ᵉʳ septembre.
💸 Flux passifs entrants estimés à environ 600 M$ pour Laurus Labs et 350 M$ pour Lenskart.
🌾 VanEck lance un ETF Ucits agroalimentaire
→ Enregistrement du VanEck Agribusiness UCITS ETF, calqué sur son fonds américain historique (engrais, semences, machines agricoles).
📈 Il vient concurrencer l’iShares Agribusiness UCITS ETF, seul acteur du genre en UCITS.
🤖 Anthropic négocie le rachat de Decart AI pour 6 Md$
→ Start-up israélienne spécialisée dans l’optimisation des puces pour l’IA : ce serait la plus grosse acquisition d’Anthropic à ce jour.
🚀 L’opération intervient en pleine préparation d’une IPO valorisée à plus de 2 000 Md$, prévue en octobre.
🛍️ Shein : parcours boursier semé d’embûches
→ Après les échecs à New York et Londres, Shein a obtenu en juillet le feu vert pour une cotation à Hong Kong.
📉 Valorisation désormais estimée entre 22 et 40 Md$ selon les analystes, loin des ambitions initiales.
⚠️ Les informations présentées ci-dessus sont fournies à titre purement informatif et ne constituent ni un conseil en investissement, ni une recommandation personnalisée.
🧮 Matrice économique
✍️ Les auteurs
Rafael Egal
Titulaire d’un Master en Finance de Marché d’HEC Montréal et du titre de CFA (Chartered Financial Analyst), Rafael a exercé pendant quatre ans en tant qu’analyste quantitatif à la Caisse de dépôt et placement du Québec (CDPQ), l’un des plus grands gestionnaires d’actifs au monde avec plus de 500 milliards de dollars sous gestion. Il y a développé une expertise approfondie sur l’ensemble des classes d’actifs : actions, obligations, devises, matières premières et produits dérivés.
Alix Guerre
Titulaire d’un Master en Économie Financière Appliquée d’HEC Montréal et du titre de CFA (Chartered Financial Analyst), Alix a acquis une expérience institutionnelle au sein de Wealthsimple, fintech canadienne pionnière dans la démocratisation de la gestion d’actifs. Sa formation à l’intersection de la finance et de l’économie lui permet d’analyser les dynamiques macroéconomiques et géopolitiques mondiales, et d’en traduire les implications concrètes pour les marchés financiers.
📩 Vous souhaitez recevoir chaque quinzaine notre décryptage géoéconomique et financier ? Abonnez-vous à la newsletter.


