

Le marché du pétrole se déguste aujourd’hui comme un grand cru : riche en arômes géopolitiques, généreux en réserves, mais dont la demande tarde encore à se réchauffer.
Selon plusieurs sources, la Chine aurait accumulé entre 1,2 et 1,3 milliard de barils dans ses réserves stratégiques et commerciales en 2025. Pour donner un ordre d’idée, cela dépasse la production annuelle totale de l’Azerbaïdjan : même en y consacrant l’intégralité de son PIB, le pays ne pourrait pas acheter tout le stock chinois.
Cette frénésie d’achats contribue à stabiliser temporairement la demande, mais ce n’est pas le seul facteur à l’œuvre. L’offre mondiale reste abondante, portée par la résilience américaine et la discipline toute relative de certains membres de l’OPEP+. En parallèle, la croissance mondiale marque le pas, limitant la consommation industrielle et la demande de transport.
Résultat : le Brent, plus lourd et plus chargé en soufre, se traite autour de 64 $ tandis que le WTI, plus léger et plus “doux”, évolue à 60 $, soit une baisse d’environ 15 % depuis janvier. Le baril demeure sensible aux soubresauts géopolitiques, sur fond d’excédent d’offre et de stocks en hausse. Les réserves américaines continuent de gonfler, tandis que les flottants asiatiques ont doublé depuis octobre — signe que de nombreux traders préfèrent désormais stocker plutôt que livrer.
Une chute du WTI sous les 55 $ USD reste plausible en cas de stagnation de la demande, tandis qu’un choc géopolitique majeur — par exemple une intervention militaire au Venezuela, tensions dans le détroit d’Hormuz, ou l’efficacité des récentes sanctions contre Lukoil et Rosneft — pourrait, à l’inverse, propulser le baril à la hausse.
Demande au ralenti, offre débordante
La demande mondiale de pétrole reste atone, freinée par le ralentissement économique global et les tensions commerciales entre les grandes puissances, notamment les États-Unis et la Chine.
À cela s’ajoute l’impact structurel de la transition énergétique : les véhicules électriques et l’efficacité énergétique grignotent progressivement la consommation de carburants fossiles.
Selon l’Agence internationale de l’énergie, la demande mondiale pourrait n’augmenter que de 0,8 % à 1 % par an d’ici 2026, contre près de 2 % par an dans la décennie précédente.
Du côté de l’offre, celle-ci reste toujours très large. Aux États-Unis, la production atteint un record historique de 13,65 millions de barils par jour, malgré un recul du nombre de puits (548 actifs, dont 414 pétroliers selon Baker Hughes). Les gains d’efficacité compensent la baisse du nombre de forages : la surcapacité américaine entretient ainsi la pression sur les prix. Ces données bien connues sont tout simplement ahurissantes par leur ampleur : les États-Unis ont pratiquement multiplié par trois leur production journalière en l’espace de 15 ans.
Concernant l’OPEP+, la production mondiale des pays membres et partenaires reste globalement stable autour de 40 millions de barils par jour depuis 2020.
L’Afrique et le Moyen-Orient conservent leur rôle central dans l’équilibre mondial, tandis que la Russie et le Kazakhstan maintiennent leurs volumes à un niveau soutenu.
En revanche, la contribution des Amériques et de l’Asie demeure marginale et sans véritable dynamique de croissance.
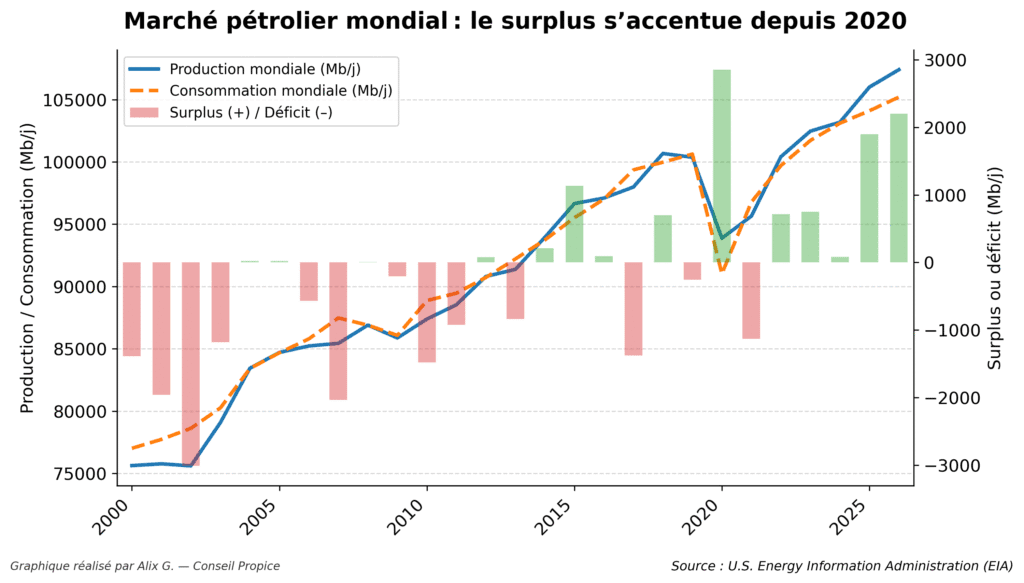
Résultat : l’offre mondiale demeure abondante et résiliente, autour de 106 à 108 millions de barils par jour (Mb/j), soit un niveau nettement supérieur à la demande actuelle (environ 104–105 Mb/j). Le marché conserve ainsi un surplus proche de 2 Mb/j, avec des stocks flottants au plus haut depuis quatre ans.
Dans ce contexte, la Chine, premier consommateur mondial de pétrole, reste un facteur déterminant : si ses achats destinés à reconstituer les stocks se maintiennent autour de 1 Mb/j et que la croissance redémarre plus vite que prévu, les prix du brut pourraient surprendre à la hausse. À l’inverse, un ralentissement de ces achats pèserait vraisemblablement sur les cours, à mesure que l’excédent d’offre se reflète davantage dans les inventaires visibles.
Seuil de rentabilité : la vraie bataille se joue sur les coûts
Tous les barils de pétrole ne se valent pas : le coût d’extraction varie fortement selon le type de pétrole et la technologie utilisée. Les pétroles lourds ou issus de sables bitumineux sont beaucoup plus coûteux à produire que le brut léger saoudien. Pourtant, ces pétroles denses et soufrés, comme ceux du Venezuela, restent très recherchés par les raffineries américaines du Golfe, optimisées depuis des décennies pour ce type de brut.
Par ailleurs, il faut distinguer le coût d’un baril provenant d’un puits existant et mature de celui d’un baril provenant d’un nouveau puits. Cette distinction est cruciale : pour anticiper l’impact sur les investissements, il est nécessaire de regarder le coût marginal de production, c’est-à-dire le prix à partir duquel produire un nouveau baril devient rentable ou commence à freiner les nouveaux projets.
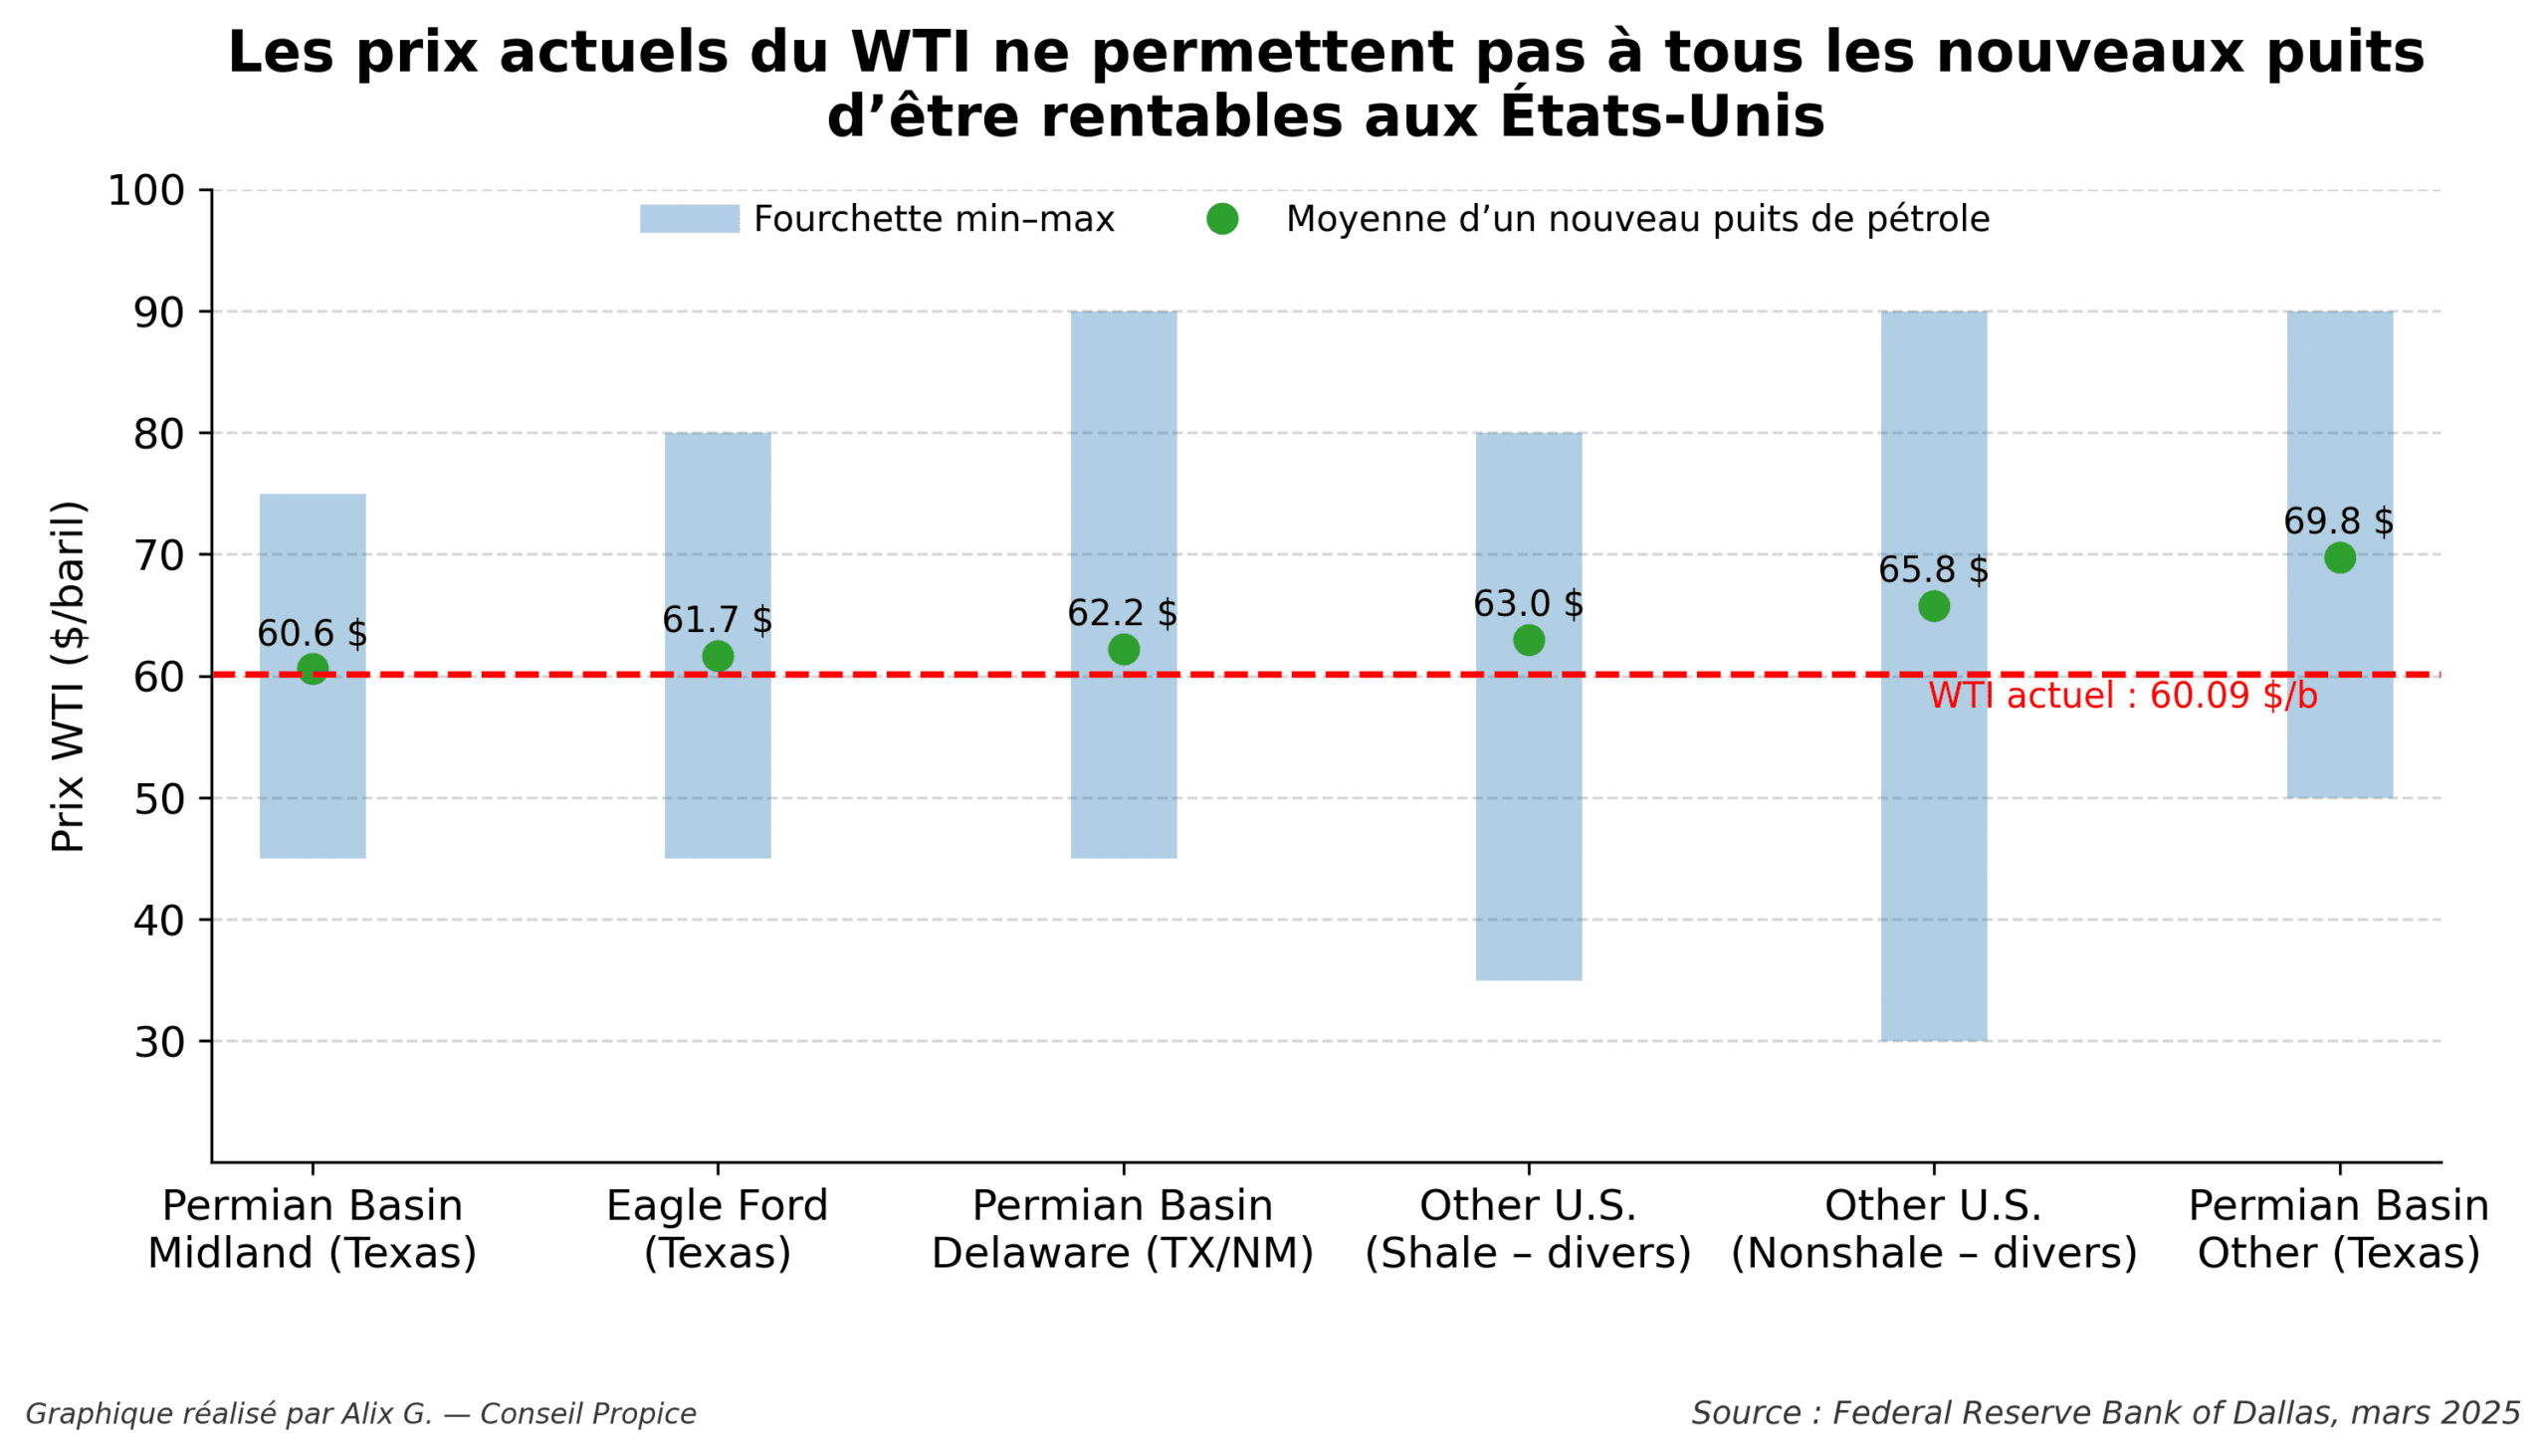
Une baisse durable du prix du WTI sous 50 $ USD commencerait à exercer une pression significative sur le pétrole de schiste américain. Les producteurs les moins performants devraient réduire leurs investissements et potentiellement leur production, tandis que les champs les plus flexibles continueraient à produire, mais avec des marges fortement compressées.
À l’inverse, les producteurs à faible coût, comme les Saoudiens, resteraient largement peu impactés et pourraient même accroître leur part de marché, renforçant la compétition mondiale pour sécuriser leurs ventes.
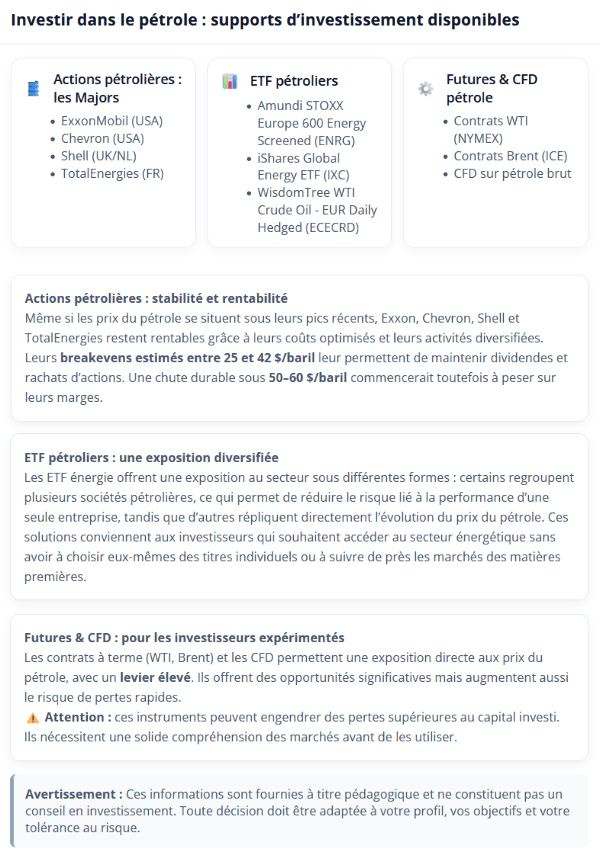
Investir dans l’or noir : entre patience et discernement
Nous sommes à un carrefour énergétique : offre surabondante, stocks colossaux – particulièrement en Chine – et demande qui ne redémarre que lentement.
Le pétrole, jadis symbole de rareté, devient aujourd’hui un actif de gestion de cycle : il faut examiner qui produit, à quel coût et dans quel contexte géopolitique.
L’investisseur avisé ne regarde plus seulement le prix du baril, mais la qualité du “vignoble” : l’entreprise, son bassin de production, sa discipline financière.
Et tant que la demande ne porte pas un toast à la reprise, le grand cru pétrolier restera… un vin de garde.
Sources utilisées pour l’article : U.S. Energy Information Administration (EIA), Crude Oil Prices Today | OilPrice.com
⚠️ Avertissement : Les informations présentées ci-dessus sont fournies à titre purement informatif et ne constituent ni un conseil en investissement, ni une recommandation personnalisée. Chaque investisseur doit évaluer sa propre situation financière, ses objectifs et sa tolérance au risque avant toute décision d’allocation.
📩 Si vous avez apprécié cette actualité, abonnez-vous à notre newsletter pour recevoir les prochaines directement dans votre boîte mail, cliquez ici.


