

Consultez la newsletter complète dans son format original ici.
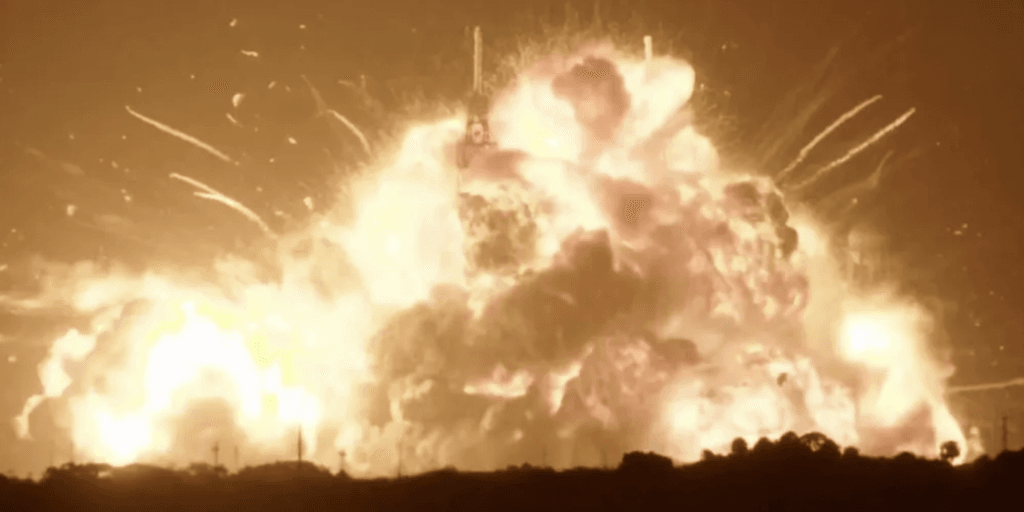
Une des fusées de Blue Origin explose, Washington regarde la Lune avec anxiété.
Bon dimanche à tous et à toutes !
Pendant qu’une fusée de Blue Origin s’offre un feu d’artifice involontaire, Washington regarde la Lune avec anxiété et Pékin avec méfiance. Le Moyen-Orient, fidèle à lui-même, continue d’alimenter les tensions — et avec elles, la facture énergétique mondiale. La France, de son côté, commence à sentir les premières secousses : gel des crédits, croissance en territoire négatif, et une BCE qui pourrait bien être contrainte de remonter les taux au pire moment.
Pendant ce temps, Moscou et Pékin signent des accords ferroviaires, le Groenland et ses terres rares s’imposent comme un enjeu stratégique, et le MSCI Emerging Markets continue de surperformer le MSCI World depuis le début 2025.
Et pour ceux qui cherchent des idées d’investissement, le monde des ETF s’élargit encore — avec des frais qui, eux, continuent de baisser.
Bonne lecture !
Alix et Rafael
Sommaire
- 🧾 Newsletter Marchés & Macro – Actualités de la Quinzaine
- 🖼️ Le Visuel Propice – MSCI Emerging Markets : composition, performance et risques
- 🐻 L’actu insolite
- 📅 Calendrier géoéconomique
- 💡 À garder en tête pour vos finances
- 🧮 Matrice économique
🧾 Actualités de la Quinzaine
Notre Sélection & Décryptage
Dans cette édition de mai 2026 : rechute du déficit commercial français tirée par la facture énergétique, confirmation de Kevin Warsh à la tête de la Fed dans un climat politique inédit, sommet Trump-Xi à Pékin aux résultats décevants, et retour probable d’El Niño sur les radars des marchés. Tour d’horizon géoéconomique complet.
FRANCE
Face au conflit iranien, le gouvernement opte pour un gel budgétaire
Le 23 mai, David Amiel, ministre des Comptes publics, a confirmé le gel et l’annulation de près de 4 milliards d’euros de crédits budgétaires. Une décision directement liée au poids économique et budgétaire du conflit au Moyen-Orient, impliquant l’Iran et l’engagement militaire des alliés occidentaux, en particulier des États-Unis.
Désormais, le gouvernement table sur un choc géopolitique qui pourrait coûter environ 6 milliards d’euros aux finances publiques françaises en 2026. La hausse des taux d’intérêt, la flambée des prix de l’énergie et les mesures de soutien économique représentent l’essentiel de cette facture.
Le vrai problème est surtout macroéconomique : La France aborde cette période avec une croissance en territoire négatif (-0,1 % au premier trimestre 2026) et une inflation qui repart à la hausse à 2,4 % en mai. Réduire la dépense publique dans un contexte de contraction, c’est mécaniquement retirer un soutien à une économie déjà fragilisée.
Ce qui frappe, c’est surtout qu’il faut des chocs majeurs — guerre, crise ou tensions internationales — pour déclencher des efforts significatifs de réduction des dépenses publiques, même au risque de peser sur l’économie réelle. Dans les faits, ces contraintes extérieures restent souvent le principal déclencheur d’ajustements budgétaires d’ampleur.
🔴 La réduction des dépenses publiques intervient au pire moment
→ Croissance faible, consommation fragile et finances publiques sous tension. Le risque est d’accentuer le ralentissement économique, tandis que la défense et l’énergie restent les principaux bénéficiaires du contexte géopolitique.
BANQUE CENTRALE EUROPÉENNE
Christine Lagarde entre choc pétrolier et défense de l’indépendance monétaire
L’inflation dans la zone euro est repartie à la hausse en avril, atteignant 3 % contre 2,6 % en mars. En cause : la flambée du pétrole, alimentée par les tensions au Moyen-Orient et la quasi-fermeture du détroit d’Ormuz. Avant les frappes américano-israéliennes sur l’Iran fin février, l’inflation tournait encore autour de 1,9 %. En l’espace de quelques semaines, l’objectif des 2 % de la BCE s’est éloigné, emporté par le choc énergétique.
François Villeroy de Galhau, gouverneur de la Banque de France jusqu’au 2 juin 2026, a averti que le choc énergétique provoqué par le conflit avec l’Iran pouvait raviver l’inflation en zone euro. Sur les marchés obligataires, les investisseurs commencent désormais à intégrer le risque d’un retour plus durable de l’inflation importée via l’énergie, ce qui renforce la probabilité d’un maintien prolongé — voire d’une remontée — des taux de la BCE.
Face à cette situation, la BCE a choisi de maintenir ses taux à 2 %, faute de visibilité suffisante sur : évolution des salaires, répercussions sur l’inflation sous-jacente et impact sur les services. C’est davantage une pause tactique qu’un vrai virage accommodant.
Le marché commence d’ailleurs à envisager sérieusement un nouveau tour de vis si les prix de l’énergie restent durablement élevés ou si les anticipations salariales se dégradent. Autrement dit, la BCE pourrait être contrainte de resserrer sa politique monétaire alors même que la croissance européenne ralentit nettement.
En parallèle, Christine Lagarde a pris la parole sur un terrain plus institutionnel. Depuis le Cambodge, devant des banquiers centraux francophones, elle a mis en garde contre les menaces grandissantes qui pèsent sur l’indépendance des banques centrales. Le message vise implicitement Washington et l’influence croissante de Kevin Warsh sur la Fed, mais il s’agit aussi d’un avertissement plus large face à toute tentative politique de reprendre la main sur les autorités monétaires.
🟠 BCE : le risque d’un retour de l’inflation et du stress du crédit
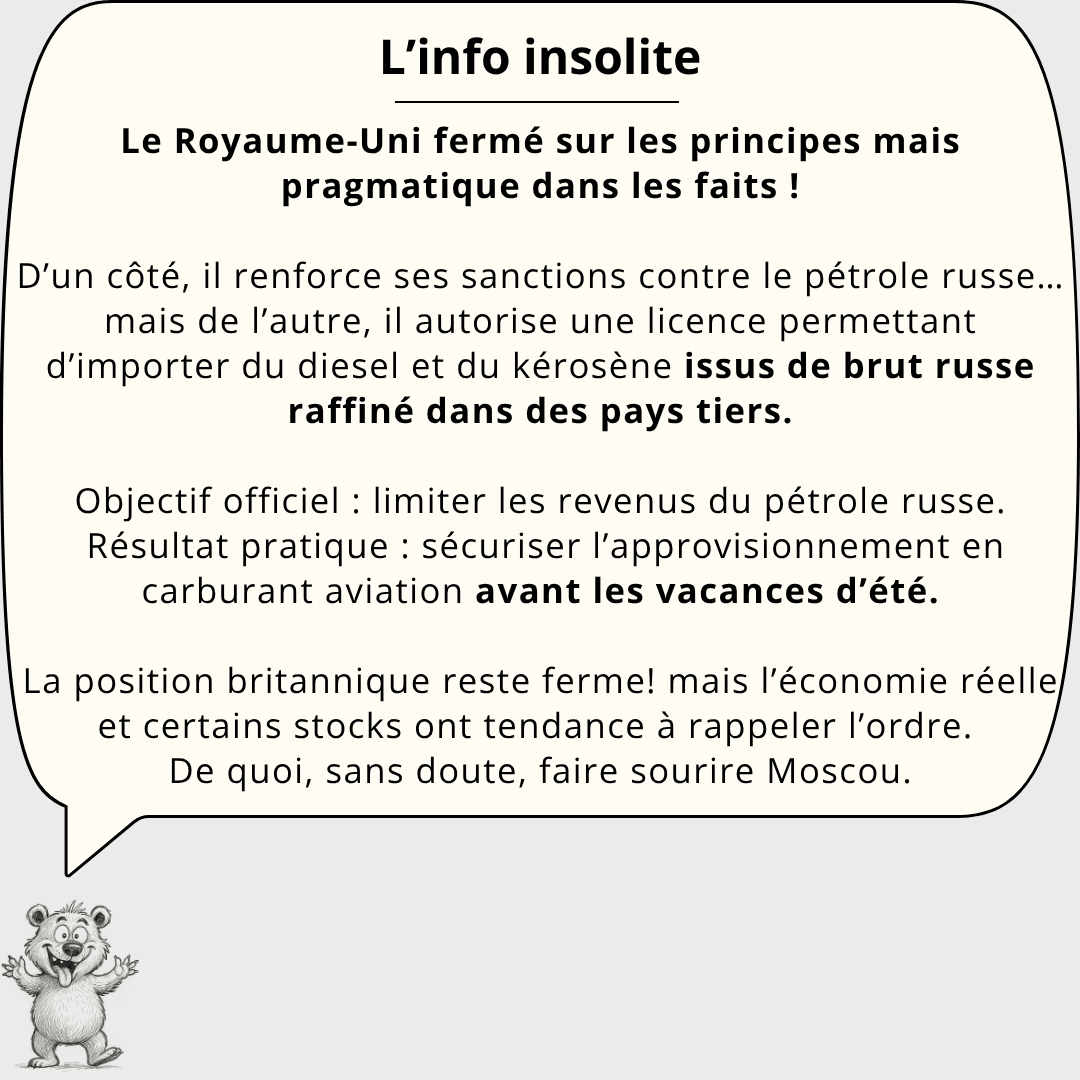
→ Une nouvelle hausse des taux fragiliserait l’immobilier, les entreprises endettées et les marchés actions. La réunion du 11 juin dira si la BCE opte pour une pause durable ou un nouveau resserrement.
ÉTATS-UNIS
Paix, retour aux hostilités… ou un lot de consolation avec Cuba ?
Les discussions entre Washington et Téhéran n’ont toujours pas débouché sur un accord officiel. JD Vance mentionne des progrès diplomatiques, mais Donald Trump n’est pas encore prêt à signer. Derrière les communications publiques, la méfiance reste tenace des deux côtés.
L’histoire montre qu’un accord avec les États-Unis ne garantit pas une stabilité durable. Des traités rompus avec les peuples autochtones aux retraits unilatéraux d’accords récents, Washington s’inscrit dans une logique de rapports de force où les engagements peuvent être remis en cause rapidement.
Côté énergie, les répercussions du conflit continuent de se manifester, même si les prix du brut ont récemment baissé. Les réserves américaines de pétrole brut et d’essence continuent de diminuer à un rythme soutenu. Signe que le choc d’approvisionnement mondial n’est pas complètement digéré et que les tensions couvent toujours sous la surface.
Dans ce climat géopolitique déjà très tendu, certains observateurs redoutent qu’une frange de l’establishment américain, exaspérée par l’enlisement du dossier iranien, ne soit tentée de relancer une logique de confrontation dans les Caraïbes. À La Havane, les autorités cubaines évoquent ouvertement le risque d’une pression ou d’une intervention américaine accrue si les négociations régionales venaient à capoter.
Pékin et Moscou, deux alliés proches de Cuba, continuent d’afficher leur soutien à l’île face aux pressions de Washington, même si ce soutien reste limité dans les faits. Un tanker russe aurait récemment dû faire demi-tour, illustrant les limites logistiques et opérationnelles de cette coopération. De son côté, la Chine privilégie surtout les déclarations politiques, en saluant publiquement la résilience cubaine face aux sanctions américaines.
Toute escalade américaine en Iran ou à Cuba, même limitée, pourrait toutefois entraîner des répercussions diplomatiques plus larges, avec un risque de tensions accrues et d’effets de contagion difficiles à anticiper.
🟠 L’énergie mondiale sur un fil
→ L’équation énergétique mondiale reste extrêmement fragile. La moindre nouvelle escalade pourrait rapidement raviver les tensions sur le pétrole, faire empirer l’inflation énergétique et fragiliser un peu plus les trajectoires budgétaires.
EURASIE
Des infrastructures pour sécuriser les échanges eurasiens
Le sommet entre Vladimir Poutine et Xi Jinping, qui s’est tenu à Pékin les 19 et 20 mai, n’a pas eu droit au même battage médiatique que d’autres grands rendez-vous diplomatiques récents. Pourtant, les deux hommes entretiennent une relation de longue date : ils se sont déjà rencontrés plus de quarante fois, et cette nouvelle visite a débouché sur la signature d’une vingtaine d’accords.
Parmi les plus notables, on trouve un accord pour la construction d’une deuxième voie ferrée transfrontalière entre Zabaïkalsk, en Russie, et Manzhouli, en Chine. Ce projet devrait augmenter la capacité du corridor de 11 millions de tonnes par an d’ici 2030, et permettre le passage d’environ 50 trains de fret supplémentaires chaque jour.
Mais au-delà de l’aspect purement commercial, cette infrastructure a une portée stratégique évidente. En misant sur les échanges terrestres, Moscou et Pékin cherchent à réduire leur dépendance vis-à-vis des routes maritimes internationales, dont plusieurs points névralgiques restent sous le contrôle des grandes puissances navales occidentales. Renforcer les corridors ferroviaires eurasiens, c’est se donner une alternative plus solide face aux risques de blocage, aux tensions géopolitiques ou aux restrictions qui pourraient perturber le transport maritime.
Côté énergie, les ambitions sont tout aussi grandes. Le Kazakhstan et la Russie ont officiellement entamé des discussions autour de la construction d’un gazoduc vers la Chine, via le territoire kazakh. Selon le ministre kazakh de l’Énergie, Yerlan Akkenzhenov, ce projet pourrait transporter jusqu’à 35 milliards de mètres cubes de gaz par an. Présenté comme une évolution du concept « Power of Siberia 2 », ce corridor énergétique permettrait à la Russie d’accroître ses exportations vers l’Asie, tout en renforçant le rôle du Kazakhstan comme pays de transit.
Si ces projets se concrétisent, ils participeront à la mise en place d’un vaste réseau logistique et énergétique intégré, reliant la Russie, la Chine et l’Asie centrale. L’objectif est clair : sécuriser les échanges stratégiques, diversifier les routes d’approvisionnement et réduire la dépendance aux infrastructures, aux voies maritimes et aux mécanismes économiques historiquement dominés par l’Occident.
🟢 Accélération de l’intégration économique eurasiatique
→ Ces accords accélèrent l’intégration économique eurasiatique et réduisent progressivement la dépendance aux infrastructures et aux circuits financiers occidentaux.
→ À terme, ils renforcent l’émergence d’un bloc économique sino-russe plus autonome et plus influent dans le commerce mondial.
Les autres Faits Marquants
→ La société REalloys a signé un accord d’achat à long terme de 15 ans portant sur 15 % de la production du projet Tanbreez.
→ Le site figure parmi les plus importants gisements mondiaux de dysprosium et de terbium, deux métaux essentiels aux systèmes d’armement avancés et aux technologies de défense.
⚠️ Les États-Unis ne contrôlent pas le Groenland, mais leur industrie verrouille progressivement l’accès aux ressources critiques via des contrats de long terme.
🟠 Kazakhstan — Suspension de la saisie d’actifs liés à Gazprom
→ Astana a suspendu la procédure de saisie visant certains actifs de Gazprom durant la visite officielle de Vladimir Poutine.
⚠️ Un timing révélateur de l’équilibre diplomatique recherché par le Kazakhstan entre respect du droit international et préservation de sa relation stratégique avec Moscou.
🟠 Corée du Sud — Durcissement monétaire en vue
→ La Banque de Corée affiche un ton plus ferme face aux risques inflationnistes et aux tensions sur le taux de change.
⚠️ L’Asie est confrontée au même dilemme que l’Europe : inflation importée, devises sous pression et croissance économique fragilisée.
🔴 Europe — Stocks de gaz toujours sous pression
→ Les stocks européens de gaz évoluent autour de 40 %, contre près de 53 % en moyenne à cette période de l’année.
⚠️ Selon Equinor, le géant énergétique norvégien, une perturbation prolongée du détroit d’Ormuz de un à trois mois suffirait à faire entrer l’Europe dans l’hiver avec des réserves de gaz dangereusement insuffisantes — une situation qualifiée de tendue, voire critique.
Le Visuel Propice – MSCI Emerging Markets : composition, performance et risques
L’info insolite
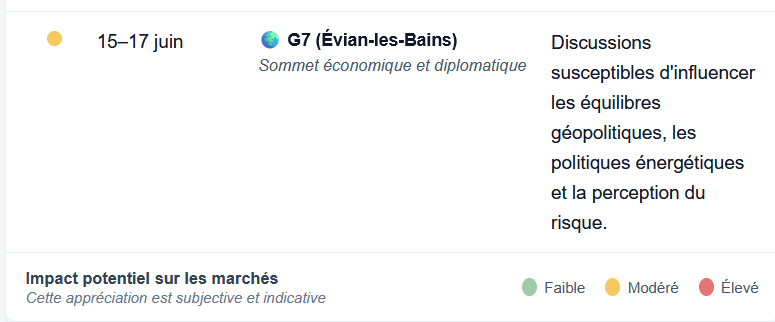
📅 Calendrier Géoéconomique
À garder en tête pour vos finances
📊 Vanguard FTSE Eurozone UCITS ETF
→ Vanguard lance un nouvel ETF permettant d’investir sur l’ensemble des actions de la zone euro via la réplication physique de l’indice FTSE Eurozone Index
→ Conforme UCITS, il est coté sur Xetra, Euronext Amsterdam, Borsa Italiana et SIX Swiss Exchange.
→ Une exposition large aux actions de la zone euro via une solution indicielle diversifiée, portée par la politique de frais compétitifs de Vanguard (TER : 0,07 %).
📊 Vanguard FTSE Developed Europe Small-Cap UCITS ETF
→ Vanguard complète sa gamme avec un ETF dédié aux petites capitalisations européennes.
→ Le fonds réplique physiquement l’indice FTSE Developed Europe Small Cap et offre une exposition à plusieurs centaines de sociétés européennes de petite taille.
→ Avec un TER de seulement 0,19 %, Vanguard se positionne de manière agressive sur ce segment et vient concurrencer directement les offres d’Amundi et d’BlackRock, renforçant la pression sur les frais dans l’univers des ETF actions européennes.
🛡️ KNDS — Introduction en bourse attendue en 2026
→ KNDS, groupe issu du rapprochement de Nexter et Krauss-Maffei Wegmann, se rapproche d’une double cotation à Paris et Francfort.
→ Le groupe est notamment connu pour les chars Leclerc et Leopard 2 ainsi que les systèmes d’artillerie Caesar.
→ Avec un carnet de commandes record de 33,1 Mds€
Un chiffre d’affaires de 4,4 Mds€ en 2025, l’opération pourrait devenir l’une des plus importantes IPO européennes de l’année.
⚠️ Portée par le thème de la défense européenne, cette introduction pourrait susciter un fort engouement des investisseurs. Une valorisation élevée à l’introduction reste toutefois un risque à surveiller
Matrice économique
📩 Vous souhaitez recevoir chaque quinzaine notre décryptage géoéconomique et financier ? Abonnez-vous à la newsletter.


