

Consultez la newsletter complète dans son format original ici.
📸 L’Image de la Quinzaine
Les marchés financiers sont en mode montagnes russes.
Pour commencer
Bonne journée à toutes et à tous !
Les États-Unis battent un record historique, mais pas celui que Wall Street aurait voulu célébrer. La rougeole revient à des niveaux oubliés depuis 1991 avec 2 318 cas recensés en 2026, malgré son élimination officielle en 2000. Une situation qui rappelle que derrière l’image du rêve américain, certaines fragilités persistent, notamment sur le terrain sanitaire, où les positions controversées de Robert F. Kennedy Jr., ministre de la Santé, alimentent le débat.
Sur les marchés, les signaux restent eux aussi incertains. En France, la croissance reste poussive. Au Moyen-Orient, rien n’est réglé. Quant à la banque centrale américaine, elle n’a jamais été aussi divisée depuis 2016. Pendant ce temps, la Chine continue d’avancer vers son indépendance technologique plus rapidement que certains ne l’auraient imaginé.
Il faudra surveiller aussi les sanctions européennes contre les géants technologiques américains, les griefs déposés à l’OMC concernant les droits de douane américains et, bien sûr, El Niño en toile de fond.
Et pour finir, retrouvez un coup de projecteur sur un ETC exposé au gaz européen, sans oublier notre actualité insolite révélant le soutien de l’Oncle Sam à son allié du Soleil-Levant.
Bonne lecture !
Alix et Rafael
Sommaire
🧾 Actualités de la Quinzaine
Notre Sélection & Décryptage
Dans cette édition d’août 2026 : la croissance française plafonne à 0,2 % alors que la charge de la dette s’alourdit, la guerre en Iran hésite entre escalade, enlisement et sortie négociée, la Fed n’a jamais été aussi divisée depuis 2016 pendant que le taux américain à 30 ans atteint un plus haut depuis 2007, et la Chine produit ses propres machines de lithographie DUV, un premier avertissement pour ASML. Décryptage géoéconomique et conséquences pour les marchés financiers.
Code couleur des encadrés : 🔴 risque élevé · 🟠 vigilance · 🟢 tendance favorable ou structurelle.
FRANCE
Croissance française : molle, dette lourde, marchés sous pression
📌 +0,2 % : le PIB au 2ᵉ trimestre 2026, après −0,1 % au 1ᵉʳ trimestre
📌 −0,3 % pour l’investissement des entreprises
📌 74 à 77 Md€ : la charge de la dette attendue en 2026
Les derniers chiffres de l’Insee confirment une reprise sans véritable accélération : le PIB progresse de seulement 0,2 % au deuxième trimestre 2026, après un recul de 0,1 % au premier trimestre. Une performance inférieure aux attentes, qui confirme une économie française toujours coincée dans une zone de faible croissance.
Le détail est encore plus préoccupant : la consommation des ménages repart timidement (+0,2 %), mais les entreprises continuent de réduire leurs investissements (−0,3 %). Le signal envoyé est le suivant : les ménages restent prudents et les dirigeants hésitent à engager de nouveaux capitaux dans un environnement marqué par l’incertitude politique, fiscale et internationale.
Le commerce extérieur apporte un soutien temporaire (+2,6 % pour les exportations), mais il ne suffit pas à compenser la faiblesse de la demande intérieure. L’acquis de croissance pour 2026 reste limité à +0,5 %, ce qui laisse peu de marge pour améliorer les finances publiques.
Le problème français devient donc moins un problème de croissance à court terme qu’un problème de crédibilité budgétaire. Avec une charge de la dette qui pourrait atteindre entre 74 et 77 milliards d’euros en 2026, chaque point de taux supplémentaire devient une menace pour les finances publiques.
En résumé, la croissance avance à 0,2 %, la France emprunte à 4 %. Faites le calcul, ou plutôt laissez la Cour des comptes le faire : elle aime bien travailler dans le vide.
🟠 La France reste sous surveillance
→ Une croissance insuffisante signifie moins de recettes fiscales et davantage de pression sur le déficit.
→ Le véritable indicateur à surveiller reste le spread OAT-Bund : toute hausse de la prime de risque française renchérirait encore le coût de financement de l’État.
IRAN
Guerre en Iran : Epic Fureur, Epic Enlisement ou Epic Fiasco ?
📌 3 scénarios : escalade militaire, enlisement prolongé ou sortie négociée
📌 300 à 400 systèmes antiaériens portables que la Chine livrerait à l’Iran, selon Reuters (Pékin dément)
📌 60 à 70 M$ : le montant estimé du contrat
Le conflit entre Washington et Téhéran entre dans une phase décisive. La visite de Netanyahu à Washington intervient alors que trois scénarios semblent désormais se dessiner : une nouvelle escalade militaire, un enlisement prolongé ou une sortie négociée. Les dernières informations et rumeurs ne semblent pas se diriger vers la désescalade.
Les Américains envisageraient de frapper les infrastructures critiques iraniennes. En représailles, l’Iran a déjà menacé les infrastructures des pays voisins : sa capacité de nuisance reste très forte.
Parallèlement, plusieurs éléments suggèrent un renforcement du soutien extérieur dont bénéficie l’Iran. Des informations font état d’un possible accès iranien à des données satellitaires et à du renseignement électronique russes. C’est de bonne guerre, sachant qu’il est aussi ressorti que la DGSE, le MI6 et la CIA auraient aidé l’Ukraine à frapper en profondeur en Russie. Un ex-officier de la DGSE a confirmé leur implication directe — « les opérations réussissent aussi parce qu’on les aide ».
Pour mettre encore plus de la poudre au feu, Reuters a révélé fin juillet que la Chine s’apprêterait à livrer à l’Iran, dans les prochaines semaines, entre 300 et 400 systèmes portables de défense antiaérienne (MANPADS QW-12 et FN-16), pour un contrat estimé à 60-70 millions de dollars via un intermédiaire à Hong Kong — Pékin dément catégoriquement, mais le timing interroge, puisque Xi Jinping aurait justement assuré à Trump quelques jours plus tôt que la Chine ne vendrait « en aucun cas » d’armes à l’Iran ; vrai ou pas, l’épisode montre déjà une chose : Téhéran n’est pas isolé, et la campagne américaine s’annonce longue.
Il faudra également surveiller l’effet miroir : les conflits deviennent de plus en plus interconnectés. Un scénario dans lequel les États-Unis consommeraient une quantité importante de munitions sans obtenir de résultats tangibles pourrait peser sur leur capacité à soutenir d’autres théâtres d’opérations, notamment l’Ukraine ou Taïwan. L’Ukraine a toujours un besoin critique de systèmes de défense aérienne, notamment de missiles Patriot, pour intercepter les missiles balistiques russes qui frappent ses infrastructures. À l’approche de l’hiver, une éventuelle réduction des capacités de défense aérienne pourrait rendre la situation encore plus difficile.
Avec les élections de mi-mandat américaines qui approchent, Washington pourrait être tenté de privilégier la voie diplomatique afin d’éviter un conflit long et coûteux, même si parvenir à une solution durable reste extrêmement difficile dans un climat de défiance persistante.
🔴 Le pétrole reste le principal baromètre du conflit
→ Une nouvelle escalade pourrait pousser le Brent vers de nouveaux sommets.
→ Les valeurs énergétiques et du secteur de la défense restent les principaux bénéficiaires tant que les conflits et les tensions persistent.
ÉTATS-UNIS
Fed : la fracture la plus hawkish depuis dix ans, le taux à 30 ans au plus haut depuis 2007
📌 3,50 % – 3,75 % : les taux directeurs maintenus par la Fed
📌 9 voix contre 3 : le vote le plus divisé depuis 2016
📌 5,21 % : le rendement du Treasury à 30 ans, au plus haut depuis 2007
La banque centrale américaine a maintenu ses taux dans une fourchette de 3,50 % à 3,75 %, avec un vote 9 contre 3, le plus divisé depuis 2016. Les trois dissidents (les présidents des Fed de Cleveland, Minneapolis et Dallas) ont tous voté en faveur d’une hausse de 25 points de base, révélant une fracture réelle au sein du comité : certains membres souhaitent déjà durcir la politique monétaire, alors que le marché obligataire s’est chargé d’imposer lui-même des conditions financières plus restrictives.
La réaction a été particulièrement marquée sur la courbe des taux : le rendement à 30 ans a bondi à 5,21 %, son plus haut niveau depuis 2007, tandis que le 2 ans reculait de 4 points de base, soit une nette pentification de la courbe. Autrement dit, les investisseurs demandent désormais une prime plus élevée pour détenir de la dette américaine à long terme, face aux risques combinés d’inflation persistante, de déficit budgétaire massif et d’endettement record. Cette tension ne résulte cependant pas du seul vote du FOMC : elle s’inscrit dans un contexte plus large d’offre obligataire abondante, d’inflation qui reste proche de 4 % en rythme annuel, et de tensions géopolitiques au Moyen-Orient. Le vote a surtout agi comme un catalyseur, plutôt que comme la cause isolée de ce mouvement.
Le message est important : la Fed n’a peut-être pas besoin d’augmenter davantage ses taux directeurs si le marché obligataire fait déjà le travail à sa place. Mais cette situation comporte un risque majeur : une hausse prolongée des taux longs pourrait peser sur l’immobilier, le crédit aux entreprises et les valorisations boursières.
🟠 Le retour du risque obligataire américain
→ Le rendement du Treasury américain à 30 ans a déjà atteint un plus haut depuis 19 ans.
→ Les anticipations des marchés concernant une hausse des taux sont désormais supérieures à 50 %.
CHINE
Lithographie DUV : Pékin comble l’écart sur le matériel courant, pas sur la pointe technologique
📌 −8 % pour l’action ASML à l’annonce
📌 5 machines chinoises prévues cette année, 20 l’an prochain, contre 130 par an pour ASML
📌 15 ans de retard technologique sur ce que produit aujourd’hui ASML
Après l’IA, les voitures électriques et le spatial, la Chine s’attaque à un nouveau chantier : fabriquer elle-même les machines qui gravent les puces électroniques. Selon The Information et Reuters, un groupe industriel chinois a commencé à produire en série ce type de machine (technologie DUV), avec des livraisons prévues cette année chez SMIC, Hua Hong et CXMT, les principaux fabricants de puces chinois.
Mais attention à ne pas se méprendre sur la nouveauté, car la Chine sait déjà fabriquer ce niveau de puces depuis 2023 : c’est ainsi qu’est né le processeur du téléphone Huawei Mate 60 Pro. Sauf qu’elle le faisait avec des machines achetées chez ASML, le leader néerlandais. Ce qui change aujourd’hui, ce n’est donc pas le savoir-faire, c’est le fournisseur. La Chine devient capable de s’en passer. Et l’écart technique reste énorme : la machine chinoise correspond à un modèle qu’ASML vendait en 2008, soit 15 ans de retard sur ce que le groupe néerlandais produit aujourd’hui. Et question volume, ASML sort 130 machines par an dans le monde ; la Chine n’en prévoit que 5 cette année, 20 l’an prochain.
Alors pourquoi l’action ASML a-t-elle chuté de 8 % à l’annonce, si l’écart est aussi grand ? Trois raisons principales :
- Le financement est déjà là : ce type de puce (pas les plus pointues, mais celles qu’on trouve dans les voitures, les capteurs, les téléphones milieu de gamme) représente une grosse partie des ventes d’ASML en Chine.
- Ça va vite : il y a un an, ce n’était qu’un prototype en test. Aujourd’hui, c’est déjà une production en série qui démarre.
- C’est aussi une question de rapport de force : le Congrès américain discute d’une loi (le MATCH Act) qui couperait l’accès de ces usines chinoises aux pièces détachées et à la maintenance d’ASML. Plus la Chine possède sa propre solution, moins cette menace américaine a de poids.
Pour les puces les plus avancées (celles utilisées dans l’intelligence artificielle), il faut une autre technologie, l’EUV (lithographie ultraviolette extrême), qu’ASML est seule à maîtriser vraiment. La Chine y travaille aussi, mais n’en est qu’au stade du prototype, loin d’une production réelle.
En clair, ce n’est pas un rattrapage technologique qui inquiète les marchés, c’est le fait que la Chine construit une alternative crédible, et plus vite que prévu.
🔴 Un premier avertissement pour ASML
→ Même si l’avance technologique du groupe néerlandais demeure importante sur l’EUV, le monopole apparaît moins incontestable qu’auparavant.
Les autres Faits Marquants
🔴 Russie — Prolongation des interdictions d’exportation de diesel et d’essence jusqu’à fin janvier 2027
→ Moscou a étendu son interdiction totale des exportations de carburants (essence, diesel, fioul marin et gasoil) jusqu’au 31 janvier 2027, avec un allègement partiel prévu dès septembre pour le diesel produit directement par les raffineries.
⛽ Le marché mondial du diesel est déjà tendu (les exportations mondiales auraient chuté de 35 % en juillet par rapport à l’année précédente, selon Goldman Sachs). Cette prolongation accentue le risque de tensions sur l’offre et pèse sur le transport, la logistique et les compagnies aériennes.
🟠 Brésil / États-Unis — Brasilia porte plainte à l’OMC contre les droits de douane de Trump
→ Le Brésil a engagé une procédure de règlement des différends à l’OMC contre des droits de douane américains de 25 % pour pratiques commerciales jugées déloyales et de 12,5 % liés à des soupçons de travail forcé, jugés incompatibles avec le droit du commerce international.
🌾 Tensions commerciales persistantes entre les deux pays, dans un climat déjà marqué par les accusations de Lula visant une ingérence américaine avant la présidentielle d’octobre.
🔴 Union européenne — Bruxelles inflige 890 millions d’euros d’amendes à Google
→ La Commission européenne sanctionne Google pour deux infractions distinctes au Digital Markets Act : l’auto-préférence de ses services dans les résultats de recherche et les restrictions imposées aux développeurs sur le Play Store, l’amende se répartissant à 460 M€ et 430 M€.
⚖️ Risque de nouvelle escalade avec Washington, alors que des élus républicains ont déjà appelé Trump à répliquer contre des mesures européennes jugées discriminatoires envers les entreprises américaines.
🟠 Afrique — El Niño pourrait coûter jusqu’à 20 milliards de dollars au continent
→ La Banque africaine de développement estime qu’un épisode El Niño « extrêmement puissant » pourrait réduire le PIB des pays touchés de 1 à 2 %, soit une perte de 10 à 20 milliards de dollars pour l’ensemble du continent.
🌍 Risque accru d’insécurité alimentaire et de migrations massives, notamment au Soudan, en RDC et au Nigeria.
🟠 États-Unis — Trump restreint l’exportation des déchets de minéraux critiques
→ Le président américain a signé un décret autorisant le Département du Commerce à bloquer les exportations de batteries usagées et autres déchets électroniques riches en minéraux critiques, visant notamment le tungstène et la « black mass », une poudre obtenue après le broyage des batteries, riche en lithium, nickel, cobalt et graphite.
🧪 Stratégie de réduction de la dépendance américaine à la Chine sur les matériaux stratégiques, dans un contexte où Pékin contrôle encore l’essentiel du raffinage mondial.
🖼️ Le Visuel Propice – WisdomTree European Natural Gas : un ETC synthétique, pas un ETF physique
Le WisdomTree European Natural Gas (TTFW) n’est pas un ETF mais un ETC, qui s’expose au gaz naturel européen via des contrats à terme sur le TTF néerlandais, le marché de référence du gaz en Europe, plutôt que par la détention physique de gaz.
📌 0,49 % de frais courants par an
📌 Swap avec BNP Paribas pour répliquer l’indice
📌 Le roll des contrats : un moteur de performance aussi important que le prix affiché
Contango, backwardation, stocks européens, demande de GNL asiatique, réouverture d’Ormuz : voici ce qu’il faut surveiller avant d’investir sur le gaz européen.
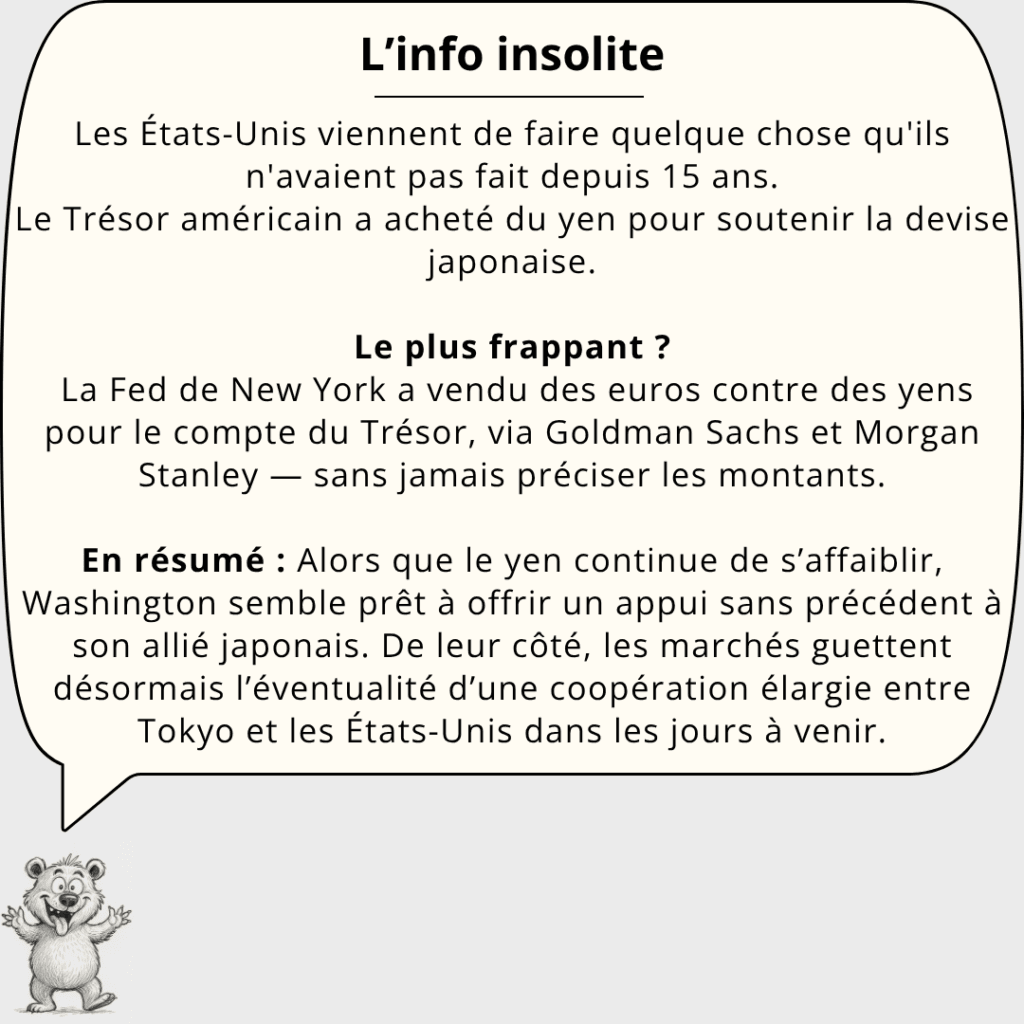
🐻 L’info insolite
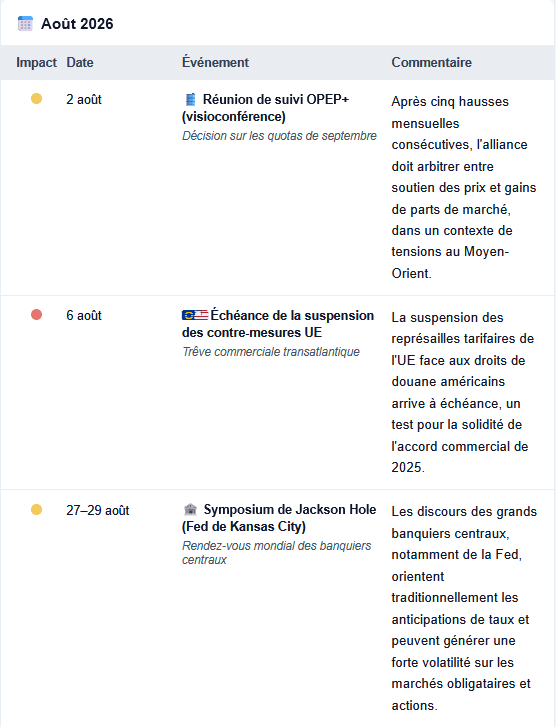
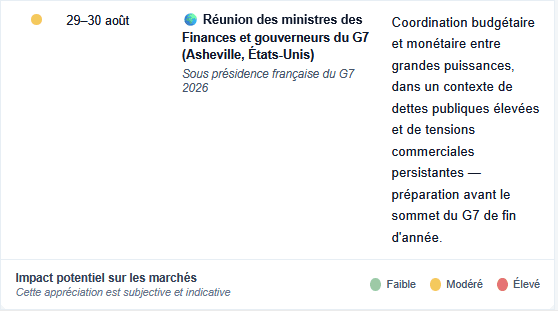
📅 Calendrier Géoéconomique
💡 À garder en tête pour votre patrimoine
🏗️ BlackRock lance un ETF sur les infrastructures européennes
→ Lancement de l’iShares Europe Infrastructure Builders UCITS ETF (BLDR), qui suit un indice regroupant des sociétés tirant au moins 50 % de leurs revenus d’activités liées aux infrastructures : construction, électrification, équipements industriels, matériaux et logistique.
→ La consommation d’électricité dans l’Union européenne devrait continuer à augmenter, nécessitant des investissements massifs dans les réseaux.
💡Pimco lance un nouvel ETF Ucits sur plusieurs classes d’actifs
→ Pimco a introduit une classe d’ETF de sa stratégie StocksPLUS, cotée depuis le 24 juillet à Londres, Milan, en Suisse et à Francfort, sous le nom PIMCO Advantage StocksPLUS US Large Cap UCITS ETF.
→ Objectif : combiner exposition aux grandes capitalisations américaines et gestion active obligataire pour tenter de surperformer le S&P 500.
💰 BlackRock lance deux nouveaux ETF de gestion de trésorerie en livre et en dollar
→ Lancement de l’iShares £ Overnight Rate Swap UCITS ETF (SCSH) et de l’iShares $ Overnight Rate Swap UCITS ETF (DCSH), offrant un accès efficace aux rendements liés au SONIA et au SOFR, en complément de la version en euros déjà existante (ONSW).
→ Ces produits ciblent les investisseurs institutionnels cherchant à optimiser la gestion de leur trésorerie via un véhicule ETF transparent, avec des frais de gestion réduits (0,10 %).
🏦 Épargne : le Livret A relevé, le LEP reste plafonné
→ Le taux du Livret A et du LDDS est revalorisé à 1,7 % du 1ᵉʳ août 2026 au 31 janvier 2027, contre 1,5 % précédemment.
→ Le Livret d’épargne populaire (LEP) reste maintenu à 2,5 %.
⚠️ Les informations présentées ci-dessus sont fournies à titre purement informatif et ne constituent ni un conseil en investissement, ni une recommandation personnalisée.
🧮 Matrice économique
✍️ Les auteurs
Rafael Egal
Titulaire d’un Master en Finance de Marché d’HEC Montréal et du titre de CFA (Chartered Financial Analyst), Rafael a exercé pendant quatre ans en tant qu’analyste quantitatif à la Caisse de dépôt et placement du Québec (CDPQ), l’un des plus grands gestionnaires d’actifs au monde avec plus de 500 milliards de dollars sous gestion. Il y a développé une expertise approfondie sur l’ensemble des classes d’actifs : actions, obligations, devises, matières premières et produits dérivés.
Alix Guerre
Titulaire d’un Master en Économie Financière Appliquée d’HEC Montréal et du titre de CFA (Chartered Financial Analyst), Alix a acquis une expérience institutionnelle au sein de Wealthsimple, fintech canadienne pionnière dans la démocratisation de la gestion d’actifs. Sa formation à l’intersection de la finance et de l’économie lui permet d’analyser les dynamiques macroéconomiques et géopolitiques mondiales, et d’en traduire les implications concrètes pour les marchés financiers.
📩 Vous souhaitez recevoir chaque quinzaine notre décryptage géoéconomique et financier ? Abonnez-vous à la newsletter.


