

Consultez la newsletter complète dans son format intégral ici.
Bon matin à tous !
Au programme de ce 6ᵉ numéro de Marchés & Macro :
Les budgets nationaux deviennent de plus en plus difficiles à faire passer. En France, les négociations s’éternisent entre premier ministre, syndicats et partis politiques. Aux États-Unis, une question : vont-ils battre le record de 35 jours de blocage budgétaire de l’an dernier ? Les paris sont ouverts. Côté entreprises, les fusions-acquisitions internationales sont revenues à un niveau important.
La dette française est-elle encore majoritairement détenue par des Français ? Vous trouverez la réponse dans l’image du jour. Et si vous vous demandez ce qu’est une monnaie numérique, notre article dédié vous donnera des clés claires et précises.
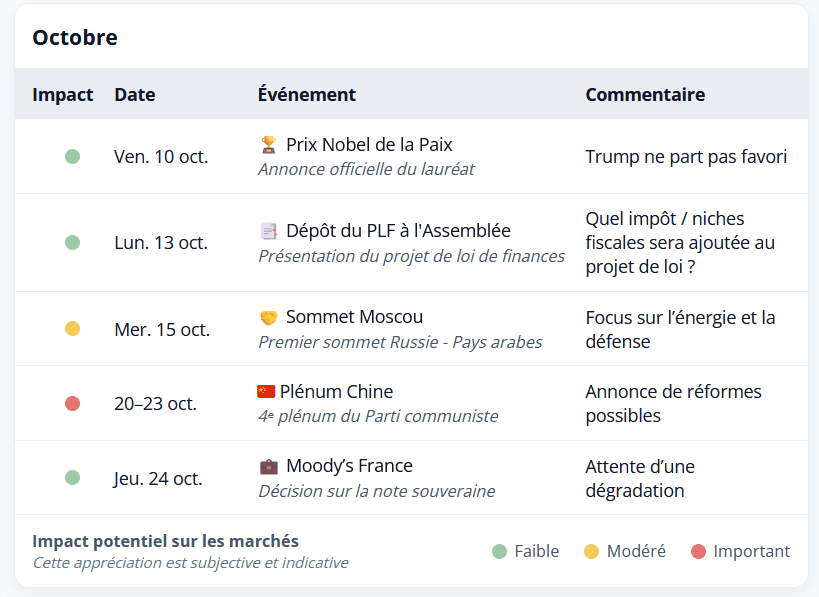
Dans le Calendrier Géoéconomique, une date à retenir : le 10 octobre 2025, que Donald Trump attend depuis plus d’un an… Pour en savoir plus, rendez-vous tout en bas. Et enfin, un stimulus de plus de 2 milliards vient d’être annoncé dans un pays où la montée des eaux menace déjà les côtes — à découvrir dans la Matrice Économique.
Bonne lecture !
Alix et Rafael
Sommaire
- 🧾 Newsletter Marchés & Macro – L’actu en bref
- 🖼️ Le Visuel Propice des deux dernières semaines
- 🧭 L’évolution du système monétaire vers les monnaies numériques de banque centrale (CBDC)
- 🐻 L’actu insolite
- ✏️ Chiffres en pagaille
- 📅 Calendrier géoéconomique
- 💡 À garder en tête pour vos finances
- 🧮 Matrice économique
🧾Newsletter Marchés & Macro – L’actu en bref
EUROPE
Bruxelles s’aligne sur Washington : l’acier chinois dans le viseur
La Commission européenne s’apprête à réduire de moitié les quotas d’importation d’acier et à imposer des droits de douane pouvant atteindre 50 % au-delà de ces seuils. Inspirée des dispositifs américains et canadiens, cette riposte vise la surcapacité mondiale alimentée par les subventions chinoises, alors que les mesures actuelles expirent à la mi‑2026. L’objectif est double : protéger l’industrie sidérurgique européenne et s’aligner sur Washington dans une stratégie transatlantique face aux distorsions de marché.
Cette nouvelle escalade commerciale, combinée à une probable riposte de Pékin — de plus en plus prompte à utiliser sa puissance économique comme levier d’influence —, pourrait déclencher une série de contre-mesures dans les semaines à venir.
AMÉRIQUE DU NORD
Crise budgétaire aux États-Unis, l’emploi recule
Le shutdown du gouvernement américain, entamé le 1er octobre 2025, résulte de l’incapacité du Congrès à adopter une loi de financement pour l’exercice fiscal 2026. Bien que ce ne soit pas la première fois qu’un tel blocage survient sous la présidence de Donald Trump, les marchés semblent y être relativement indifférents, le considérant comme un événement temporaire.
Cependant, la situation reste préoccupante, notamment à la lumière des derniers chiffres de l’emploi publiés aux États-Unis. Selon le rapport ADP d’octobre 2025, la perte de 32 000 emplois privés en septembre représente la plus forte contraction depuis mars 2023.
Parmi ces pertes, le secteur du tourisme est particulièrement touché. Le nombre de visiteurs venus du Canada a fortement diminué : selon Visit California, le tourisme canadien devrait chuter de 17 % en 2025, contribuant à une baisse globale de 9,2 % de la fréquentation internationale dans cet État. En Floride, Visit Florida rapporte une baisse de 16,9 % des visiteurs canadiens au premier trimestre 2025 et de 20 % au deuxième trimestre. Ces tendances témoignent d’une désaffection marquée des visiteurs canadiens, qui commence à peser sur un secteur historiquement important en termes d’emplois.
Le précédent shutdown, qui a duré 35 jours de décembre 2018 à janvier 2019, avait coûté environ 3 milliards de dollars en pertes économiques directes, selon une estimation du Congressional Budget Office (CBO). Face à cette incertitude politique, les marchés anticipent que la Banque centrale américaine pourrait envisager une baisse des taux d’intérêt afin de soutenir l’économie.
INTERNATIONAL
Forum nucléaire de Moscou : innovations, partenariats et défis sur l’approvisionnement de l’uranium
Lors du World Atomic Week à Moscou, la Russie a présenté son ambitieux projet de réacteur à cycle fermé, capable de recycler jusqu’à 95 % du combustible nucléaire usé, renforçant ainsi son leadership mondial grâce à Rosatom, entreprise d’État stratégique dans le secteur nucléaire. Cette technologie de pointe pourrait transformer la gestion des déchets nucléaires tout en optimisant l’usage des ressources. Par ailleurs, la Russie étend son influence géopolitique à travers des accords stratégiques récents avec le Kazakhstan, l’Éthiopie et l’Iran, visant à développer des petits réacteurs modulaires dans ces pays, témoignant d’une volonté d’expansion dans le secteur énergétique.
Avec l’essor de l’IA, les géants technologiques tels que Google, Microsoft et Amazon investissent massivement dans des centrales nucléaires pour alimenter leurs centres de données, soulignant l’importance stratégique d’une énergie « propre », stable et abondante face à la demande croissante.
Si les réserves mondiales d’uranium restent abondantes — l’Australie détient environ 30% des réserves mondiales — l’extraction est une activité polluante, souvent limitée par des réglementations strictes. Par exemple, en Australie, l’exploitation minière est fortement encadrée, notamment pour préserver des zones protégées. Aux États-Unis, l’extraction d’uranium autour du Grand Canyon reste controversée, avec un moratoire en vigueur depuis 2012 pour protéger cet environnement fragile.
Le Kazakhstan, principal producteur mondial avec près de 40 % de la production mondiale d’uranium, a récemment alerté sur un risque potentiel de pénurie d’uranium d’ici 2030 si la demande mondiale continue d’augmenter sans investissements suffisants dans l’extraction et le recyclage. Comme l’a souligné Marat Tulebayev, directeur général adjoint et directeur financier de Kazatomprom : « L’ère de l’uranium bon marché avec de faibles coûts de production est en train de disparaître. »
Les mégafusions propulsent les M&A au-delà des 1 000 milliards
L’activité mondiale de fusions et acquisitions (M&A) a franchi la barre des 1 000 milliards de dollars au troisième trimestre 2025, portée par une série de méga-transactions.
Parmi elles figurent le rachat de Norfolk Southern par Union Pacific pour 85 milliards de dollars, la fusion d’Anglo American avec Teck (50 milliards) ou encore l’acquisition de CyberArk par Palo Networks (25 milliards). Le rachat d’Electronic Arts pour 55 milliards de dollars marque également un tournant, confirmant un regain spectaculaire du marché.
Depuis le début de l’année, 47 opérations dépassant les 10 milliards de dollars ont été recensées, un record historique selon les données de la LSEG. Cette vague est alimentée à la fois par des fusions ambitieuses mais aussi par des scissions stratégiques, comme la séparation de Kraft Heinz ou la réorganisation de Keurig Dr Pepper.
Au total, les transactions atteignent déjà 3 100 milliards de dollars depuis janvier, soit une hausse de 35 % sur un an, plaçant 2025 sur la trajectoire de son meilleur millésime depuis 2021. Cette effervescence profite largement aux banques d’investissement, qui ont déjà engrangé 95 milliards de dollars de commissions sur neuf mois, proches d’un record. Pour les spécialistes, « le marché des M&A est en feu » et cette dynamique devrait se poursuivre avec d’autres opérations de grande ampleur dans les mois à venir.
Le Visuel Propice des deux dernières semaines
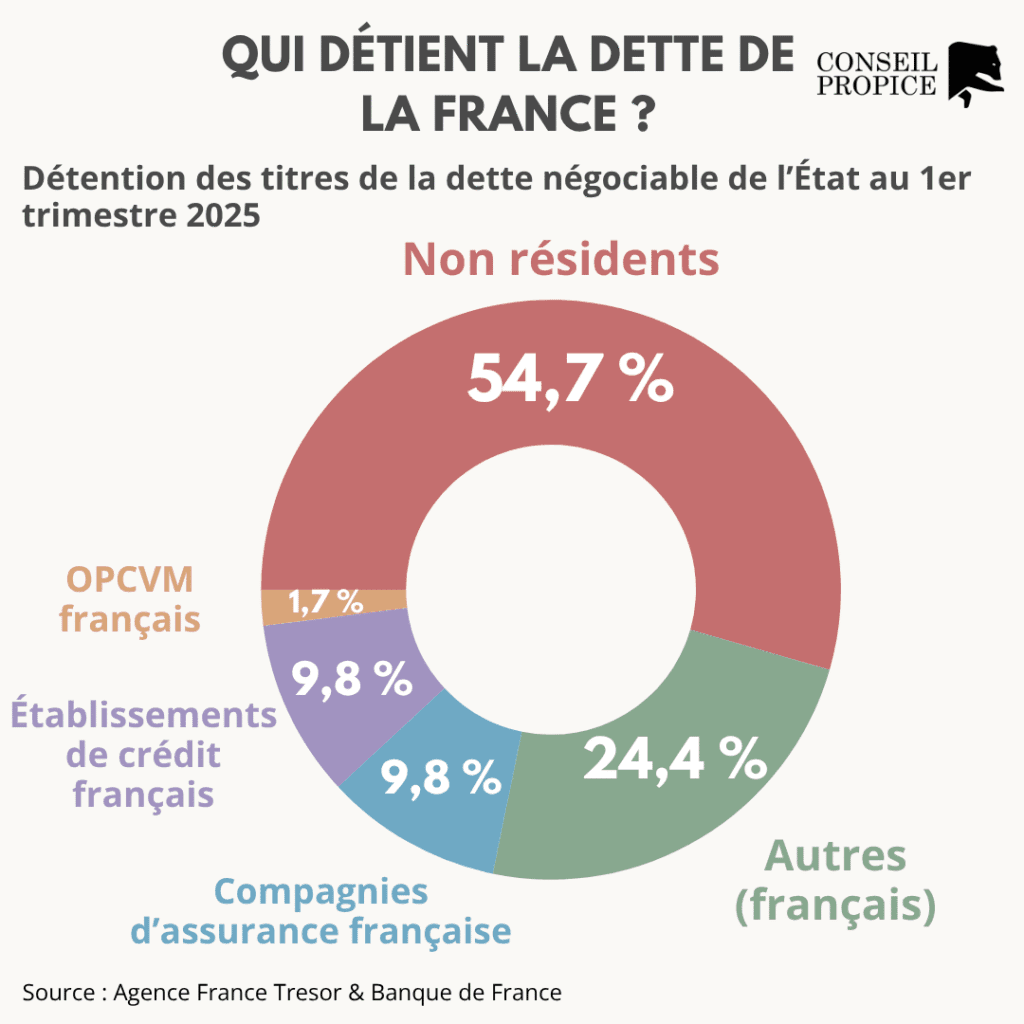
Près de 55 % de la dette française est désormais détenue par des investisseurs étrangers, contre 48,5 % en mars 2022. Cette dépendance renforce la vulnérabilité du pays : un retournement de conjoncture ou une perte de confiance pourrait inciter les créanciers étrangers à céder massivement leurs titres, fragilisant ainsi la stabilité du marché obligataire national.
- OPCVM : Organismes de Placement Collectif en Valeurs Mobilières → ce sont des fonds qui collectent l’argent d’investisseurs pour le placer dans des portefeuilles d’actions, d’obligations ou autres actifs.
- Établissements de crédit français : ce sont essentiellement les banques et institutions financières françaises autorisées à accorder du crédit et à gérer des dépôts, qui achètent aussi de la dette d’État.
- Compagnies d’assurances françaises : elles placent une partie des primes collectées dans des actifs sûrs, dont les obligations d’État, pour garantir leurs engagements futurs envers les assurés.
- Autres : il s’agit d’investisseurs plus variés (caisses de retraite, institutions publiques, ou acteurs de marché divers) qui complètent la détention de la dette publique.
L’évolution du système monétaire vers les monnaies numériques de banque centrale (CBDC)
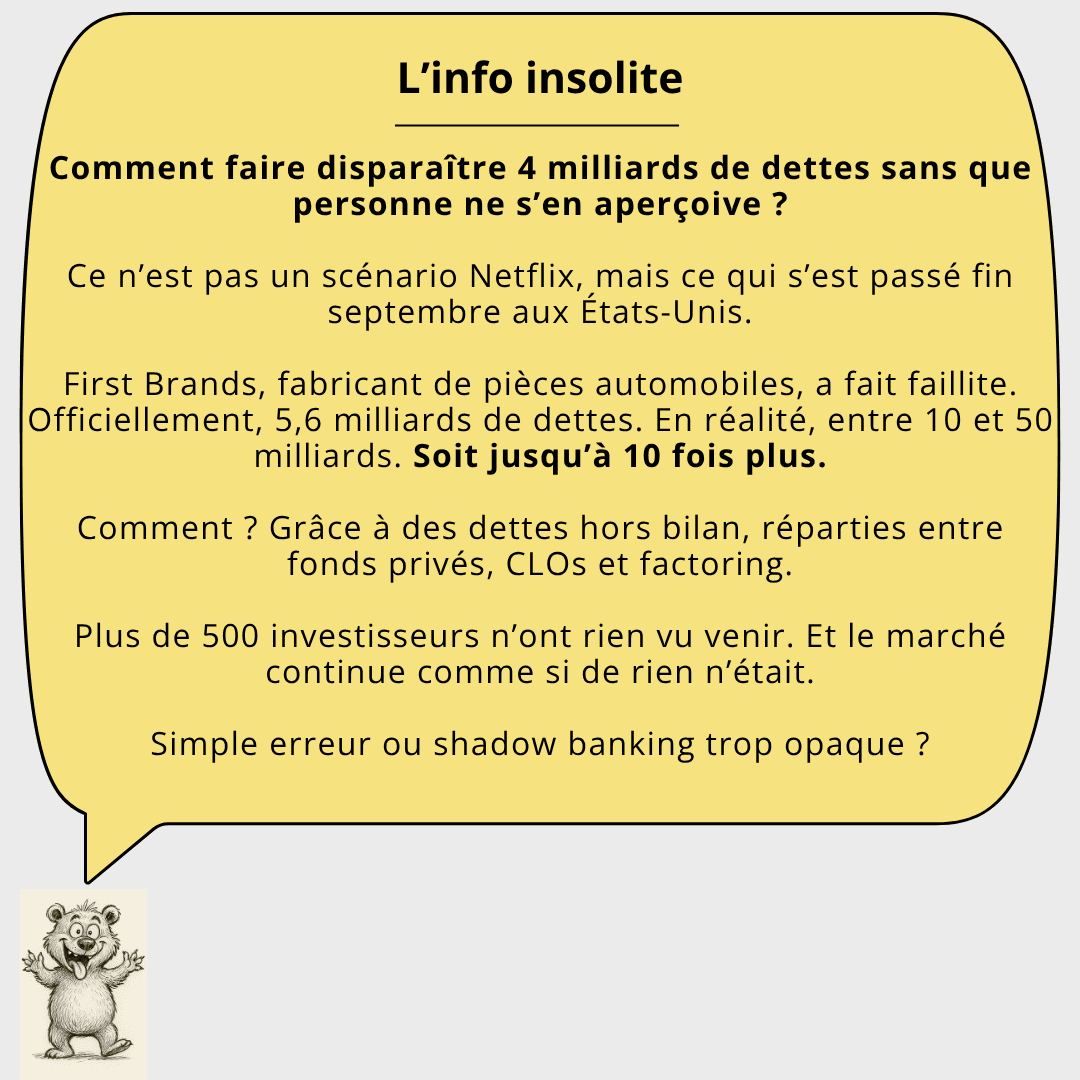
L’info insolite
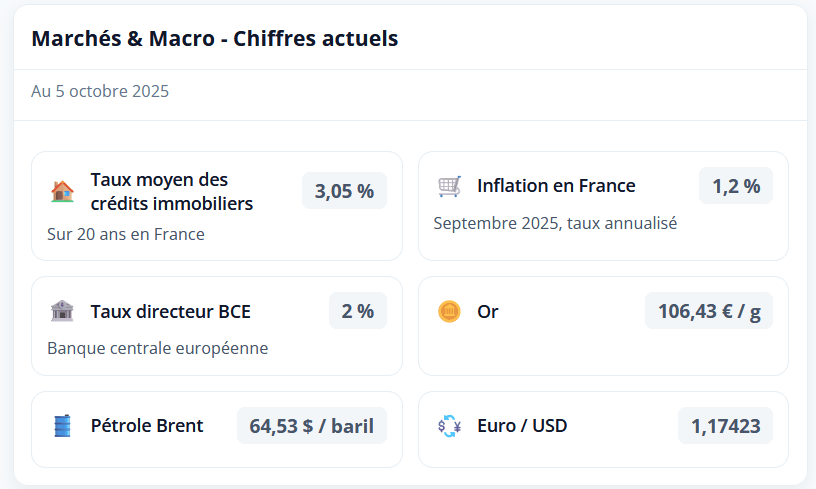
✏️ Chiffres en pagaille
📅 Calendrier Géoéconomique
À garder en tête pour vos finances
À partir du 1er octobre
- Une prime complémentaire de 1 000 € est accordée à l’achat ou à la location d’un véhicule électrique neuf respectant des critères de production européenne : assemblé dans l’Union européenne et équipé d’une batterie fabriquée au sein de l’Espace économique européen.
- Le taux de TVA applicable à la livraison et à l’installation de panneaux photovoltaïques résidentiels d’une puissance inférieure ou égale à 9 kilowatts-crête (kWc) est réduit à 5,5 %. Cette mesure vise à favoriser l’accès des particuliers à ce type d’équipement.
- Le prix repère du gaz naturel a diminué à 136,84 €/MWh TTC en octobre 2025, poursuivant une tendance à la baisse amorcée depuis septembre.
- Le diagnostic de performance énergétique (DPE) sera renforcé avec un plafonnement à 1 000 diagnostics par diagnostiqueur par an, un contrôle accru par le Cofrac, et l’attribution d’un QR code officiel pour garantir la fiabilité des résultats et lutter contre la fraude.
Source : Repères – Ce qui change en octobre 2025 | Service Public
Matrice économique
📩 Pour recevoir notre newsletter, cliquez ici.


