

🧓 1. Où en est le système des retraites en France ?
Cela devient un vrai serpent de mer. Dernier épisode en date : un conclave syndicats-patronat censé améliorer la réforme des retraites de 2023… dont il n’est finalement rien sorti de concret.
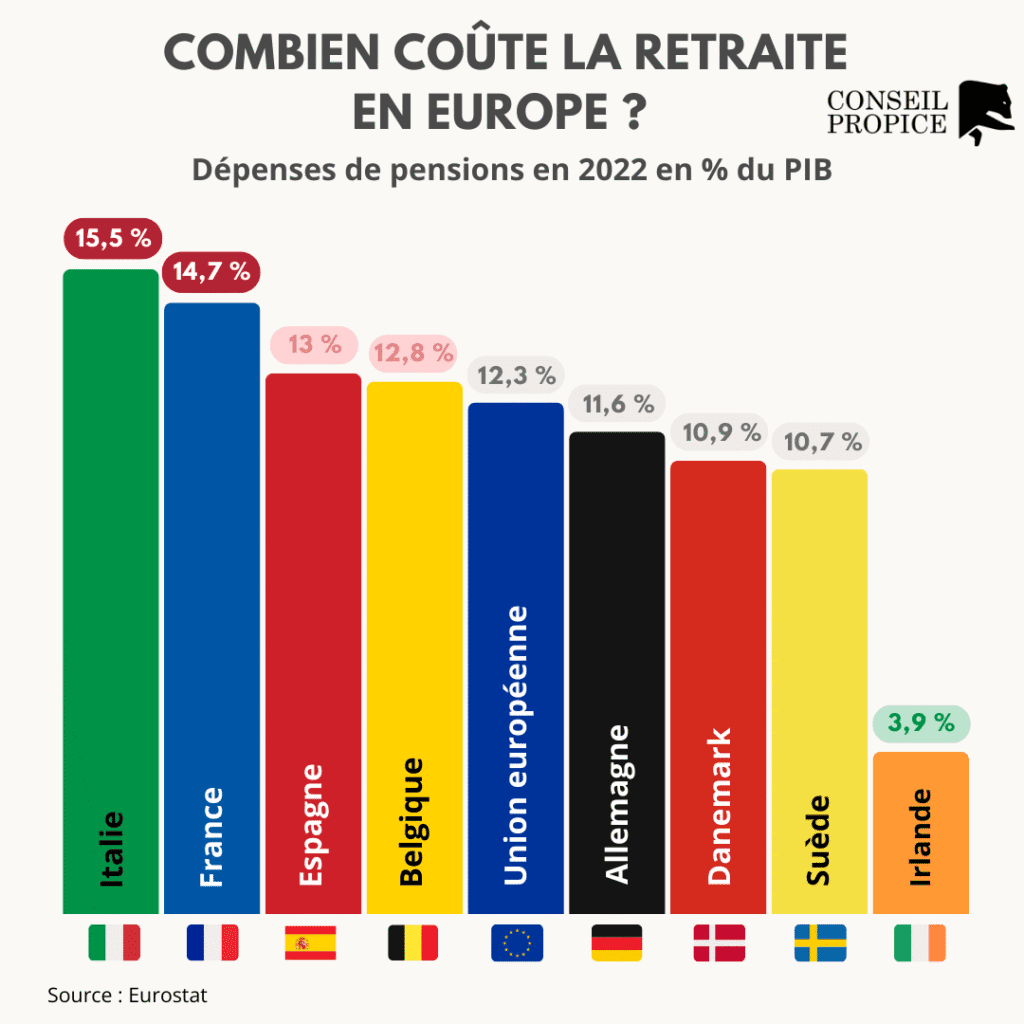
La France se classe deuxième dans l’Union Européenne en termes de part du PIB consacrée aux pensions. En 2022, celles-ci représentaient en moyenne 12,3 % du PIB dans l’UE-27, mais grimpaient à 14-15 % dans des pays comme la France, l’Italie et la Grèce.
Plutôt que d’attendre la prochaine réforme, nous avons choisi de prendre les devants en analysant la situation du système de retraites français et en comparant les deux grands modèles : la répartition et la capitalisation.
2. La solidarité intergénérationnelle, le modèle français
Saviez-vous que la France est le pays créateur de la première retraite par répartition au monde. En 1673, sous Louis XIV, Colbert instaure la Caisse des invalides de la marine pour protéger les marins.
Ce principe fondateur, la solidarité entre générations, s’est ensuite généralisé et évolué pour donner le système de retraite actuel qui présente les caractéristiques suivantes :
- Caisses de retraite : il existe plus de 40 caisses de retraite différentes (Cnav, MSA, régimes spéciaux, etc.), ce qui rend le système très fragmenté et souvent difficile à comprendre pour les assurés.
- Type de retraite
- Retraite de base : équivaut à 50 % du salaire annuel moyen (calculé sur les 25 meilleures années).
- Retraite complémentaire : s’ajoute à la retraite de base selon les points accumulés.
- Retraite supplémentaire : produits type Plan Épargne Retraite (PER), etc.
- Régimes spéciaux (SNCF, fonction publique, etc.).
- Âge légal de départ : actuellement fixé à 64 ans, avec 172 trimestres requis pour une pension complète (pour les générations nées à partir de 1968).
- Indexation des pensions : la retraite de base est généralement indexée sur l’inflation (sauf exception comme prévu pour l’instant dans le budget 2026)
3. Le talon d’Achille du système par répartition : la démographie
La principale limite du système des retraites en France actuel est simple : la population. Tant qu’il y a assez d’actifs qui cotisent tout se passe bien mais lorsque moins d’actifs cotisent ou que les retraités vivent plus longtemps (espérance de vie s’allonge) le système se déséquilibre.
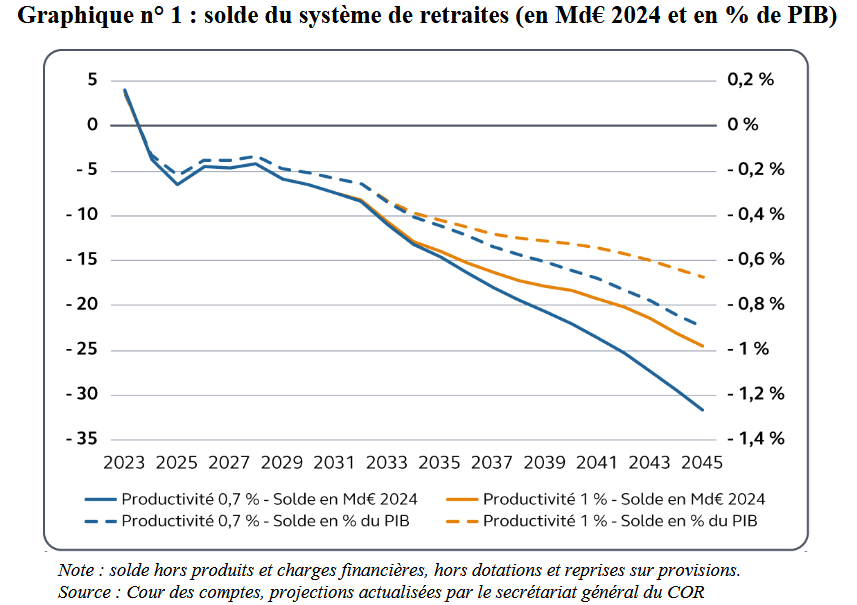
En 2023, le solde total du système de retraites affichait encore un excédent de 8,5 milliards d’euros. En 2024, cet excédent a fondu à 2,1 milliards, et le rapport de la Cour des comptes publié en février 2025 est sans appel : en l’état actuel, le modèle français n’est pas soutenable, le déficit devrait atteindre aux alentours des 30 milliards d’euros en 2045.
Pour corriger ce déséquilibre structurel, les options possibles sont les suivantes :
- baisser les pensions.
- augmenter l’âge de départ à la retraite.
- réformer les régimes spéciaux.
- ou basculer, au moins partiellement, vers un système par capitalisation.
4. La tentation du système par capitalisation
Depuis plusieurs années, une question revient régulièrement : faut-il introduire une part de capitalisation dans notre système de retraite ?
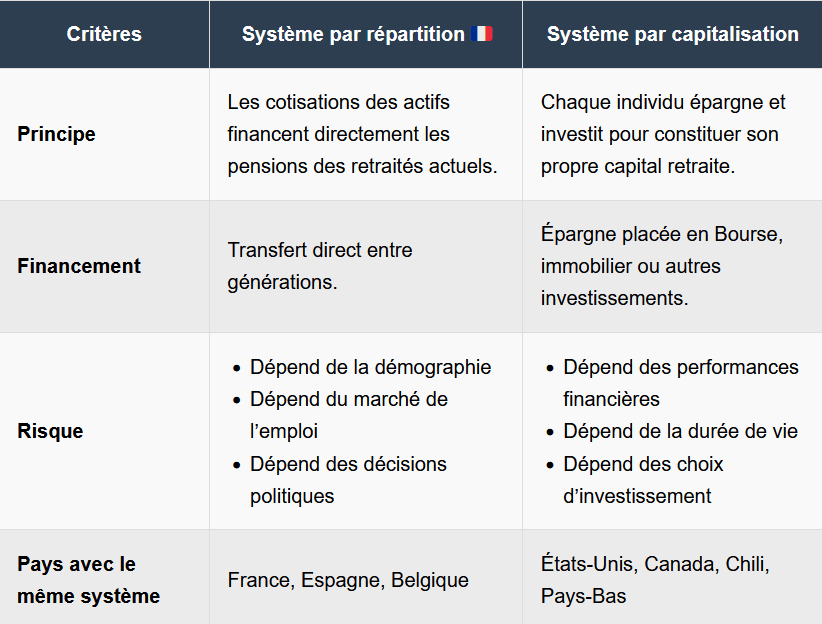
Dans le système de répartition, les cotisations des personnes actives financent immédiatement les pensions des retraités.
→ Par exemple, Élise, 35 ans verse chaque mois 500 € des cotisations à sa Caisse de retraite. Ces 500 €, complétés par ceux d’autres cotisants, sont utilisés dans la foulée pour payer la retraite de Mireille, qui perçoit 1 500 €.
Dans le système par capitalisation chacun épargne et investit pour sa propre retraite.
→ Élise verse sa cotisation de 500 €, cette somme est placée, génère des intérêts (se capitalise), et formera un capital qu’elle pourra récupérer sous forme de rente au moment de son départ à la retraite.
Le système par capitalisation peut être géré de manière individuelle ou collective :
- L’État peut gérer directement les investissements des cotisations et redistribuer les fonds à terme.
- Un organisme tiers peut prendre en charge la gestion. Comme le fonds de pension canadien CPP.
- Les fonds peuvent être orientés vers des projets soutenant l’économie nationale, le développement durable, des infrastructures publiques, ou des investissements socialement responsables (ISR).
Le choix entre répartition et capitalisation soulève également une question symbolique : sommes-nous prêt à abandonner la vision intergénérationnelle pour une approche plus “individuelle” des retraites ?
✏️ Conclusion – Quel avenir pour le système de retraite ?
En l’état actuel, le système des retraites nous conduit à augmenter notre endettement ce qui serait contradictoire avec le principe même de la répartition, qui suppose que, pour chaque génération, les actifs financent les pensions des retraités au même moment, sans rejeter une partie de ce financement sur les générations suivantes.
Il n’existe pas de solution miracle. Mais une chose est certaine : le statu quo n’est plus tenable. Le système actuel, trop complexe et fragmenté, n’a plus les moyens de s’autofinancer à long terme.
Un système hybride, avec une part de capitalisation mérite d’être considéré, à condition qu’il soit bien encadré. Sans cela, la retraite par capitalisation profiterait davantage aux intermédiaires financiers qu’aux futurs retraités.
Source : Rapport de la cour des comptes
📩 Si vous avez apprécié cette actualité, abonnez-vous à notre newsletter pour recevoir les prochaines directement dans votre boîte mail, cliquez ici.


